猜你想问
这份研报主要讲了什么内容?
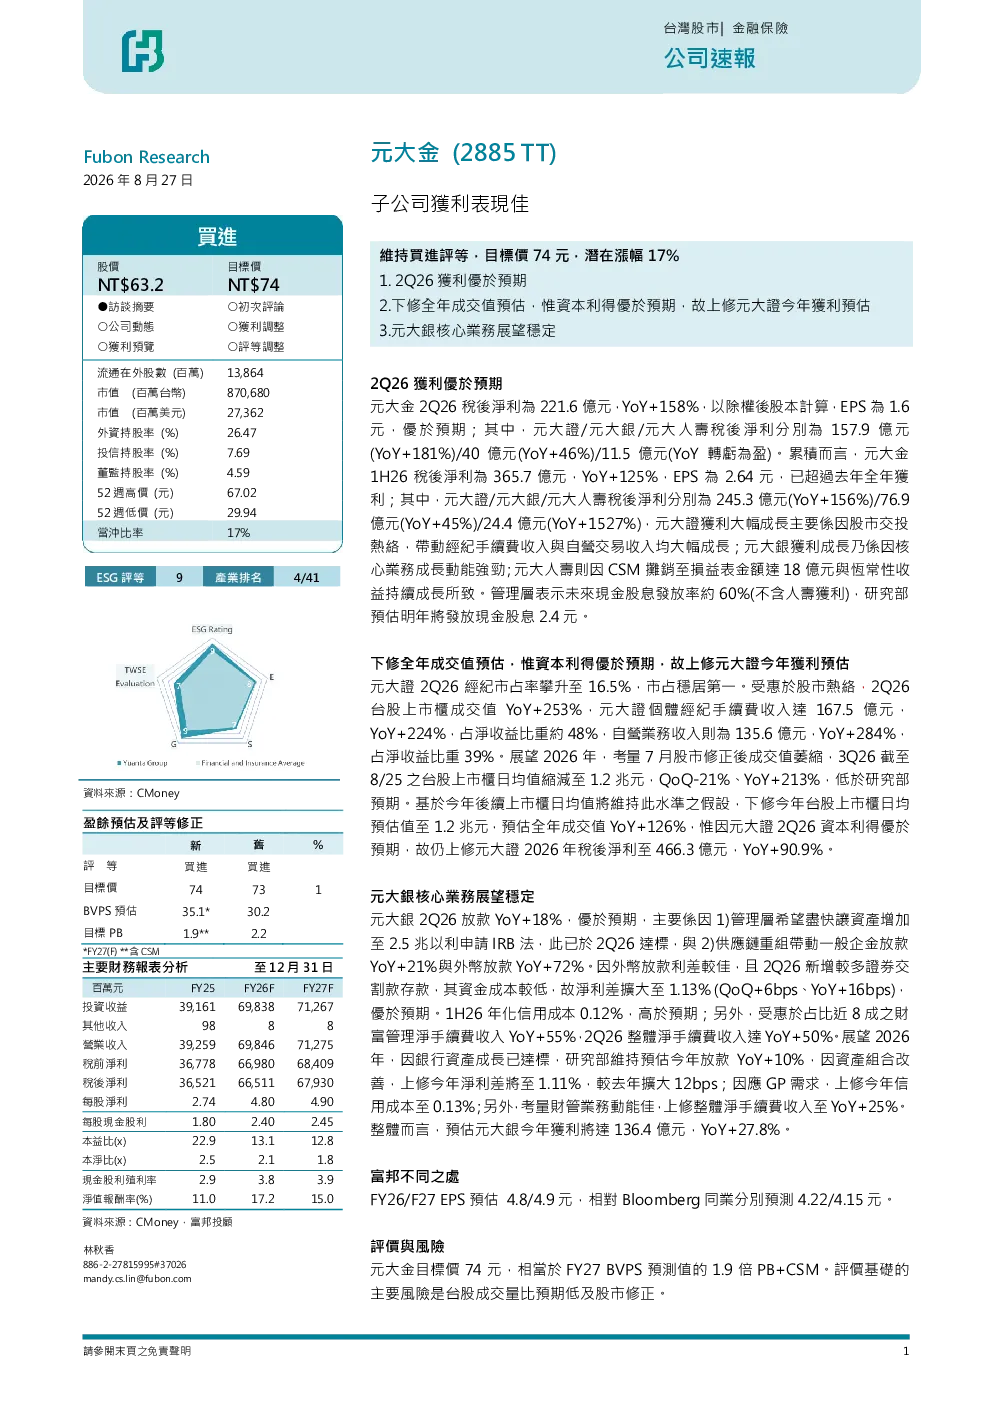
这份研报主要分析了元大金及其子公司的盈利表现。报告指出,元大金2026年第二季度税后净利大幅增长158%,达到221.6亿元,EPS为1.6元,超出市场预期。其中,元大证、元大银和元大人寿的税后净利分别增长181%、46%和转为盈利。上半年元大金税后净利同比增长125%,达到365.7亿元,已超过去年全年。报告还重点分析了元大证因股市活跃带来的经纪和自营业务收入大幅增长,以及元大银在放款和净利差方面的稳健表现。
当前行业发展趋势如何?
报告显示,台湾股市在2026年第二季度交投活跃,带动券商业务收入显著增长。元大证经紀市占率提升至16.5%,手續費收入YoY增长224%。同时,银行业务方面,元大银一般企金和外幣放款均实现高速增长,淨利差扩大,显示行业整体受益于经济结构调整和财富管理需求提升。但报告也提到,需关注股市成交量变化对券商业务的影响,以及整体经济环境对银行业务的潜在风险。
研报重点分析了哪些方向?
研报重点分析了元大金三大子公司的盈利能力及核心业务表现。元大证因股市热络实现收入和利润双增长,元大银在放款结构优化和净利差扩大方面表现突出,元大人寿则扭亏为盈。此外,报告还对比了富邦证券的盈利预测,并指出元大金维持买入评级,目标价74元,主要基于其子公司的强劲盈利能力和资产质量。报告强调,子公司的多元化业务布局和稳健经营是支撑元大金整体表现的关键。
当前市场状况如何判断?
报告指出,台湾股市在2026年第二季度表现活跃,带动券商业务收入大幅增长,元大证经紀市占率提升,手續費收入YoY增长224%。银行业务方面,元大银放款增长稳健,淨利差扩大。但报告也提到,需关注股市成交量变化对券商业务的影响,以及整体经济环境对银行业务的潜在风险。市场整体呈现结构性机会,但需警惕股市波动带来的不确定性。
研报提示了哪些风险?
研报提示的主要风险包括:一是股市成交量不及预期,可能影响券商业务收入增长,特别是对元大证这类依赖市场活跃度的子公司影响较大;二是股市修正可能带来的市场情绪波动,进而影响投资者交易意愿和财富管理需求;三是宏观经济环境变化可能对银行业务的资产质量和盈利能力产生影响,需关注信用成本和放款增长可持续性。此外,报告还提到需关注同业竞争和监管政策变化带来的潜在风险。