猜你想问
这份研报主要讲了什么内容?
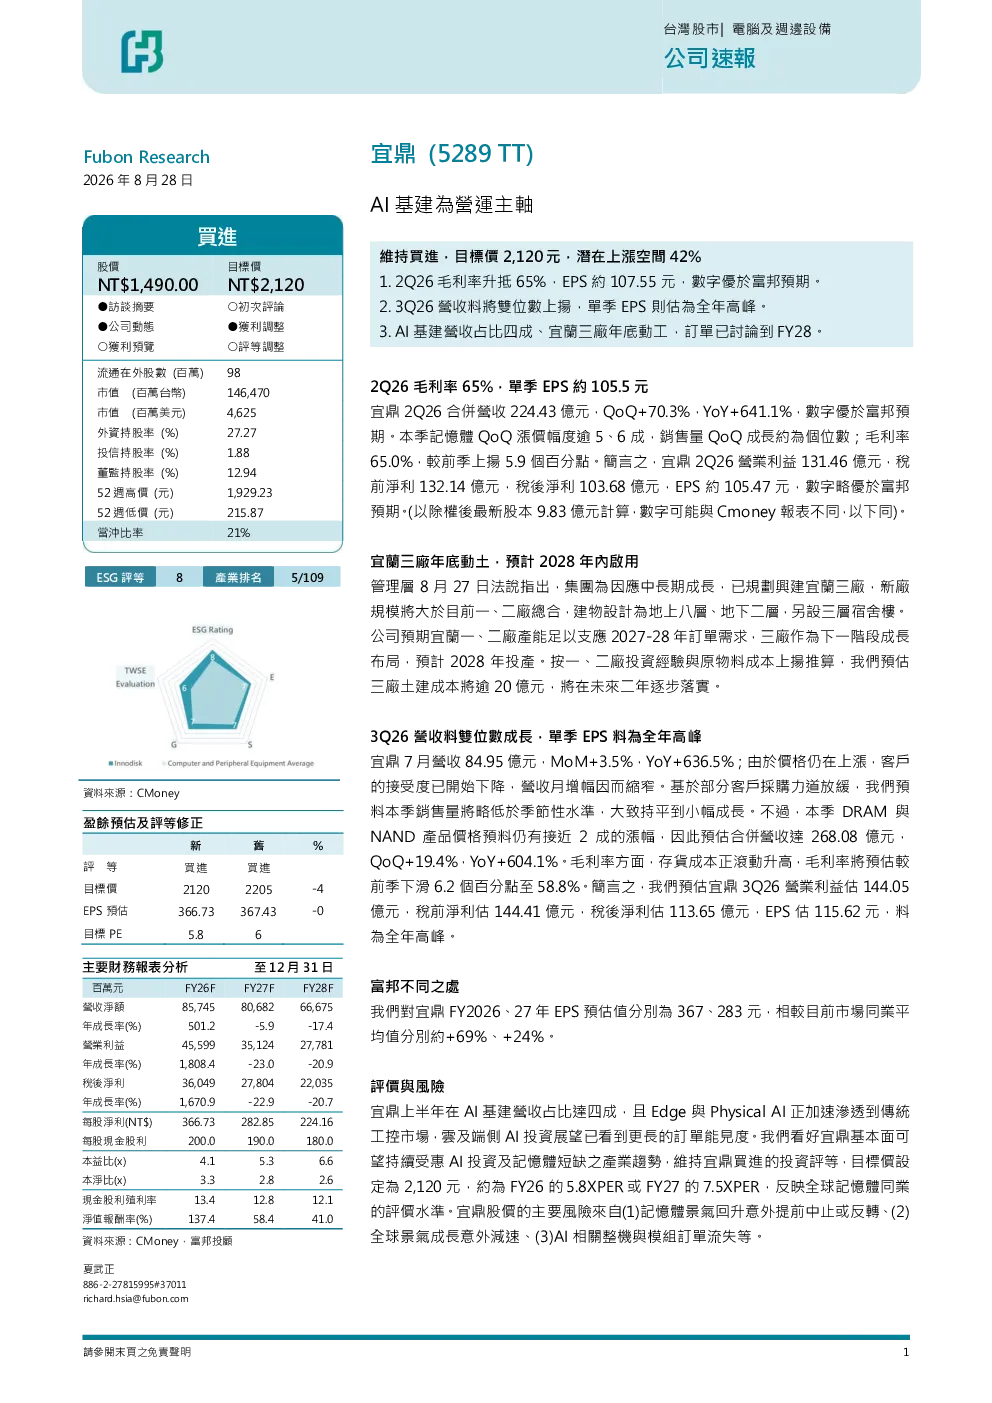
这份研报分析了宜鼎(5289 TT)以AI建设为经营主轴的业务发展,重点探讨了其AI基建业务的未来驱动力。报告指出宜鼎的AI基建业务占比达40%,且宜兰三厂预计年底动工,订单已讨论至2028年。富邦投顾维持对其“买入”评级,目标价设定为2,120元,预计未来上涨空间达42%。报告还涵盖了宜鼎2026年第二季度的业绩表现,包括毛利率升至65%、每股收益(EPS)约107.55元,超出预期,以及2026年第三季度营收和EPS的预测。此外,报告分析了宜鼎通过子公司安提国际在边缘AI领域的布局,以及其ESG表现,CMoney台湾ESG评级为8分,在电子-电脑及週邊設備行业中排名第五。
AI基建行业的发展趋势如何?
AI基建行业的发展趋势向好,随着AI技术的不断成熟和应用场景的拓展,对AI基础设施的需求持续增长。宜鼎作为AI基建领域的领先企业,其业务占比已达到40%,且订单已讨论至2028年,显示出行业的长期发展潜力。报告中提到,宜鼎通过子公司安提国际在边缘AI领域的布局也取得了显著成绩,成功向Anantak Robotics等知名企业出货,并推出基于NVIDIA Jetson平台的机器人运算系统,进一步巩固了其在AI基建领域的地位。未来,随着AI技术的深入应用,AI基建行业有望迎来更广阔的发展空间。
研报重点分析了宜鼎的哪些方面?
研报重点分析了宜鼎的AI基建业务发展及其未来驱动力。报告详细探讨了宜鼎的业绩表现,包括2026年第二季度的毛利率和EPS数据,以及2026年第三季度和2027年的营收及EPS预测。此外,报告还分析了宜鼎的财务预测,如2026年和2027年的EPS预测分别为367元和283元,高于市场平均水平。报告中还特别提到了宜鼎通过子公司安提国际在边缘AI领域的布局,以及其ESG表现,CMoney台湾ESG评级为8分,在电子-电脑及週邊設備行业中排名第五。
当前AI基建市场的现状如何?
当前AI基建市场正处于快速发展阶段,随着AI技术的不断成熟和应用场景的拓展,对AI基础设施的需求持续增长。宜鼎作为AI基建领域的领先企业,其业务占比已达到40%,且订单已讨论至2028年,显示出市场的强劲需求。报告中提到,宜鼎通过子公司安提国际在边缘AI领域的布局也取得了显著成绩,成功向Anantak Robotics等知名企业出货,并推出基于NVIDIA Jetson平台的机器人运算系统,进一步巩固了其在AI基建领域的地位。此外,报告中还分析了全球景气成长对AI基建市场的影响,以及AI相关整机与模组订单的流失风险,这些因素都可能对市场现状产生影响。
研报提到了哪些风险因素?
研报提到了几个关键风险因素,包括记忆体景气回升意外提前中止或反转,全球景气成长意外減速,以及AI相关整机与模组订单流失。记忆体景气回升可能导致供应链成本上升,影响企业盈利能力;全球景气成长減速可能减少对AI基础设施的需求,对企业业务发展造成压力;AI相关整机与模组订单流失可能导致企业收入下降,影响其市场竞争力。此外,报告中还提到了宜鼎的财务预测,如2026年和2027年的EPS预测分别为367元和283元,高于市场平均水平,但也需要注意这些预测可能受到上述风险因素的影响。