猜你想问
这份研报的核心内容是什么?
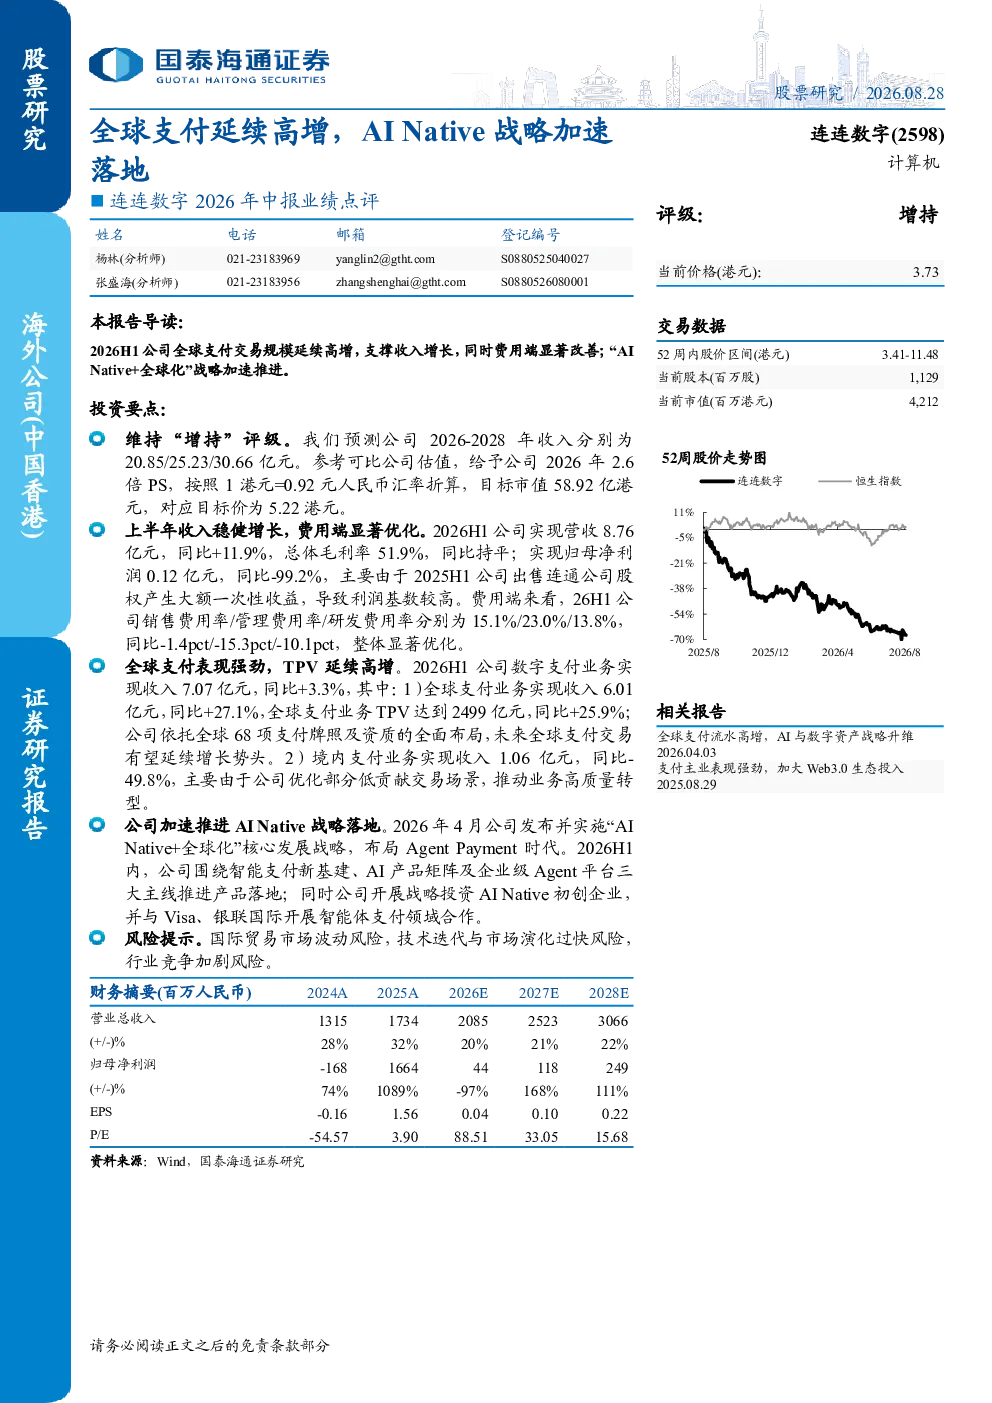
研报显示,2026年上半年公司营收8.76亿元,同比+11.9%,毛利率51.9%持平;归母净利润0.12亿元,同比-99.2%,主要受2025H1出售连通公司股权产生一次性收益影响。费用端显著优化,销售/管理/研发费用率分别下降1.4/15.3/10.1个百分点。全球支付业务收入6.01亿元,同比+27.1%,TPV达2499亿元,同比+25.9%,依托全球68项支付牌照布局。境内支付业务收入1.06亿元,同比-49.8%,主要因优化低贡献交易场景推动业务转型。公司发布“AINative+全球化”战略,布局Agent Payment时代,推进智能支付新基建、AI产品矩阵及企业级Agent平台落地。
全球支付行业发展趋势如何?
全球支付行业正经历数字化转型加速,AI技术融合成为关键趋势。公司依托全球68项支付牌照布局,TPV达2499亿元,同比+25.9%,显示国际市场潜力。境内支付业务虽收入同比-49.8%,但反映行业向高质量、高价值场景转型。Agent Payment时代下,智能支付新基建、AI产品矩阵及企业级Agent平台成为行业竞争焦点,公司战略布局符合发展趋势。未来交易规模有望延续增长,但需关注国际贸易市场波动、技术迭代及行业竞争加剧风险。
研报重点分析了哪些方向?
研报重点分析了公司上半年业绩表现、全球及境内支付业务增长情况,以及“AINative+全球化”战略推进情况。业绩端,营收+11.9%,费用率显著下降,但归母净利润受一次性收益影响同比大幅下滑。业务端,全球支付收入同比+27.1%,TPV+25.9%,境内支付业务优化低贡献交易场景。战略端,公司围绕智能支付新基建、AI产品矩阵及企业级Agent平台推进产品落地,并与Visa、银联开展国际合作,布局Agent Payment时代。
当前市场现状如何判断?
当前市场现状显示,全球支付行业竞争激烈,技术迭代加速,AI赋能成为重要方向。公司凭借全球牌照布局和AI战略,在TPV增长、产品创新方面表现突出,但境内支付业务转型面临挑战。行业整体向高质量、高价值场景发展,Agent Payment时代下,智能支付基础设施和AI产品能力成为核心竞争力。公司需关注国际贸易波动、技术快速迭代及竞争加剧风险,持续优化业务结构。
研报提示了哪些风险?
研报提示的主要风险包括:国际贸易市场波动风险,可能影响全球业务拓展;技术迭代与市场演化过快风险,需持续投入研发保持竞争力;行业竞争加剧风险,国内外支付机构竞争激烈。此外,公司境内支付业务转型期间收入下滑,也反映业务结构调整的挑战。需关注政策变化、监管环境及合作伙伴关系稳定性,以应对潜在风险。