猜你想问
这份研报主要分析了什么内容?
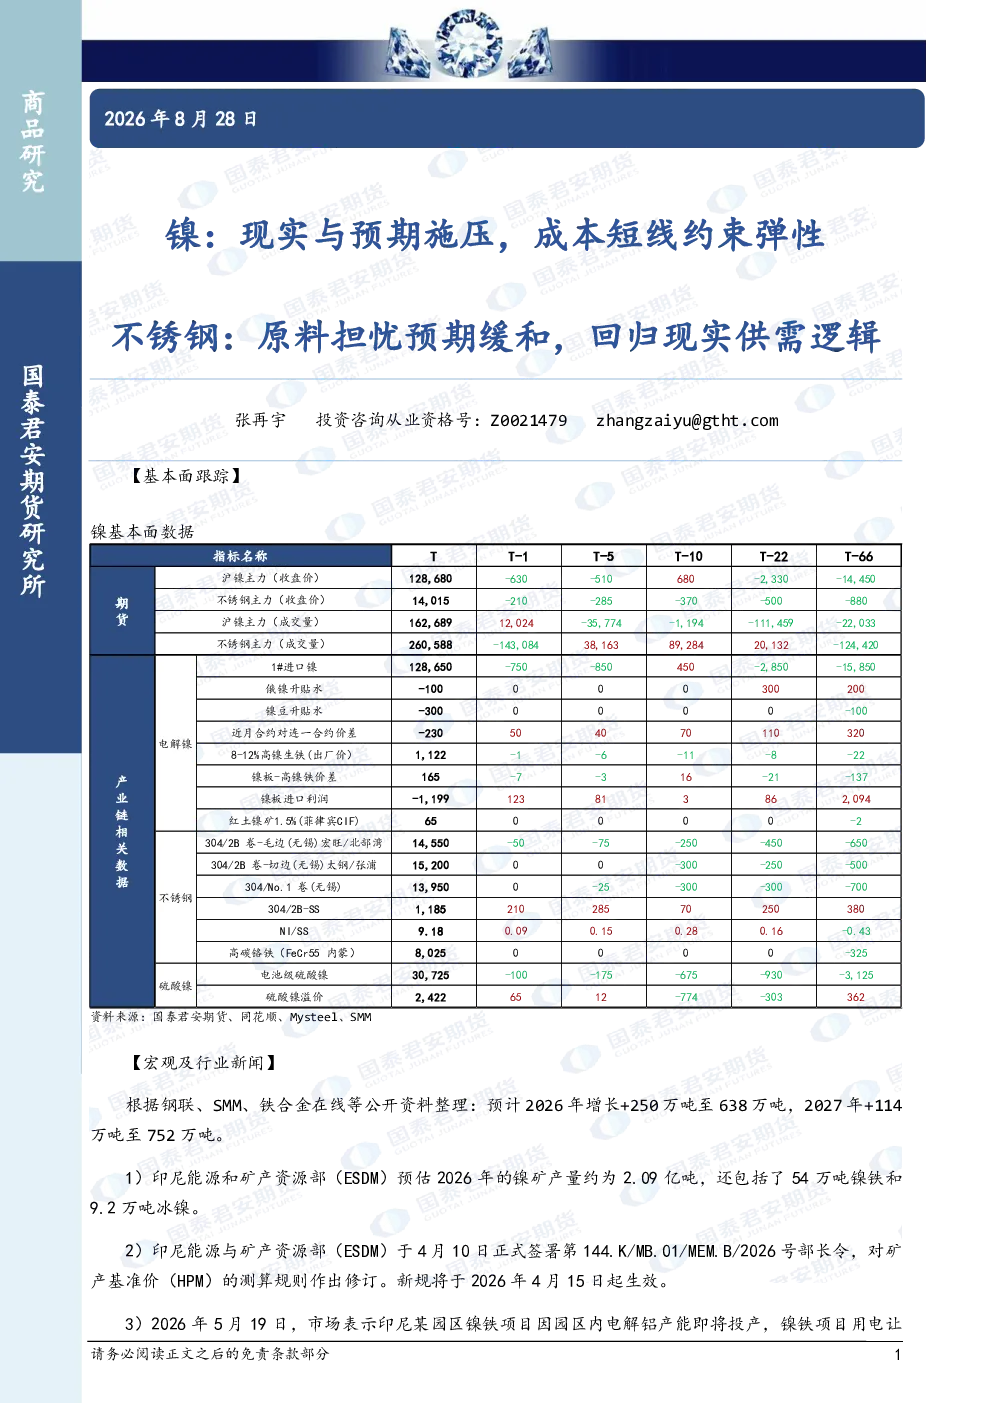
这份研报主要分析了镍和不锈钢行业的现状与趋势。报告指出,印尼的镍矿产量和出口政策变化对镍成本短线形成约束,但弹性有限。同时,镍铁和不锈钢库存变化显示供需逻辑回归现实,镍价受成本和供需双重影响。报告还跟踪了印尼镍矿产量、矿产基准价测算规则修订、镍铁出口限制等宏观及行业新闻,以及中国精炼镍、硫酸镍、镍铁、不锈钢厂库和社会库存等库存数据。最后,报告指出镍和不锈钢的趋势强度均为0,表明市场处于震荡阶段。
镍和不锈钢行业的未来发展趋势如何?
镍和不锈钢行业的未来发展趋势取决于多种因素。印尼的镍矿产量和出口政策是关键变量,其产量增加和出口限制可能对镍成本形成短线约束。此外,镍铁和不锈钢库存的变化反映了供需逻辑的回归,未来价格走势将受成本和供需双重影响。从库存数据看,SMM硫酸镍上游、下游、一体化产线库存天数分别为8、10、10天,前驱体库存周环比-0.1至11.3天,三元材料库存周环比+0.1至7.3天,显示行业库存处于相对健康水平。镍铁全产业链库存周环比+0.3至10.1万金属吨,月度环比+8%,不锈钢厂库和社会库存则呈现小幅波动,整体供需关系正在逐步回归平衡。
研报重点分析了哪些方向?
研报重点分析了印尼镍矿产量和出口政策变化对镍成本短线形成约束的影响,以及镍铁和不锈钢库存变化显示的供需逻辑回归现实。报告详细跟踪了印尼的宏观及行业新闻,包括矿产基准价测算规则修订、镍铁出口限制等,以及中国精炼镍、硫酸镍、镍铁、不锈钢厂库和社会库存等库存数据。此外,报告还分析了镍和不锈钢的趋势强度,均为0,表明市场处于震荡阶段。通过这些分析,报告揭示了镍和不锈钢行业当前面临的挑战和机遇。
当前镍和不锈钢市场的现状如何?
当前镍和不锈钢市场的现状是供需逻辑回归现实,价格受成本和供需双重影响。印尼的镍矿产量和出口政策变化对镍成本短线形成约束,但弹性有限。库存数据方面,中国精炼镍库存减少220吨至126847吨,仓单库存增加395吨至101782吨;SMM镍铁全产业链库存周环比+0.3至10.1万金属吨,月度环比+8%;7月SMM不锈钢厂库156万吨,月同/环比-0%/-0%;8月21日SMM不锈钢社会库存环+1.0%至92.5万吨,钢联不锈钢社会库存周环比上升1.17%。整体来看,市场库存处于相对健康水平,供需关系正在逐步回归平衡。
研报提示了哪些风险?
研报提示了镍和不锈钢行业面临的风险,主要包括印尼镍矿产量和出口政策的不确定性。印尼预计2026年镍矿产量约2.09亿吨,2027年增至752万吨,但其出口政策可能随时调整,这将直接影响镍成本。此外,镍铁和不锈钢库存的变化也可能带来市场波动,需密切关注库存动态。报告还指出,镍和不锈钢的趋势强度均为0,市场处于震荡阶段,投资者需警惕市场风险。虽然报告未提供具体的投资建议,但提示投资者需谨慎评估市场风险,合理配置资产。