猜你想问
纸浆市场最新走势如何?
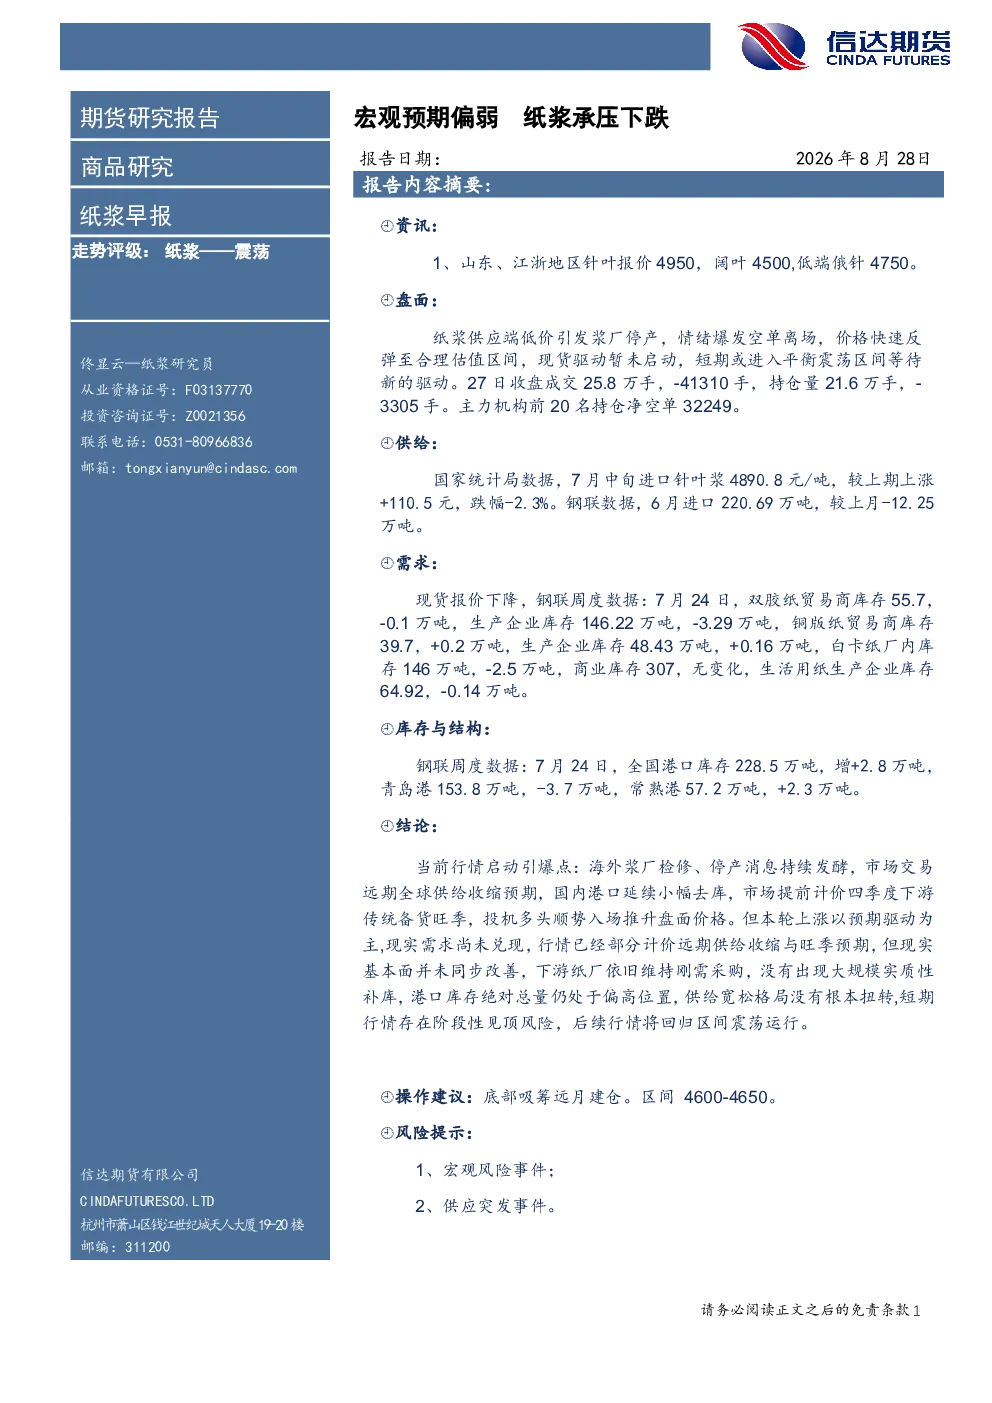
根据报告,纸浆市场目前处于震荡状态。盘面数据显示,山东、江浙地区针叶浆报价4950元/吨,阔叶浆4500元/吨,低端俄针4750元/吨。成交量和持仓量方面,27日收盘成交25.8万手,持仓量21.6万手,主力机构前20名持仓净空单32249手。现货驱动尚未启动,市场处于平衡震荡区间等待新驱动。供给端,7月中旬进口针叶浆价格4890.8元/吨,较上期上涨110.5元,跌幅2.3%;6月进口220.69万吨,较上月减少12.25万吨。需求端,钢联数据显示,7月24日双胶纸贸易商库存55.7万吨,生产企业库存146.22万吨;铜版纸贸易商库存39.7万吨,生产企业库存48.43万吨;白卡纸厂内库存146万吨,商业库存307万吨,生活用纸生产企业库存64.92万吨。全国港口库存228.5万吨,增2.8万吨。这些数据显示市场处于动态调整中。
纸浆行业未来发展趋势是什么?
纸浆行业未来发展趋势呈现多因素交织的特点。从供给端看,海外浆厂检修、停产消息持续发酵,市场交易远期全球供给收缩预期,国内港口延续小幅去库。从需求端看,市场提前计价四季度下游传统备货旺季,但现实需求尚未完全兑现。操作建议方面,报告建议底部吸筹远月建仓,区间4600-4650。整体来看,纸浆行业未来将受多种因素影响,包括全球供给变化、下游需求波动、宏观环境等,市场需持续关注这些因素的变化。
报告重点分析了哪些方向?
报告重点分析了纸浆市场的走势评级、市场现状、库存与结构、行情启动引爆点、上涨驱动、短期风险和后续走势。具体而言,报告指出纸浆走势评级为震荡,盘面价格处于合理估值区间,现货驱动尚未启动,市场等待新驱动。供给端显示进口价格和数量变化,需求端反映下游库存情况。报告还分析了海外浆厂检修、停产消息对市场的影响,以及国内港口库存变化。此外,报告强调了短期风险,如下游纸厂维持刚需采购、港口库存绝对总量仍偏高、供给宽松格局未根本扭转等,并指出短期行情存在阶段性见顶风险。最后,报告建议底部吸筹远月建仓,区间4600-4650。这些分析为市场参与者提供了全面的参考信息。
当前纸浆市场现状如何判断?
当前纸浆市场现状判断为震荡运行。盘面数据显示,山东、江浙地区针叶浆报价4950元/吨,阔叶浆4500元/吨,低端俄针4750元/吨,价格处于合理估值区间。成交量和持仓量方面,27日收盘成交25.8万手,持仓量21.6万手,主力机构前20名持仓净空单32249手,显示市场情绪较为谨慎。现货驱动尚未启动,市场处于平衡震荡区间等待新驱动。供给端,7月中旬进口针叶浆价格4890.8元/吨,较上期上涨110.5元,跌幅2.3%;6月进口220.69万吨,较上月减少12.25万吨。需求端,钢联数据显示,7月24日双胶纸贸易商库存55.7万吨,生产企业库存146.22万吨;铜版纸贸易商库存39.7万吨,生产企业库存48.43万吨;白卡纸厂内库存146万吨,商业库存307万吨,生活用纸生产企业库存64.92万吨。全国港口库存228.5万吨,增2.8万吨。综合来看,市场处于动态调整中,短期内可能维持震荡态势。
研报有哪些风险提示?
研报提示了以下风险:首先,宏观风险事件可能对纸浆市场产生影响,如经济政策变化、国际贸易关系紧张等。其次,供应突发事件也可能带来不确定性,如主要浆厂因故停产、进口政策调整等。这些事件可能导致市场供需关系突然变化,引发价格波动。因此,市场参与者需密切关注宏观环境和行业动态,及时调整策略以应对潜在风险。此外,报告还建议关注下游需求变化和港口库存情况,这些因素也可能对市场走势产生影响。综合来看,风险提示提醒市场参与者保持警惕,谨慎操作。