猜你想问
网易最新财报核心数据有哪些?
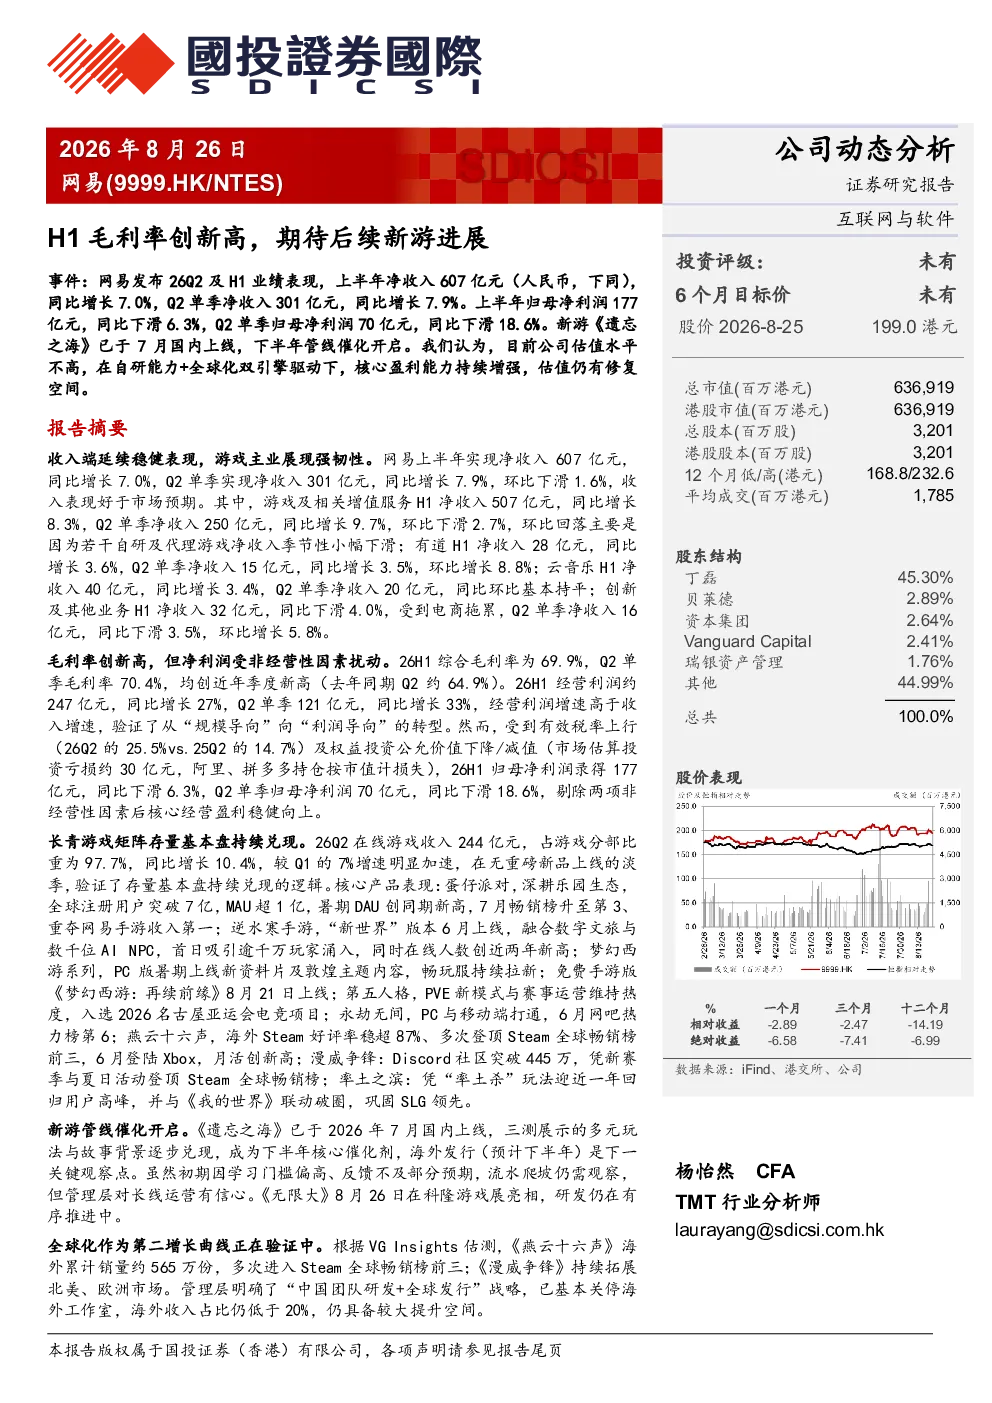
网易2026年上半年净收入607亿元,同比增长7.0%;游戏及相关增值服务H1净收入507亿元,同比增长8.3%。Q2单季净收入301亿元,同比增长7.9%。游戏业务表现亮眼,蛋仔派对全球注册用户突破7亿,逆水寒手游“新世界”版本上线,同时在线人数创近两年新高。综合毛利率69.9%,Q2单季毛利率70.4%,均创近年新高,但归母净利润同比下滑6.3%
游戏行业发展趋势如何?
游戏行业持续增长,网易核心产品表现强劲,蛋仔派对、逆水寒手游等引领市场。新游《遗忘之海》7月上线,成为下半年核心催化剂。网易明确“中国团队研发+全球发行”战略,海外市场拓展持续,但海外收入占比仍低于20%,具备较大提升空间。行业竞争加剧,但头部企业仍具优势
研报重点分析了哪些方向?
研报重点分析了网易游戏业务的韧性,包括存量产品表现和新游管线。蛋仔派对、逆水寒手游等核心产品持续增长,新游《遗忘之海》、《无限大》研发有序推进。同时关注全球化战略,如《燕云十六声》海外销量约565万份,但海外收入占比仍低。毛利率持续改善,但有效税率上行及权益投资公允价值下降影响盈利
当前市场对网易的判断是什么?
市场关注网易核心盈利能力持续增强,游戏主业展现强韧性,毛利率持续结构性改善。公司估值水平不高(16.8x 2026E P/E),在自研能力+全球化双引擎驱动下,估值仍有修复空间。但需关注宏观经济下行、新游上线节奏不及预期等风险
研报提示了哪些风险?
研报提示的风险包括宏观经济下行可能影响消费,新游上线节奏不及预期会拖累收入增长。投资组合公允价值波动及监管风险也需关注,如权益投资公允价值下降影响盈利。行业竞争加剧同样构成挑战,需持续关注网易应对策略
你可能感兴趣
游戏行业数据周报:9月游戏版号发放,关注腾讯、网易后续新游上线
文化传媒德邦证券2022-09-14
网易2026年二季度财报及新游进展
未知机构2026-08-23
业绩表现亮眼,关注新游后续上线进展
信息技术西南证券2023-01-30
业绩表现亮眼,关注后续新游上线进展
信息技术西南证券2024-05-08
港股公司信息更新报告:毛利率大幅提升,关注端游革新成效及新游进展
开源证券2026-05-26
游戏行业数据周报:各大市场均表现稳健,关注后续新游上线进展
信息技术德邦证券2022-03-11
2023Q4业绩报点评:关注新游上线进展,期待WPS开启AI商业化
东吴证券2024-03-23
推广费用减少带动利润增长,后续期待新游表现
文化传媒山西证券2017-08-25
Q1表现超市场预期,期待新游後续进展
国投证券(香港)2026-05-22
游戏行业数据周报:网易业绩超预期,关注后续产品上线进展
文化传媒德邦证券2022-03-03