猜你想问
雅迪控股2026H1业绩表现如何?
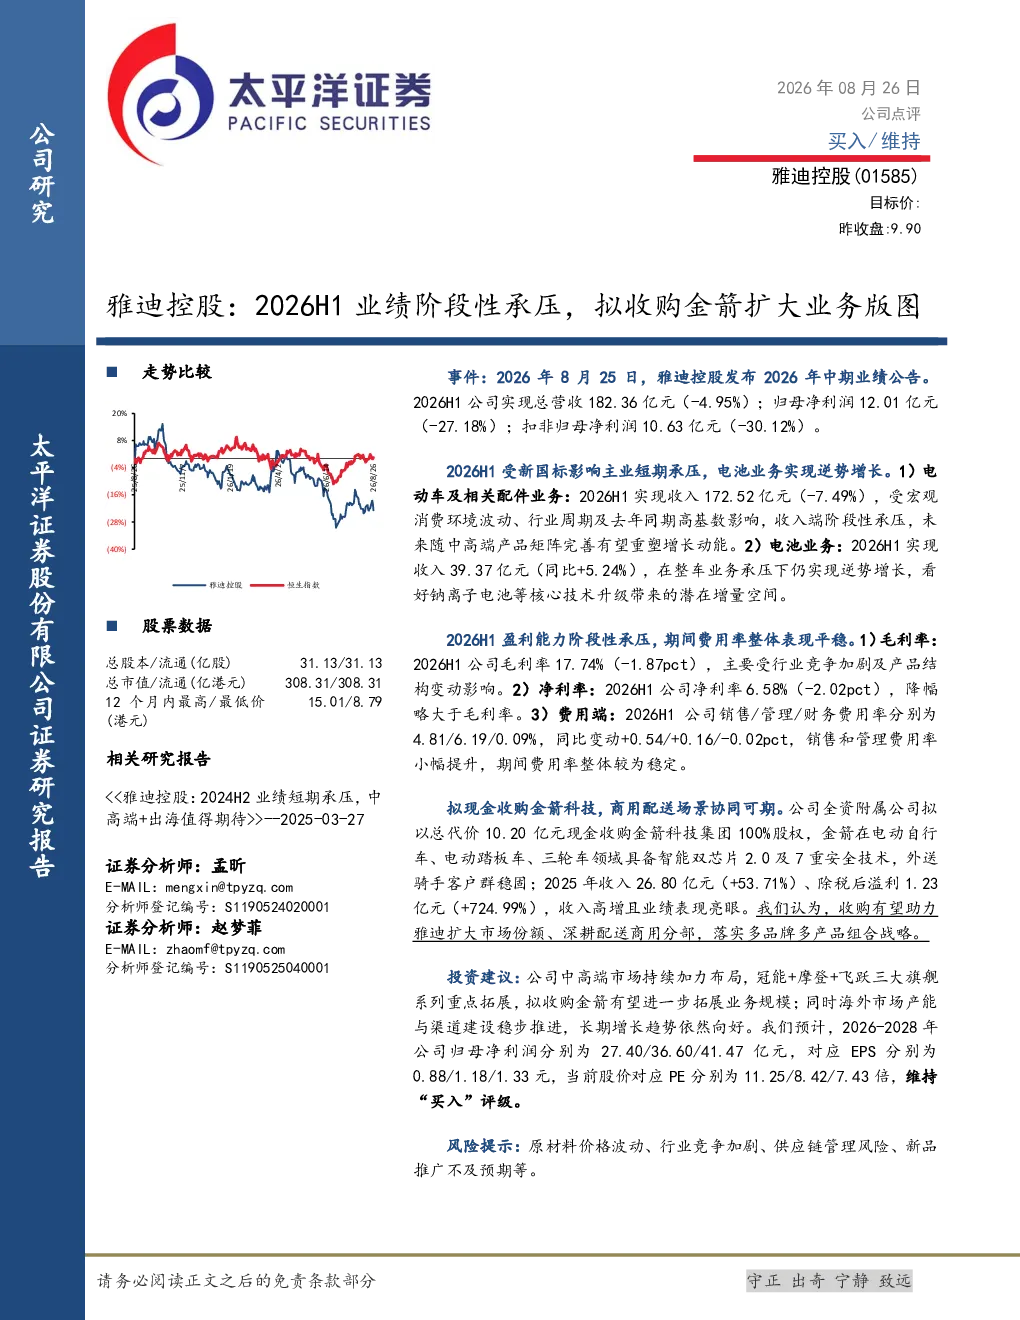
2026年中期,雅迪控股受新国标影响,电动车及相关配件业务收入下降7.49%至172.52亿元,归母净利润下降27.18%至12.01亿元;但电池业务逆势增长5.24%至39.37亿元。公司毛利率为17.74%,净利率为6.58%,费用端整体平稳。拟以10.20亿元收购金箭科技,以扩大市场份额并深耕商用配送场景。
电动车行业发展趋势如何?
电动车行业受新国标影响较大,市场竞争加剧。雅迪中高端市场持续加力,冠能+摩登+飞跃三大系列重点拓展,海外市场稳步推进。电池业务成为新的增长点,预计未来行业集中度将进一步提升,技术迭代加速。
报告重点分析了哪些方面?
报告重点分析了雅迪控股2026H1的业绩表现,特别是电动车业务受新国标影响下滑而电池业务逆势增长的情况。同时,报告关注了公司中高端市场拓展、海外市场推进以及拟收购金箭科技的战略布局,评估了公司未来3年的盈利预测和估值水平。
当前电动车市场现状如何?
当前电动车市场处于转型升级阶段,新国标实施后,行业竞争格局发生变化,中高端车型需求提升。雅迪等头部企业通过技术创新和品牌建设巩固市场地位,但原材料价格波动、供应链管理等因素仍对行业造成压力。商用电动车市场成为新的增长方向。
报告提示了哪些风险?
报告提示的主要风险包括原材料价格波动、行业竞争加剧、供应链管理风险以及新品推广不及预期等。此外,新国标带来的市场结构调整也可能对部分企业造成短期冲击,需要关注政策变化对行业的影响。
你可能感兴趣
雅迪控股结构优化、单车ASP提升,海外增长强劲,收购金箭扩大规模
信达证券2026-08-25
信达消费-点评 雅迪控股 结构优化 单车ASP提升 海外增长强劲 收购金箭扩大规模
未知机构2026-08-26
太阳 广发家电 雅迪控股H1 业绩符合预期 海外快速放量 收购金箭补齐产品矩阵 积极推荐
未知机构2026-08-26
2024年三季报点评:单Q3业绩短期承压,拟收购江南天安扩大密码蓝图
电子设备华创证券2024-11-07
2022年报点评:业绩阶段性承压,矿产金业务有强成长空间
东兴证券2023-03-02
2026H1业绩阶段性承压,募投转向万吨羟胺水溶液卡位集成电路清洗
开源证券2026-08-24
拟收购江苏纬创及昆山纬新,组装版图进一步扩大
电子设备国盛证券2020-07-18
19H1业绩受财务费用增多承压,西宁项目落地继续扩大文旅版图
房地产安信证券2019-08-29
公司动态点评:业绩阶段性承压,扩大布局蓄力未来发展
轻工制造长城证券2022-04-25
2026H1业绩承压渠道优化发力高端黄金业务
未知机构2026-08-29