猜你想问
存量信用债当前估值及利差有何分布特征?
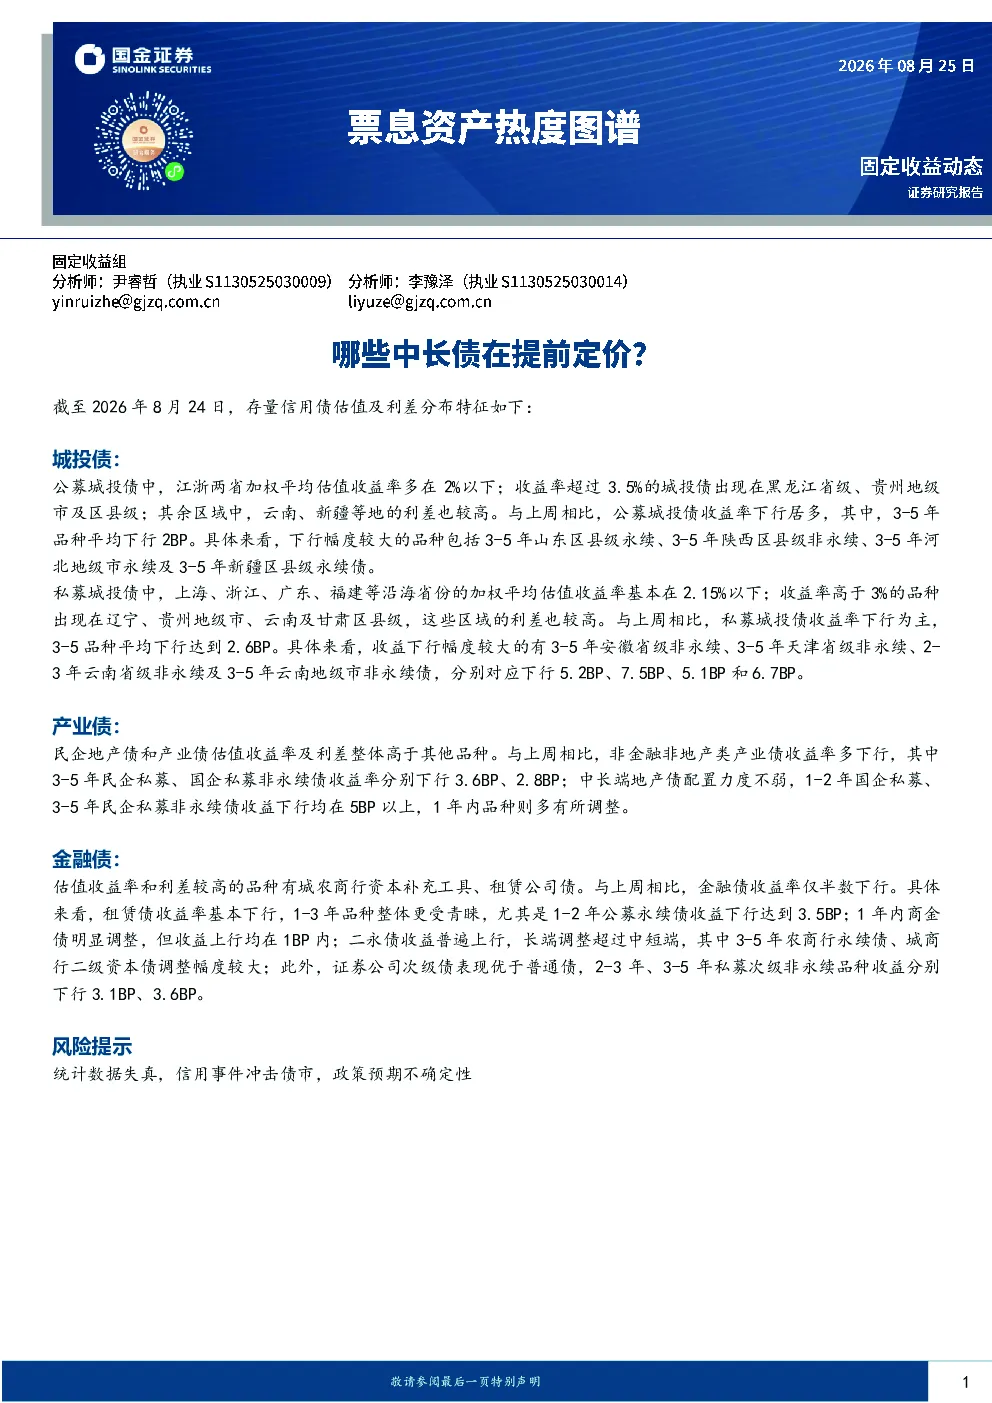
截至2026年8月24日,城投债方面,公募债江浙地区估值多在2%以下,而私募债沿海省份估值基本在2.15%以下。产业债中,非地产类产业债收益率多下行,地产债中长端配置力度不弱。金融债方面,城农商行资本补充工具估值较高,但收益率仅半数下行,租赁债收益率下行明显,证券公司次级债表现优于普通债。整体来看,不同区域和品种的信用债估值及利差存在显著差异,需结合具体区域和品种进行分析。
当前信用债市场发展趋势如何?
当前信用债市场呈现区域分化特征。城投债中,公募债和私募债收益率均有所下行,但不同区域表现差异明显。产业债方面,非地产类产业债收益率下行,地产债中长端配置需求尚可。金融债中,租赁债和次级债收益率下行,但整体金融债收益率变动不大。市场整体呈现结构性分化,投资者需关注不同区域和品种的信用风险变化。
报告中重点分析了哪些信用债品种?
报告重点分析了城投债、产业债和金融债三类品种。城投债中,区分了公募和私募两类,并分析了不同区域的表现差异。产业债中,区分了非地产类产业债和地产债,关注了地产债中长端的配置情况。金融债中,重点关注了城农商行资本补充工具、租赁公司债和证券公司次级债等品种。此外,报告还分析了不同期限品种的收益率变动情况。
当前信用债市场现状如何判断?
当前信用债市场呈现区域和品种分化特征。城投债中,江浙地区公募债估值较低,而贵州等地利差较高。私募债中,沿海省份估值较低,而辽宁等地利差较高。产业债中,非地产类产业债收益率下行,地产债中长端配置需求尚可。金融债中,租赁债和次级债收益率下行,但整体金融债收益率变动不大。市场整体呈现结构性分化,投资者需关注不同区域和品种的信用风险变化。
报告中提示了哪些信用债投资风险?
报告中提示了三项主要风险:一是统计数据可能存在失真,影响投资决策;二是信用事件可能冲击债市,增加信用风险;三是政策预期不确定性可能影响市场走势。投资者需关注这些风险因素,结合自身风险承受能力进行投资决策。此外,报告还指出不同区域和品种的信用债风险存在差异,需进行差异化分析。