猜你想问
依依股份最新报告显示经营有哪些改善趋势?
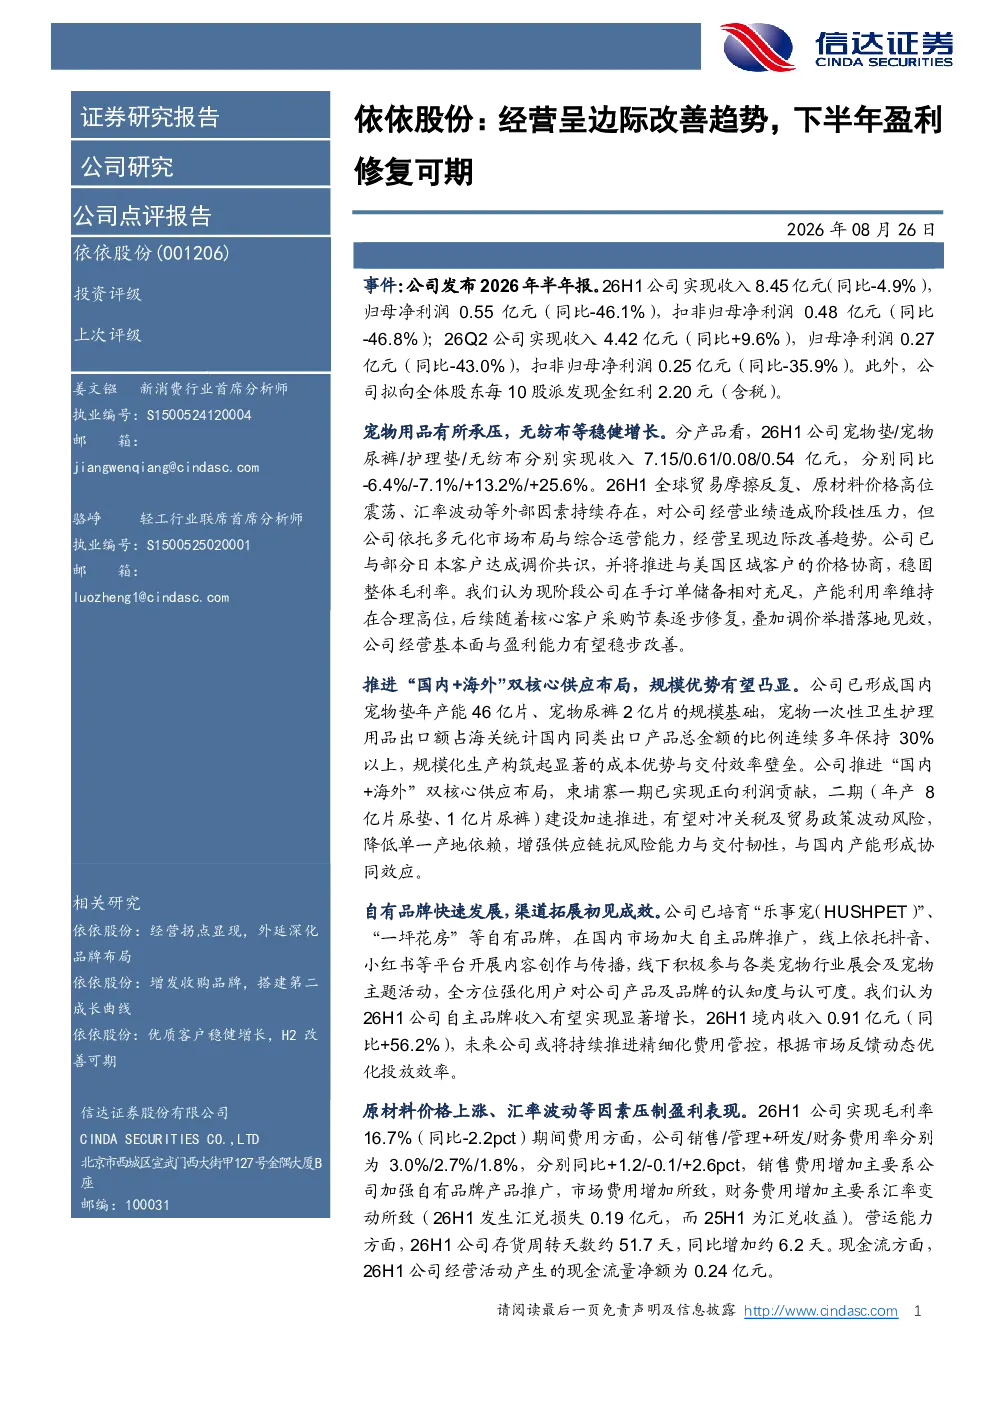
依依股份2026年半年报显示,公司经营呈现边际改善趋势。主要表现在收入端,虽然整体收入同比略有下降(-4.9%),但部分产品如护理垫和无纺布收入实现显著增长(同比+13.2%和+25.6%)。利润端,归母净利润同比大幅下降(-46.1%),但扣非归母净利润降幅略小(-46.8%)。公司通过多元化市场布局与综合运营能力,已与部分日本客户达成调价共识,并计划推进与美国区域客户的价格协商,以稳固整体毛利率。这些举措表明公司在成本控制和市场策略上取得一定成效,经营边际改善趋势明显。
当前宠物行业的发展趋势如何?
当前宠物行业呈现多元化发展趋势。一方面,国内宠物市场持续扩大,消费者对宠物用品的需求日益多样化,推动宠物垫、护理垫等产品需求增长。另一方面,宠物用品行业加速出海,出口额占海关统计国内同类出口产品总金额的比例连续多年保持30%以上,如依依股份已形成国内宠物垫年产能46亿片、宠物尿裤2亿片,并在柬埔寨推进二期建设以加强海外供应布局。此外,品牌化趋势明显,依依股份培育的“乐事宠(HUSHPET)”、“一坪花房”等自有品牌境内收入同比大幅增长(+56.2%),显示出品牌建设对市场份额提升的重要性。综合来看,宠物行业在产品创新、品牌建设和国际化方面均有广阔发展空间。
依依股份报告中的重点分析方向是什么?
依依股份报告的重点分析方向集中在公司经营改善的驱动因素和未来盈利修复的潜力。报告详细分析了公司多元化市场布局对经营稳定性的作用,以及通过调价和产能扩张(如柬埔寨工厂建设)提升盈利能力的策略。特别关注了公司产品线的表现,宠物垫、护理垫和无纺布等细分产品增长强劲,而宠物尿裤收入有所下滑,显示出产品结构优化的必要性。此外,报告还重点分析了自有品牌“乐事宠”等的发展情况,其境内收入高速增长,成为公司新的增长点。通过这些分析,报告揭示了公司经营边际改善的内在逻辑和未来盈利修复的潜力。
从市场现状看,依依股份面临哪些主要挑战?
从市场现状看,依依股份面临的主要挑战包括外部环境和内部运营两方面。外部环境方面,国际贸易摩擦加剧可能影响公司出口业务,原材料和汇率波动也带来成本压力。报告显示,26H1公司毛利率有所下降(-2.2pct),销售费用和财务费用增加,部分源于这些外部因素。内部运营方面,公司产品结构仍需优化,宠物尿裤收入下滑表明部分产品竞争力有待提升。同时,新品牌增速的不确定性也是潜在风险,虽然“乐事宠”等品牌表现亮眼,但整体新品牌的市场份额仍需持续观察。此外,行业竞争加剧也对公司市场份额和盈利能力构成挑战。
依依股份研报中提示了哪些主要风险因素?
依依股份研报提示的主要风险因素包括贸易摩擦加剧、原材料及汇率波动加剧,以及新品牌增速不及预期。贸易摩擦加剧可能导致出口业务受阻,影响公司收入和利润。原材料及汇率波动会直接增加生产成本和财务费用,如报告所示,26H1财务费用增加主要系汇率变动所致。新品牌增速不及预期则关系到公司未来增长潜力,虽然“乐事宠”等品牌表现良好,但整体新品牌的市场拓展仍面临不确定性。这些风险因素可能对公司经营稳定性和盈利能力产生不利影响,投资者需密切关注相关动态。