猜你想问
这份研报的核心内容是什么?
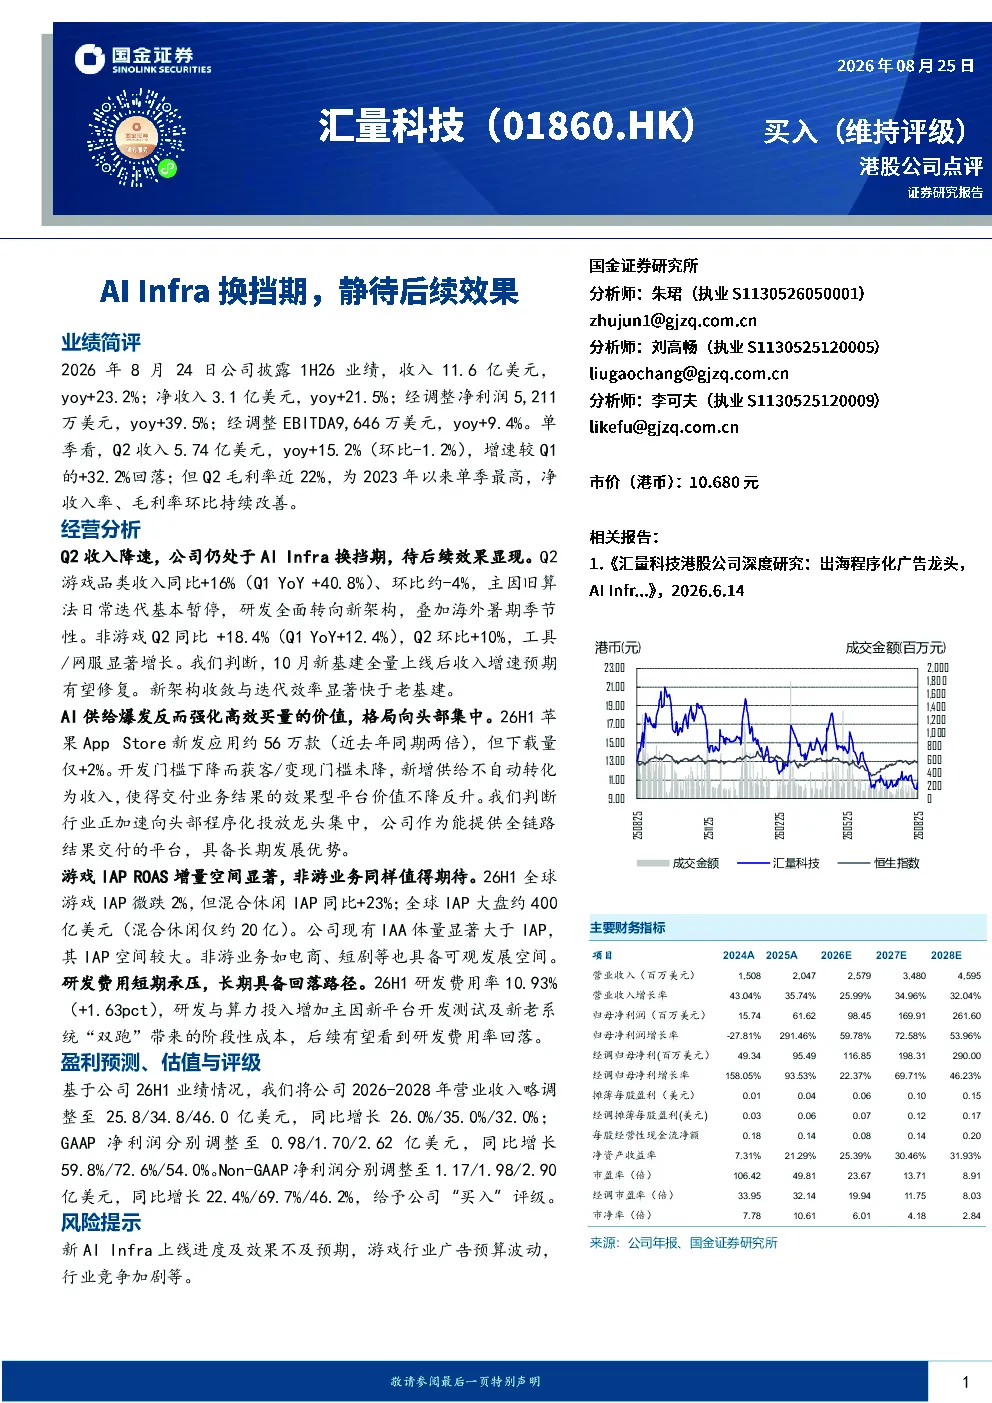
本报告分析了01860汇量科技在2026年上半年的业绩表现,指出公司处于AI基础设施换挡期,Q2收入增速放缓但毛利率改善。报告强调新架构迭代将提升效率,并预测10月新基建上线后收入有望修复。此外,报告探讨了AI供给爆发对高效买量的强化作用,以及游戏IAP和非游业务的增长潜力。
AI赛道目前的发展趋势如何?
AI赛道正经历供给爆发期,开发门槛下降但获客变现门槛未降,导致新增供给不直接转化为收入,反而凸显了效果型平台的价值。行业加速向头部集中,头部程序化投放龙头地位巩固。01860汇量科技作为全链路结果交付平台,具备长期发展优势。游戏IAP市场仍有显著增量空间,非游业务如电商、短剧等也展现可观潜力。
研报重点分析了哪些方向?
研报重点分析了01860汇量科技的经营状况,包括Q2收入增速放缓的原因(旧算法迭代暂停、新架构研发、海外暑期影响等)及非游戏业务的显著增长。报告还深入探讨了AI基础设施的换挡期特征,预测新基建上线后的收入修复潜力。此外,报告评估了游戏IAP ROAS的增量空间,并关注了研发费用短期承压但长期回落的路径。
当前市场对AI基础设施行业的现状判断是什么?
当前AI基础设施行业处于换挡期,新技术架构的收敛与迭代效率显著提升,但短期内增速可能放缓。行业竞争加剧,格局向头部集中,头部平台凭借全链路结果交付能力获得优势。AI供给爆发强化了高效买量的价值,而非直接转化为收入增长。游戏IAP市场虽整体微跌,但混合休闲IAP增长显著,非游业务如电商、短剧等也具备发展空间。
研报提到了哪些风险提示?
研报提示了新AI基础设施上线进度及效果不及预期的风险,以及游戏行业广告预算波动的可能性。此外,行业竞争加剧也可能影响公司发展。报告指出,研发费用短期承压是新技术开发测试及新旧系统“双跑”的成本体现,但长期有望回落。这些风险因素需关注,但研报未涉及投资建议。
你可能感兴趣
深度报告:产品矩阵逐步完善,静待换挡期后的加速超车
浙商国际2022-10-13
行业增速换挡期,静待非电领域市场释放
机械设备信达证券2018-04-13
能源化工周报(烧碱和聚氯乙烯PVC):烧碱上下游表现不及预期,PVC政策加持静待后续效果
宏源期货2024-05-10
技术符合预期、传播效果优异,静待后续新技术、新车型上市
财通证券2026-03-08
公司信息更新报告:下游调整阵痛期,静待后续业绩改善
食品饮料开源证券2024-04-20
腾景宏观产业高频模拟和预测周报:防疫“新十条”存在适应期生产、需求静待企稳修复——基于腾景AI高频模拟和预测
腾景数研2022-12-12
五粮液Q3主动调整致短期承压,蓄力换挡静待风来
太平洋证券2025-10-31
乘用车销量及三季报综述:车市增速换挡 静待消费情绪复苏
交运设备东方财富2018-11-09
公司信息更新报告:2024H1费用投入拖累业绩表现,静待投入效果释放
轻工制造开源证券2024-09-02
酒鬼酒2024Q3点评:静待改革效果显现
食品饮料华安证券2024-11-02