猜你想问
这份研报主要分析了什么内容?
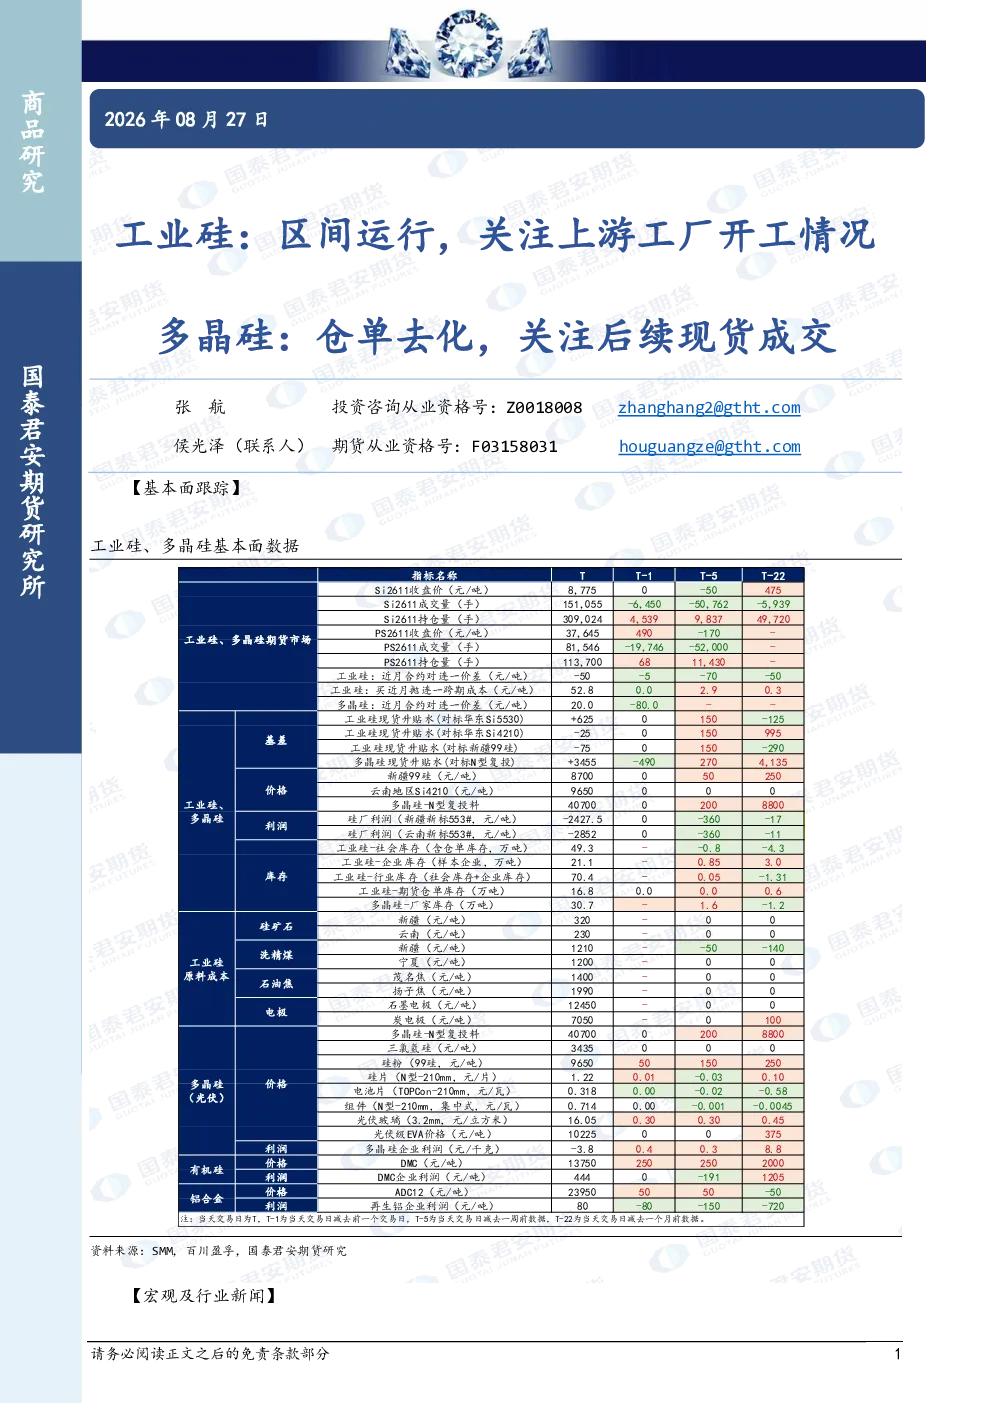
这份研报主要分析了工业硅和多晶硅的市场走势。工业硅预计区间运行,需关注上游工厂开工情况;多晶硅当前关键在于仓单去化,需关注后续现货成交情况。报告基于国家能源局数据,指出我国太阳能发电装机容量持续增长,为相关产业提供支撑。但整体趋势强度被评估为中性,表明市场短期内缺乏明确方向性。研报强调需持续跟踪上游供应及下游需求变化,以把握市场动态。
工业硅和多晶硅的行业发展趋势如何?
工业硅和多晶硅行业发展趋势呈现中性态势。国家能源局数据显示,我国太阳能发电装机容量同比增长16.1%,占全国累计发电装机的31.6%,表明新能源领域对硅材料的需求持续增长。然而,报告指出工业硅和多晶硅的趋势强度均为中性,暗示市场短期内可能面临供需平衡调整。未来需关注上游工厂开工率变化及下游光伏等应用领域的需求释放情况,这些因素将共同影响行业价格走势。目前市场仍处于观察期,缺乏明确的主导力量。
研报重点分析了哪些方向?
研报重点分析了工业硅的上游供应情况及多晶硅的仓单去化进程。对于工业硅,报告强调需关注上游工厂的开工情况,因为供应端的调整将直接影响市场价格。而对于多晶硅,报告则指出当前关键在于仓单的去化速度,这反映了市场对现货成交的预期。此外,报告还结合了宏观数据,如国家能源局发布的太阳能装机容量增长情况,以评估行业长期发展潜力。整体而言,研报聚焦于供需两端的关键变量,为投资者提供了分析框架。
当前市场现状如何判断?
当前工业硅和多晶硅市场处于区间运行状态,整体趋势强度被评估为中性。市场缺乏明确的方向性,价格波动主要受供需关系变化影响。工业硅方面,上游工厂开工情况是关键变量,若开工率提升可能带来供应增加压力;多晶硅方面,仓单去化是当前焦点,去化速度将影响市场对现货成交的预期。国家能源局数据显示,太阳能装机容量持续增长,为硅材料行业提供长期需求支撑,但短期内市场仍需消化现有库存。整体来看,市场处于动态平衡中,需持续跟踪关键指标变化。
研报有哪些风险提示?
研报提示投资者需关注工业硅和多晶硅市场的供需平衡风险。工业硅方面,上游工厂开工率波动可能引发供应端风险,需警惕产能扩张过快导致的价格下行压力。多晶硅方面,仓单去化不及预期可能加剧市场库存压力,影响现货成交情绪。此外,报告强调宏观政策变化也可能对行业产生不确定性影响,例如新能源补贴政策调整可能间接影响硅材料需求。投资者需注意市场情绪波动,以及产业链各环节的潜在风险,理性评估投资决策。