猜你想问
这份研报主要分析了什么内容?
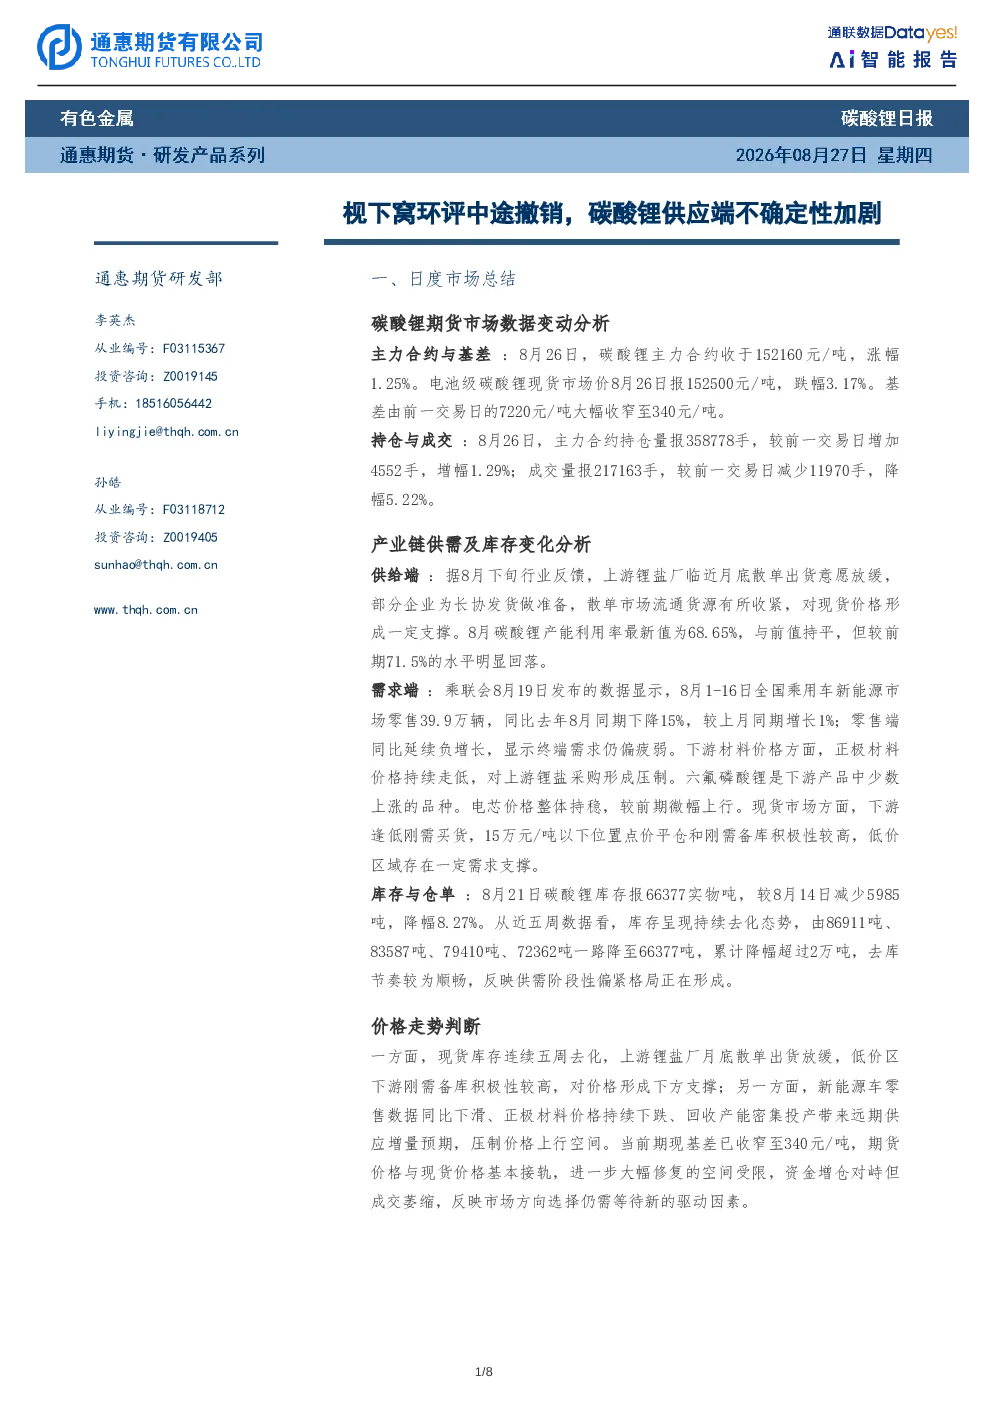
这份研报主要分析了碳酸锂市场的供需变化、价格走势以及相关风险。报告指出,枧下窝环评中途撤销导致碳酸锂供应端不确定性加剧,同时回收产能密集投产也增加了未来供应增量预期。从市场数据来看,8月26日碳酸锂主力合约上涨但基差大幅收窄,显示期货相对现货走强。库存连续五周去化,但需求端受新能源车销量疲弱和下游材料价格下跌压制,价格预计将维持低位区间震荡。
碳酸锂行业未来发展趋势如何?
碳酸锂行业未来发展趋势呈现多空博弈态势。供给端方面,锂盐厂出货放缓和回收产能增加将影响市场供应;需求端方面,新能源车销量疲弱和下游材料价格下跌对价格形成压制。目前库存持续下降但需求缺乏驱动,预计未来一到两周可能维持低位区间震荡,运行区间预计在15万元至15.5万元。回收行业进入投产密集期,未来回收锂供应预计将增加,对价格形成一定压力。
报告重点分析了哪些方向?
报告重点分析了碳酸锂期货市场数据变动、产业链供需及库存变化以及价格走势判断。在期货市场数据方面,报告指出主力合约上涨但基差大幅收窄,呈现量缩仓增格局。在供需方面,上游锂盐厂出货放缓导致市场流通货源收紧,同时回收产能增加带来未来供应增量预期。在库存方面,报告显示库存连续五周去化,反映供需阶段性偏紧格局正在形成。在价格走势方面,报告认为当前市场多空博弈,价格预计将维持低位区间震荡。
当前碳酸锂市场现状如何?
当前碳酸锂市场呈现多空博弈态势。供给端,上游锂盐厂临近月底散单出货意愿放缓,同时回收行业进入投产密集期,未来供应预计将增加。需求端,乘联会数据显示8月新能源车销量同比下滑,下游材料价格下跌对上游锂盐采购形成压制。库存方面,8月21日碳酸锂库存报66377实物吨,较8月14日减少5985吨,呈现持续去化态势。价格方面,当前期现基差已收窄至340元/吨,期货价格与现货价格基本接轨,预计未来一到两周可能维持低位区间震荡,运行区间预计在15万元至15.5万元。
投资碳酸锂相关风险有哪些?
投资碳酸锂相关风险主要包括供应端不确定性加剧和需求端疲弱。供应端风险在于枧下窝环评撤销导致的不确定性,以及回收产能密集投产带来的未来供应增量预期。需求端风险在于新能源车销量疲弱,以及下游正极材料价格持续走低对上游锂盐采购形成的压制。此外,库存持续下降但需求缺乏驱动,可能导致价格维持低位区间震荡,对投资者形成一定压力。投资者需密切关注行业政策变化、供需关系变化以及宏观经济环境等因素对市场的影响。