猜你想问
这份研报的核心内容是什么?
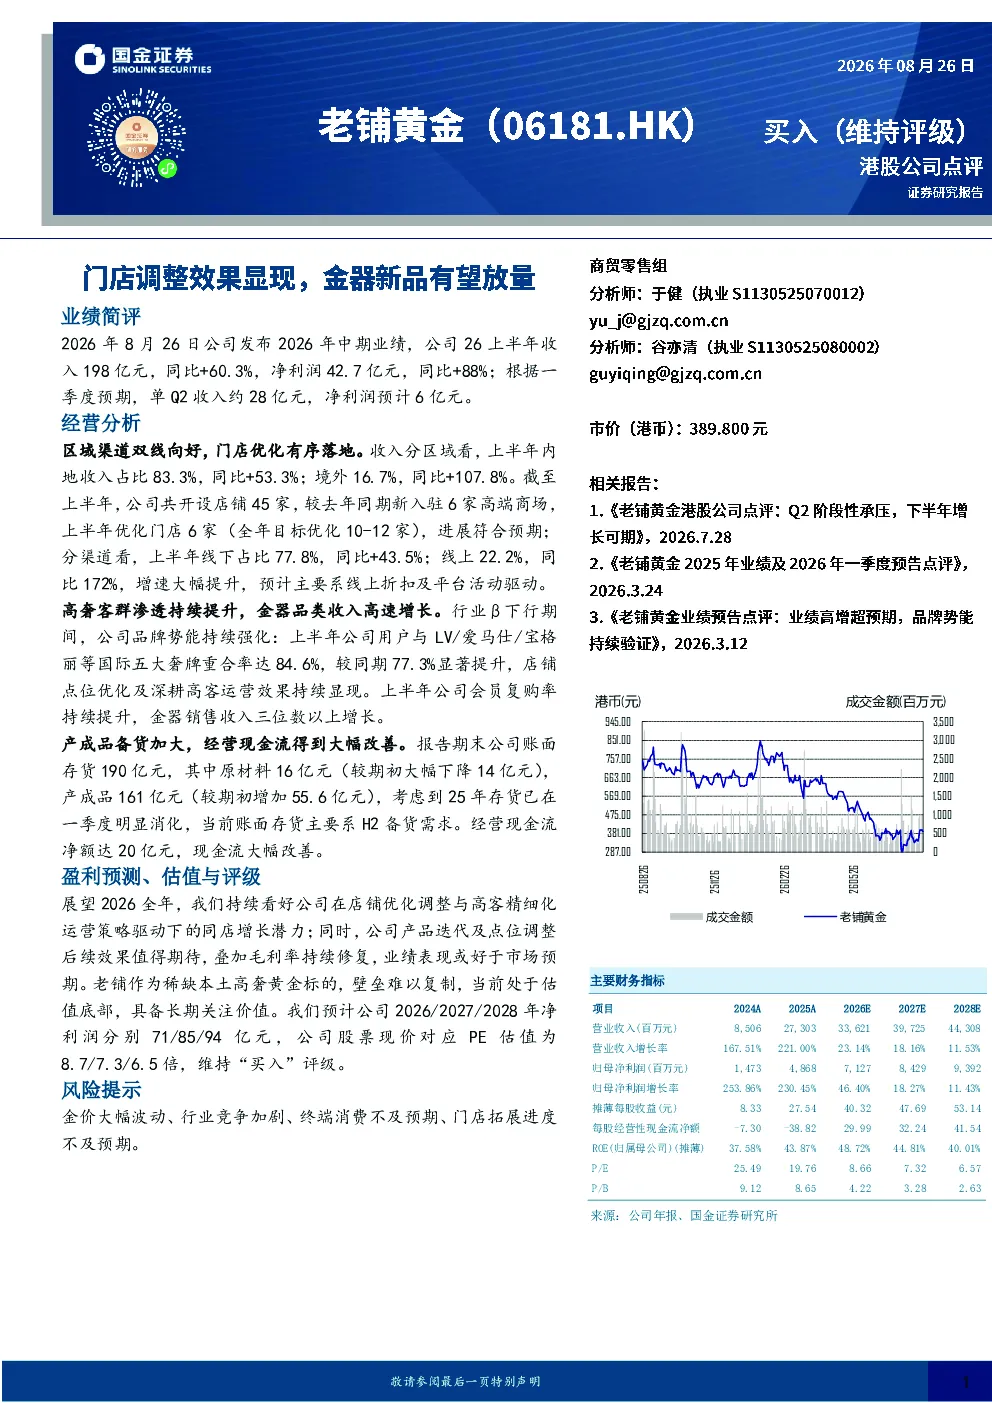
该研报分析了06181老铺黄金2026年上半年的业绩表现,指出公司收入198亿元,同比增长60.3%;净利润42.7亿元,同比增长88%。报告重点探讨了公司通过门店调整和渠道优化带来的增长,特别是金器新品销售有望放量,以及线上渠道的强劲增长,线上收入同比增长172%。此外,还分析了高奢客群渗透率提升和会员复购率改善等积极因素。
黄金行业的发展趋势如何?
黄金行业正经历数字化转型和高端化趋势。随着消费者对品牌和品质的要求提升,高端黄金品牌如老铺黄金受益于高奢客群渗透率提升,与LV等五大奢牌重合率达84.6%。线上渠道成为重要增长点,线上收入同比增长172%,显示出行业数字化转型加速。同时,门店优化策略也在提升线下体验和销售,内地收入占比83.3%,同比增长53.3%。
研报重点分析了哪些方面?
研报重点分析了老铺黄金的业绩表现、区域与渠道策略、客群与品类结构、库存与现金流状况。业绩方面,公司收入和净利润均实现高增长;渠道方面,内地收入占比提升,线上渠道增长迅猛,同时优化线下门店布局;客群方面,高奢客群渗透率提升,会员复购率改善;库存方面,报告期末存货190亿元,主要系H2备货需求,现金流大幅改善。
当前市场对老铺黄金的判断是什么?
市场对老铺黄金的评价较为积极。公司作为稀缺本土高奢黄金标的,其壁垒难以复制,具备长期关注价值。报告预测2026/2027/2028年净利润分别为71/85/94亿元,当前股价对应PE估值8.7/7.3/6.5倍,维持“买入”评级。看好公司在店铺优化和高客运营下的同店增长潜力,以及产品迭代和毛利率修复带来的业绩提升。
研报提到了哪些风险提示?
研报提示了几个主要风险:金价大幅波动可能影响公司盈利能力;行业竞争加剧可能压缩市场份额;终端消费不及预期可能导致销售增长放缓;门店拓展进度不及预期可能影响未来增长。此外,报告期末存货161亿元,其中产成品占比高,也需关注库存管理风险。这些风险因素需投资者密切关注。