猜你想问
这份研报的核心内容是什么?
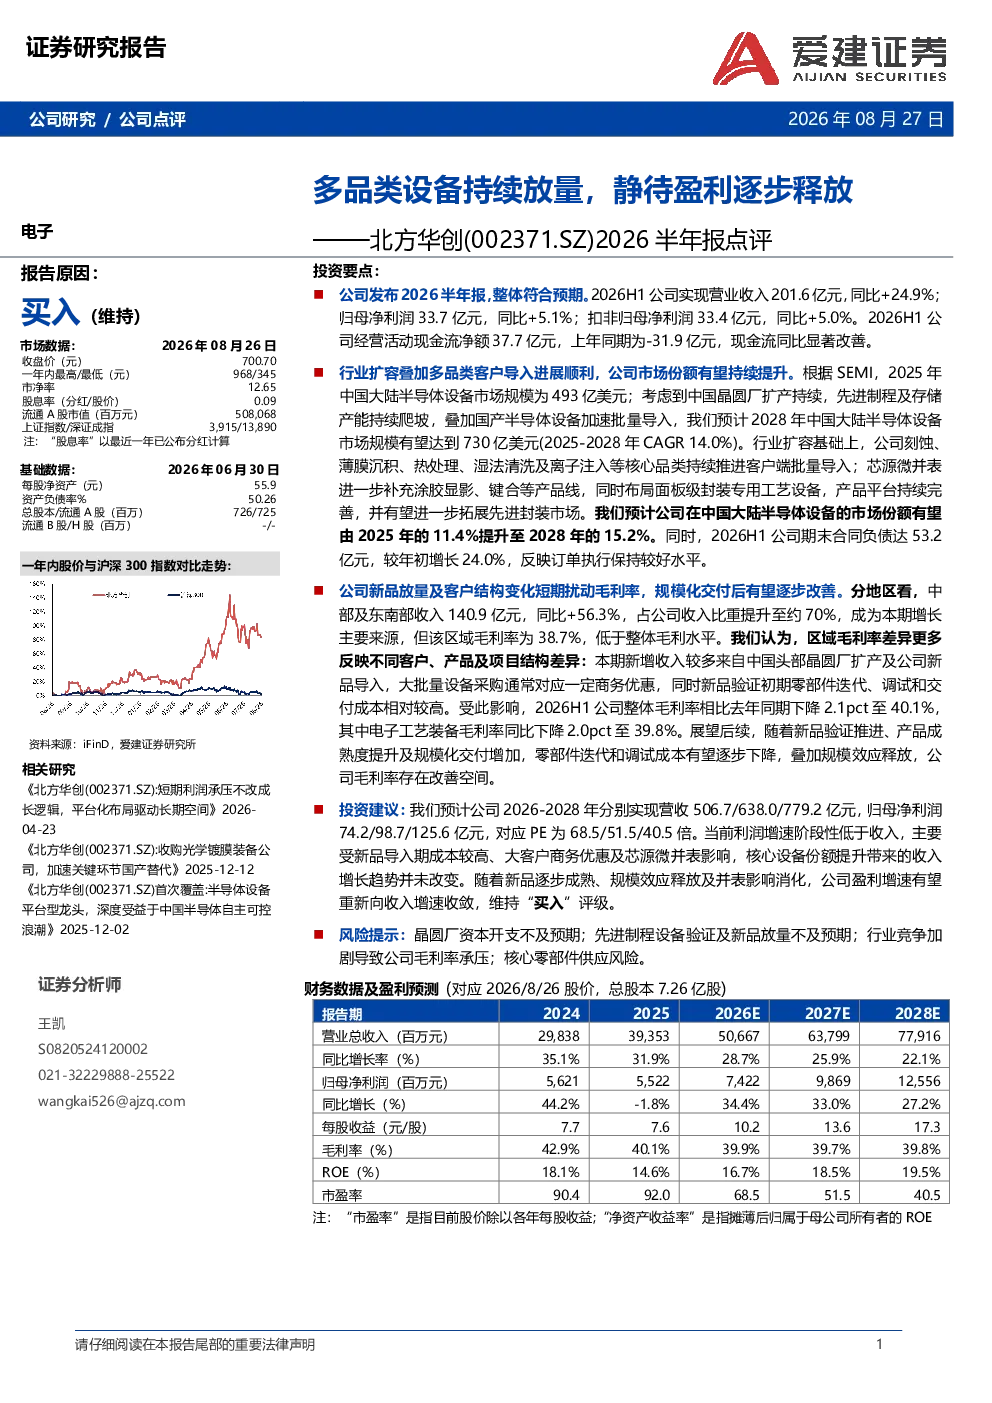
这份研报点评了2026年上半年公司业绩,显示营业收入201.6亿元(同比+24.9%),归母净利润33.7亿元(同比+5.1%)。公司核心设备持续推进客户端批量导入,预计2028年市场份额提升至15.2%。报告指出毛利率短期承压,但长期有望改善,随着新品成熟及规模效应释放,零部件成本下降将逐步提升毛利率水平。
电子设备行业的发展趋势如何?
预计2028年中国大陆半导体设备市场规模达730亿美元(2025-2028年CAGR 14.0%)。公司核心品类设备持续推进客户端批量导入,市场份额有望提升。行业扩容与公司份额提升趋势不变,但短期利润增速低于收入,长期盈利增速有望收敛。
研报重点分析了哪些方面?
报告重点分析了公司业绩符合预期,经营活动现金流净额显著改善。同时关注区域毛利率差异,中部及东南部收入占比约70%但毛利率较低,主要因新增收入来自头部晶圆厂扩产及新品导入。报告还预测了2026-2028年营收及净利润增长,并指出随着新品成熟及规模效应释放,盈利增速有望收敛。
当前市场现状如何判断?
中国大陆半导体设备市场规模预计2028年达730亿美元,行业扩容明显。公司核心品类设备持续推进客户端批量导入,市场份额有望提升至15.2%。2026H1合同负债达53.2亿元,订单执行良好。但短期毛利率承压,区域毛利率差异明显,需关注新品成熟及规模效应释放情况。
研报提到了哪些风险提示?
报告提示的风险包括:晶圆厂资本开支不及预期、先进制程设备验证及新品放量不及预期、行业竞争加剧、核心零部件供应风险。这些风险可能影响公司业绩及市场份额提升,需持续关注行业动态及公司应对措施。
你可能感兴趣
灵鸽科技2026半年报点评:26H1盈利短期承压,26H2项目集中交付放量有望持续高增
机械设备东吴证券2026-08-25
三季度盈利略低于预期,静待业绩逐步释放
化石能源信达证券2018-10-29
2026半年报点评:短期业绩承压,静待经营拐点兑现
交通运输西南证券2026-08-26
2019年报点评:渠道与品类蓄势待发,静待业绩释放
食品饮料长城证券2020-03-16
2026半年报点评:高端PCB设备放量,先进封装业务加速突破
机械设备爱建证券2026-08-28
君实生物(1877.HK)2026半年报点评 核心产品稳步放量,创新管线梯队逐步兑现
西南证券2026-08-28
季报点评:新品类放量带动Q3收入提速,期待后续业绩逐步释放
纺织服装国盛证券2024-11-02
半年报点评:血制品符合预期,静待疫苗放量
医药生物莫尼塔2019-08-30
公司事件点评报告:毛利率下滑半年报业绩承压,静待储能业务放量
公用事业华鑫证券2024-08-27
2026年半年报点评:环比减亏,静待尊界新车放量
交通运输东吴证券2026-08-24