猜你想问
这份研报主要讲了什么内容?
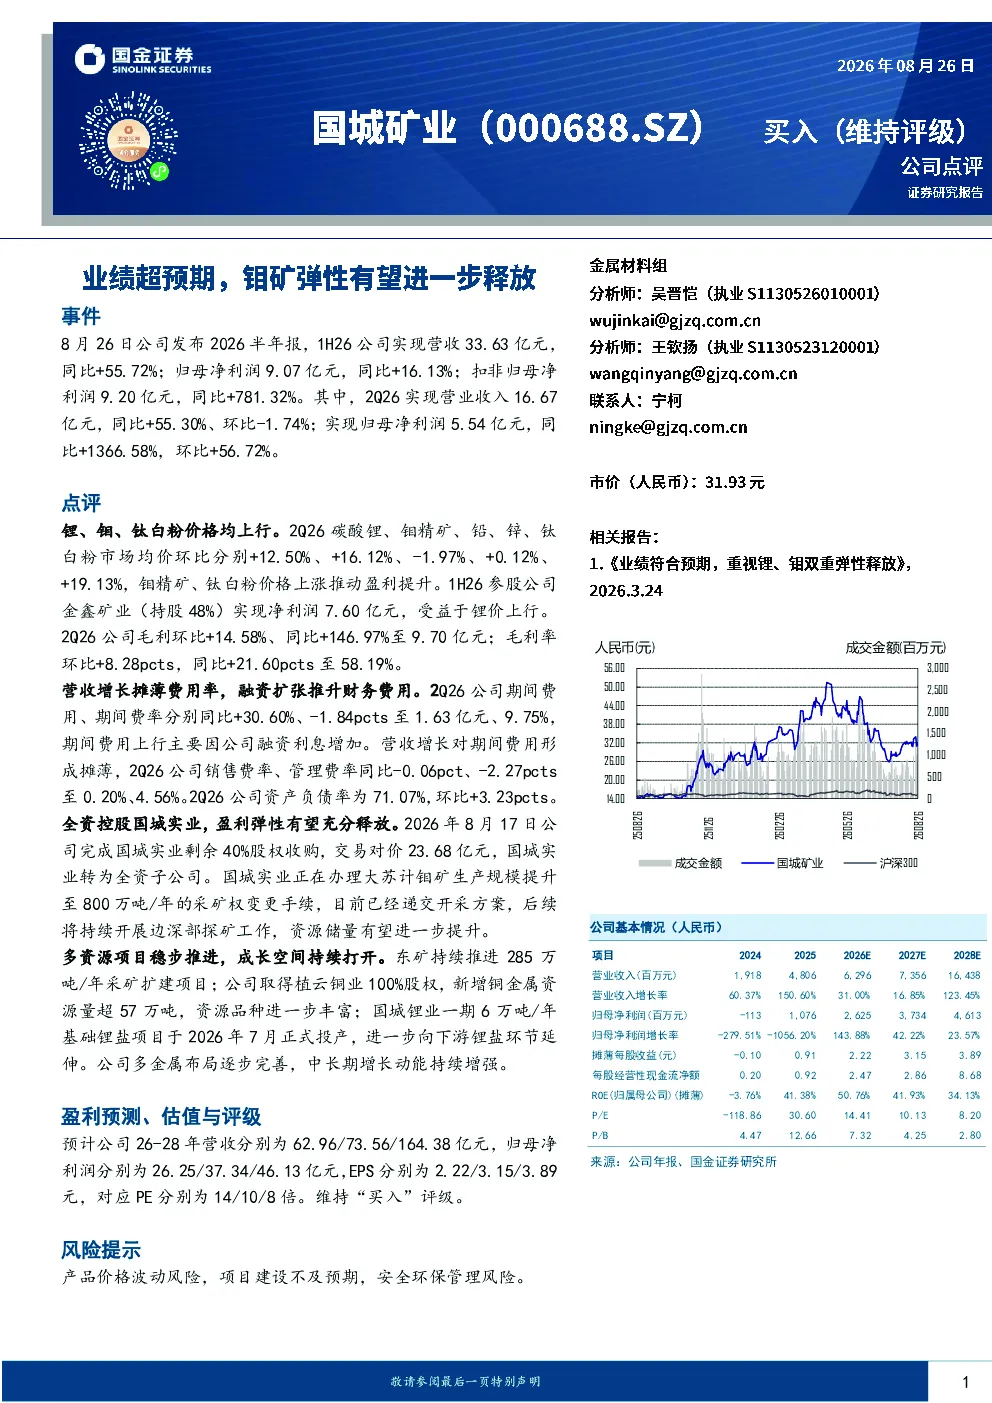
这份研报主要分析了国城矿业2026年半年业绩表现及未来发展趋势。报告显示,公司1H26营收同比增长55.72%至33.63亿元,归母净利润同比增长16.13%至9.07亿元,扣非归母净利润同比激增781.32%。其中,2Q26归母净利润同比大幅增长1366.58%。业绩增长主要得益于锂、钼、钛白粉等主要产品价格上涨,推动公司盈利能力显著提升。报告还介绍了公司毛利率、费用率及资产负债率等关键财务指标变化情况。
有色金属行业目前的发展趋势如何?
有色金属行业目前呈现价格上涨与需求扩张的双重积极态势。报告指出,锂、钼、钛白粉等关键金属价格普遍上涨,其中碳酸锂、钼精矿市场均价环比分别上涨12.50%和16.12%。行业上游资源项目进展顺利,如东矿采矿扩建项目持续推进,植云铜业股权收购完成,新增铜金属资源量超57万吨。同时,公司向下游锂盐环节延伸布局,国城锂业一期项目已投产。这些迹象表明,有色金属行业正经历周期性复苏,资源稀缺性提升为行业带来长期发展机遇。
研报重点分析了哪些方面?
研报重点分析了国城矿业的经营业绩、盈利能力及未来项目进展。在业绩方面,报告详细拆解了公司营收、净利润、毛利率等核心财务数据,特别突出了扣非归母净利润的爆发式增长。在经营分析中,报告强调了锂、钼价格上涨对盈利的拉动作用,并披露了参股公司金鑫矿业受益锂价上涨的净利润表现。项目进展方面,报告重点介绍了东矿扩建、植云铜业整合及国城锂业投产等关键举措,以及全资控股国城实业的股权收购完成情况。此外,报告还分析了公司费用率及资产负债率变化,揭示了融资扩张对财务结构的影响。
当前市场对有色金属行业的判断是什么?
当前市场对有色金属行业的判断呈现积极乐观态势。一方面,全球宏观经济复苏带动基础金属需求增长,另一方面,新能源、半导体等行业持续发展推高关键金属价格。报告中的数据显示,锂、钼等金属价格持续上行,公司业绩显著改善,印证了行业景气度提升。同时,资源项目加速推进,如国城实业钼矿产能提升至800万吨/年,显示行业龙头企业在资源布局上的优势。市场普遍认为,有色金属行业正进入新一轮景气周期,资源稀缺性带来的价值提升逻辑得到验证。
研报提示了哪些主要风险?
研报提示了三方面主要风险:一是产品价格波动风险,有色金属价格受供需关系、宏观经济及政策等多重因素影响,存在上涨或下跌的不确定性,可能直接影响公司盈利稳定性。二是项目建设不及预期风险,东矿扩建、植云铜业整合等项目存在进度延迟或成本超支的可能,影响公司资源储备和产能扩张计划。三是安全环保管理风险,矿业开采涉及安全生产和环境保护,需持续投入合规管理,任何重大事故或环保处罚都可能对公司经营造成不利影响。这些风险需投资者密切关注。