猜你想问
安集科技2026年业绩表现如何?
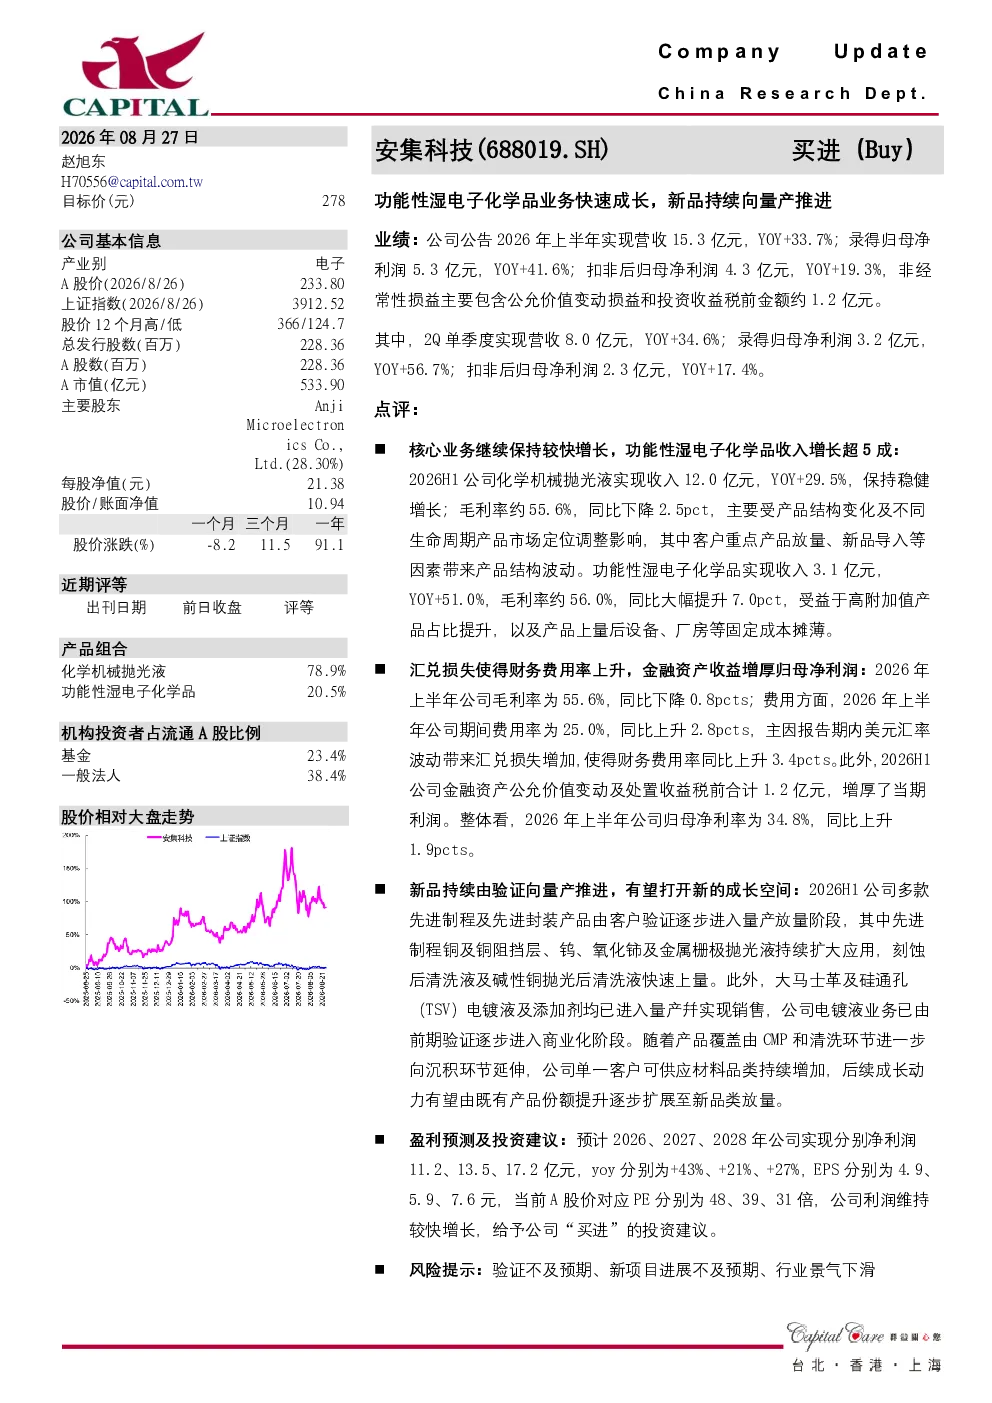
安集科技2026年上半年业绩表现强劲,实现营收15.3亿元(同比增长33.7%),归母净利润5.3亿元(同比增长41.6%)。核心业务功能性湿电子化学品收入增长显著,达3.1亿元(同比增长51.0%),毛利率提升7.0pct。化学机械抛光液收入12.0亿元(同比增长29.5%),毛利率约55.6%。财务费用率上升主要受汇兑损失影响,但金融资产收益增厚净利润,归母净利率达34.8%。
功能性湿电子化学品赛道发展趋势如何?
功能性湿电子化学品赛道正经历快速发展,安集科技核心业务收入增长显著,达3.1亿元(同比增长51.0%),毛利率提升7.0pct。公司新品持续放量,先进制程铜及铜阻挡层、钨、氧化铈及金属栅极抛光液等已扩大应用,产品覆盖从CMP和清洗环节向沉积环节延伸,单一客户可供应材料品类增加,成长动力有望扩展至新品类放量。
本报告重点分析了哪些方面?
本报告重点分析了安集科技2026年上半年业绩表现,包括营收、净利润、毛利率等关键财务数据。同时深入探讨了公司核心业务功能性湿电子化学品及化学机械抛光液的收入增长情况,以及新品持续放量带来的业务拓展,如先进制程材料、刻蚀后清洗液、大马士革及硅通孔(TSV)电镀液等产品的市场应用情况。
当前湿电子化学品市场现状如何?
当前湿电子化学品市场呈现快速增长态势,安集科技作为行业领先企业,其功能性湿电子化学品收入达3.1亿元(同比增长51.0%),化学机械抛光液收入12.0亿元(同比增长29.5%)。公司新品持续放量,产品覆盖从CMP和清洗环节向沉积环节延伸,单一客户可供应材料品类增加,市场竞争力持续提升。
本报告提示了哪些风险?
本报告提示的风险包括验证不及预期、新项目进展不及预期、行业景气下滑。验证不及预期可能导致产品性能未达预期,影响市场推广;新项目进展不及预期可能影响公司产能扩张和收入增长;行业景气下滑可能影响整体市场需求,进而影响公司业绩表现。
你可能感兴趣
持续加码湿电子化学品,成长板块蓄势待发
基础化工华安证券2022-12-28
化工行业深度报告:新材料系列报告之一:湿电子化学品需求与替代的成长旋律
基础化工开源证券2020-04-12
2026年半年报点评Q2收入延续高增,湿电子化学品与电镀液打开成长空间
华创证券2026-09-01
2026半年报点评氯碱与C3C4驱动业绩修复,湿电子化学品打开成长空间
中泰证券2026-09-02
收入利润高增,抛光液与湿电子化学品引领成长
国投证券2025-09-07
深耕电镀+光刻湿电子化学品,先进封装驱动成长
中邮证券2024-12-17
湿电子化学品行业纯正标的,受益于下游景气度好转,募投项目助力高速成长,深耕高世代显示领域,开启加速成长模式
基础化工民生证券2017-08-29
先进封装驱动成长,拟收购马来西亚INOFINE公司夯实湿电子化学品布局
中邮证券2024-10-27
拟筹划兴福电子分拆上市,湿电子化学品业务步入发展快车道
基础化工德邦证券2021-08-16
设备及湿电子化学品业务进展顺利,看好全年业绩高增长
公用事业华创证券2021-10-24