猜你想问
这份研报主要分析了中际联合的哪些核心内容?
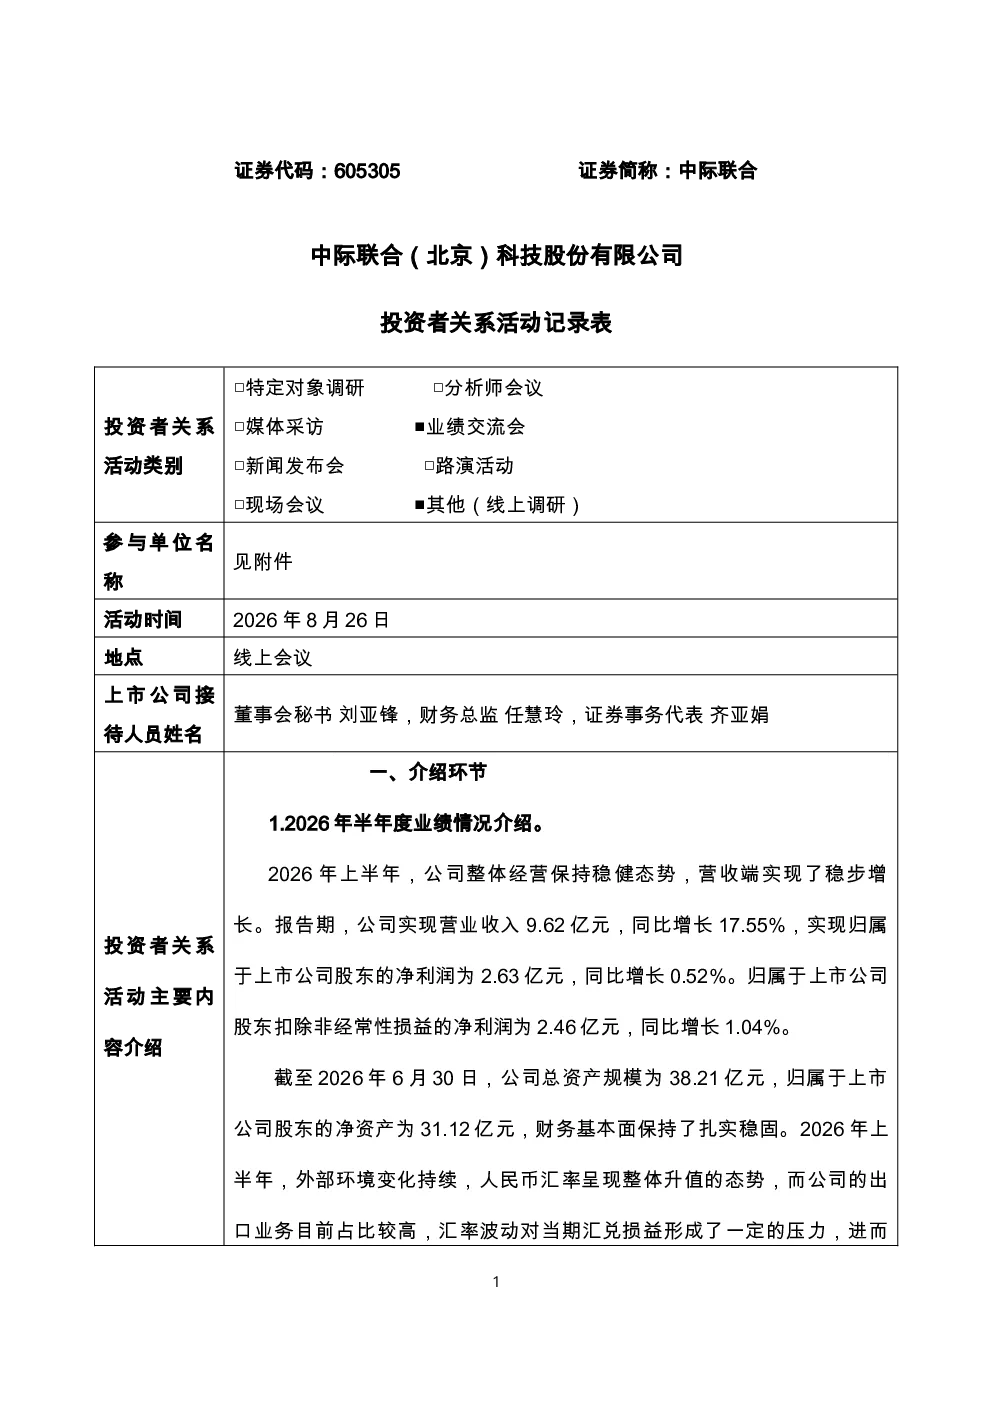
这份研报主要分析了中际联合2026年上半年的经营情况。公司坚守价值增长趋势,高空安全升降产品收入同比增长约17.46%,收入占比近70%。存量出保设备带动年检、维保等订单增长。风电仍是核心支撑,非风电行业收入占比提升。净利润增速低于营业收入增速的主要原因为汇兑损失、增值税即征即退金额同比减少以及国内收入占比略高且毛利率低于海外,影响综合毛利率。
风力发电行业的发展趋势如何?
研报对风力发电行业保持乐观,认为行业降幅显著收窄。根据“十五五”规划,2030年风电装机占比将超50%,海上风电新增开工规模达1亿千瓦。非风电市场收入增长超50%,占比约2%,未来增速有望加快,其能源安全系统解决方案可广泛应用于多领域。这些信息表明风力发电行业前景向好,具有长期发展潜力。
研报重点分析了中际联合的哪些方面?
研报重点分析了中际联合的核心主业持续发力情况,特别是高空安全升降产品收入增长约17.46%,收入占比近70%。同时关注了存量出保设备带动的年检、维保等订单增长,以及风电和非风电行业的收入占比变化。此外,还分析了净利润增速低于营业收入增速的原因,包括汇兑损失、增值税即征即退金额减少以及国内外收入结构差异等。这些分析有助于全面了解公司的经营状况和发展方向。
当前风力发电市场的现状如何?
当前风力发电市场呈现积极态势。根据研报,行业降幅显著收窄,海上风电新增开工规模达1亿千瓦,显示出市场的扩张动力。风电仍是中际联合的核心支撑,公司高空安全升降产品收入占比近70%,且存量出保设备带动年检、维保等订单增长。这些数据表明风力发电市场正在逐步恢复增长,并具备较大的发展空间。
研报提示了哪些风险?
研报提示的主要风险包括汇兑损失导致净利率下降约4个百分点,以及国际局势及关税影响导致北美订单放缓。此外,“其他收益”中增值税即征即退金额同比减少,也可能对利润产生一定影响。这些风险因素需要关注,可能对公司未来的经营业绩产生不利影响。