猜你想问
漱玉平民2026年净利润下降的原因是什么?
漱玉平民2026年上半年净利润同比下降28.90%,主要受应收款项坏账准备计提大幅增加影响。具体原因包括:坏账准备计提基数扩大(应收款项账面余额增长)、部分应收款项账龄延长适用更高计提比例。公司后续将加强客户信用管理、优化授信政策、常态化开展应收款项质询与催收,以降低坏账风险。
漱玉平民门店发展情况如何?
截至2026年6月底,漱玉平民全国门店总数8,719家(直营4,870家,加盟3,849家),覆盖山东、辽宁、黑龙江等7省。可比门店经营持续向好,复苏势头增强。多元化业务方面,门店改造效果显著,健康驿站转型推进中,探索健康管理服务商业模式。
漱玉平民与大树合作的进展和意义?
漱玉平民与大树合作已完成试点验证大树海外供应链与运营优势,新增合作形式包括:门店植入非药专区/专柜,发挥大树供应链与运营能力;强化大树海外特色非药服务商定位,探索供应链赋能路径。合作有助于提升供应链效率和运营能力,拓展非药业务领域。
漱玉平民如何提升利润率?
漱玉平民多维度推动毛利率与净利润率改善,包括:优化SKU结构提升毛利率、整合线上线下提升单店人效/坪效、数字化降本;研究线上线下融合与AI场景再造以进一步增利。通过多措并举,公司致力于提升整体盈利能力。
漱玉平民面临哪些风险?
漱玉平民面临的主要风险包括:应收款项坏账风险增加、线上处方药合规影响导致增速放缓、行业出清压力对中小连锁的影响。公司需加强信用管理、适应监管变化、稳健扩张以应对潜在风险。
你可能感兴趣
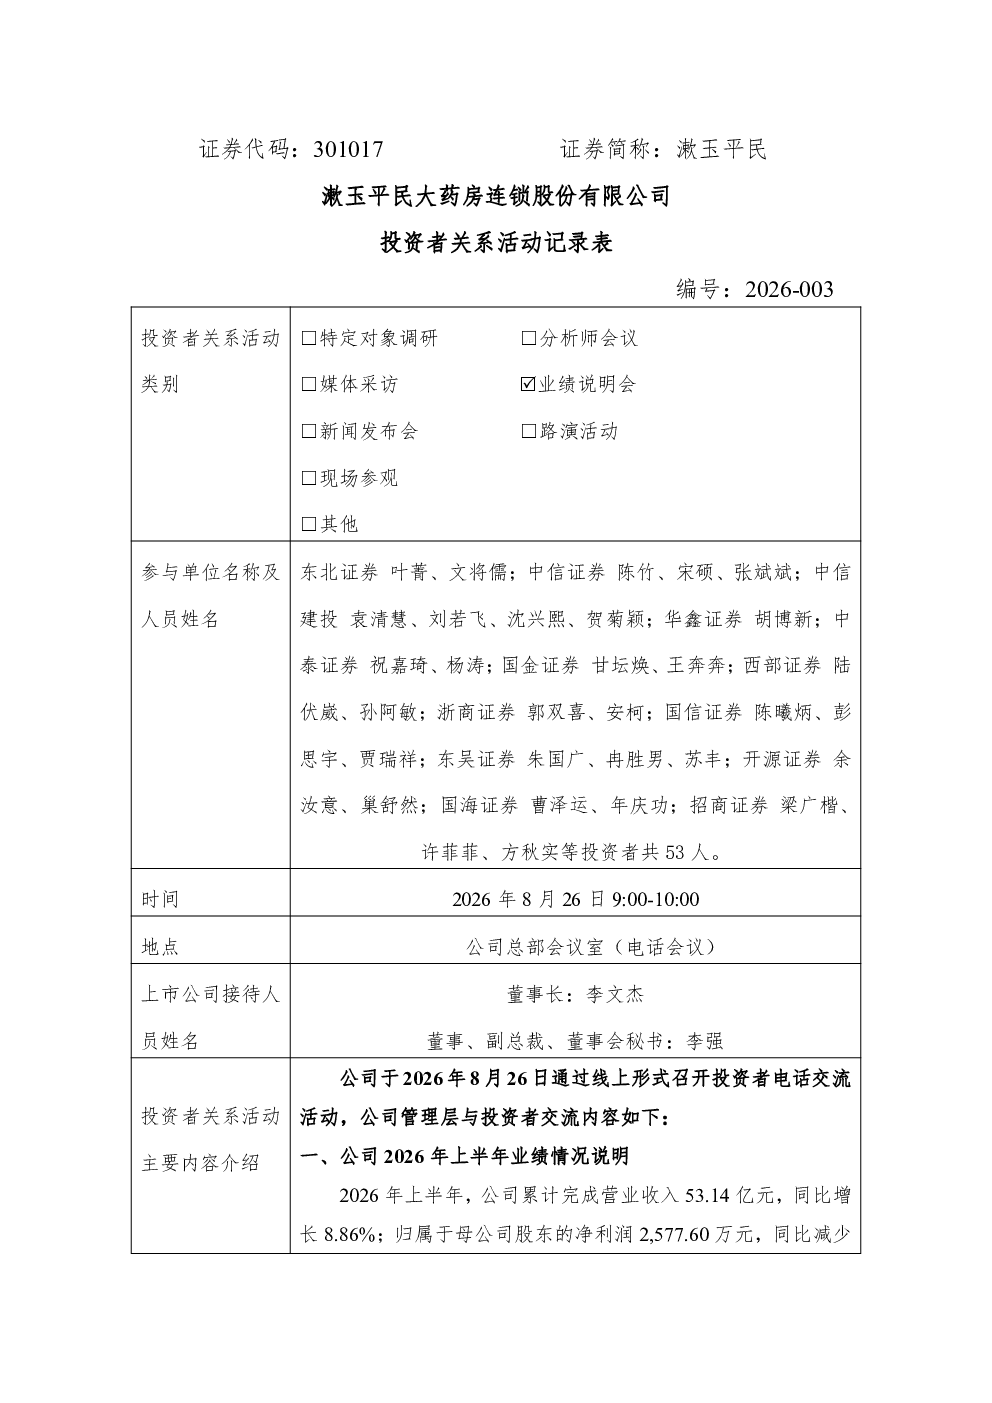
漱玉平民投资者关系管理信息
未知机构2024-10-30
漱玉平民301017调研纪要20260826
未知机构2026-08-26
301531 春光集团 投资者关系管理信息20260826
未知机构2026-08-26
301536 星宸科技 301536星宸科技投资者关系管理信息20260826
未知机构2026-08-26
000065 北方国际 000065北方国际投资者关系管理信息20260826
未知机构2026-08-26
300054 鼎龙股份 300054鼎龙股份投资者关系管理信息20260826
未知机构2026-08-26
001322 箭牌家居 001322箭牌家居投资者关系管理信息20260826
未知机构2026-08-26
300119 瑞普生物 300119瑞普生物投资者关系管理信息20260826
未知机构2026-08-26
000672 上峰材料 000672上峰材料投资者关系管理信息20260826
未知机构2026-08-26
300757 罗博特科 300757罗博特科投资者关系管理信息20260826
未知机构2026-08-27