猜你想问
这份研报主要讲了什么内容?
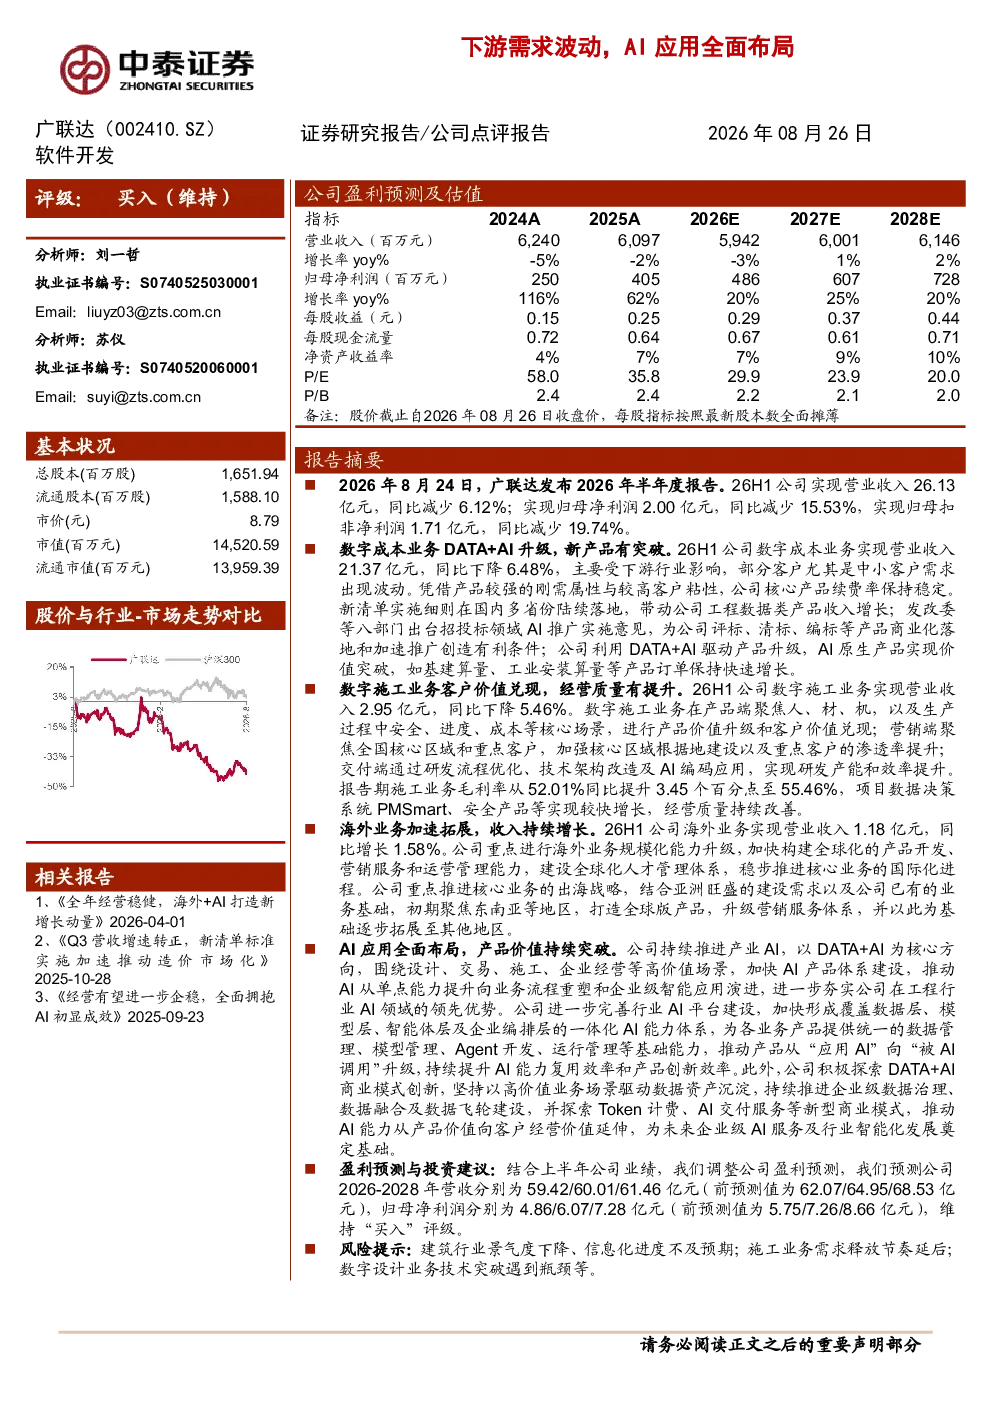
这份研报主要分析了广联达2026年半年度报告,涵盖了公司概况、业绩表现、业务板块分析、AI应用布局、盈利预测与投资建议以及风险提示。报告显示,广联达26H1营业收入26.13亿元,同比减少6.12%;归母净利润2.00亿元,同比减少15.53%。数字成本业务收入21.37亿元,同比下降6.48%,但AI产品订单快速增长。公司以DATA+AI为核心,加快AI产品体系建设,推动AI从单点能力向业务流程重塑演进。
当前建筑行业信息化发展趋势如何?
当前建筑行业信息化发展趋势呈现数字化转型加速态势,广联达作为行业龙头,积极布局AI应用,推动行业从传统信息化向智能化升级。公司数字成本业务虽受下游需求波动影响,但AI产品如基建算量、工业安装算量订单快速增长,显示AI技术在建筑行业的渗透率持续提升。此外,海外业务收入同比增长1.58%,表明国际化布局逐步推进。
研报对广联达哪些业务板块进行了重点分析?
研报重点分析了广联达的数字成本业务、数字施工业务和海外业务。数字成本业务方面,报告指出虽然收入同比下降6.48%,但核心产品续费率稳定,工程数据类产品收入增长,AI产品订单快速增长。数字施工业务收入2.95亿元,同比下降5.46%,但毛利率提升至55.46%,PMSmart、安全产品增长较快。海外业务收入1.18亿元,同比增长1.58%,初期聚焦东南亚地区。
广联达当前的市场表现如何?
广联达当前市场表现呈现结构性分化,26H1营业收入26.13亿元,同比减少6.12%;归母净利润2.00亿元,同比减少15.53%。数字成本业务受下游行业影响收入有所下滑,但AI产品表现亮眼,数字施工业务毛利率提升至55.46%。公司市值1452.06百万元,流通市值1395.94百万元,市价8.79元。
研报提示了哪些主要风险?
研报提示了建筑行业景气度下降、信息化进度不及预期、施工业务需求释放节奏延后、数字设计业务技术突破瓶颈等主要风险。建筑行业景气度下降可能影响公司业务扩张,信息化进度不及预期则可能导致市场渗透率增长放缓。施工业务需求释放节奏延后可能影响短期业绩,数字设计业务技术突破瓶颈则可能制约长期竞争力。