猜你想问
恒立液压上半年收入增长多少?
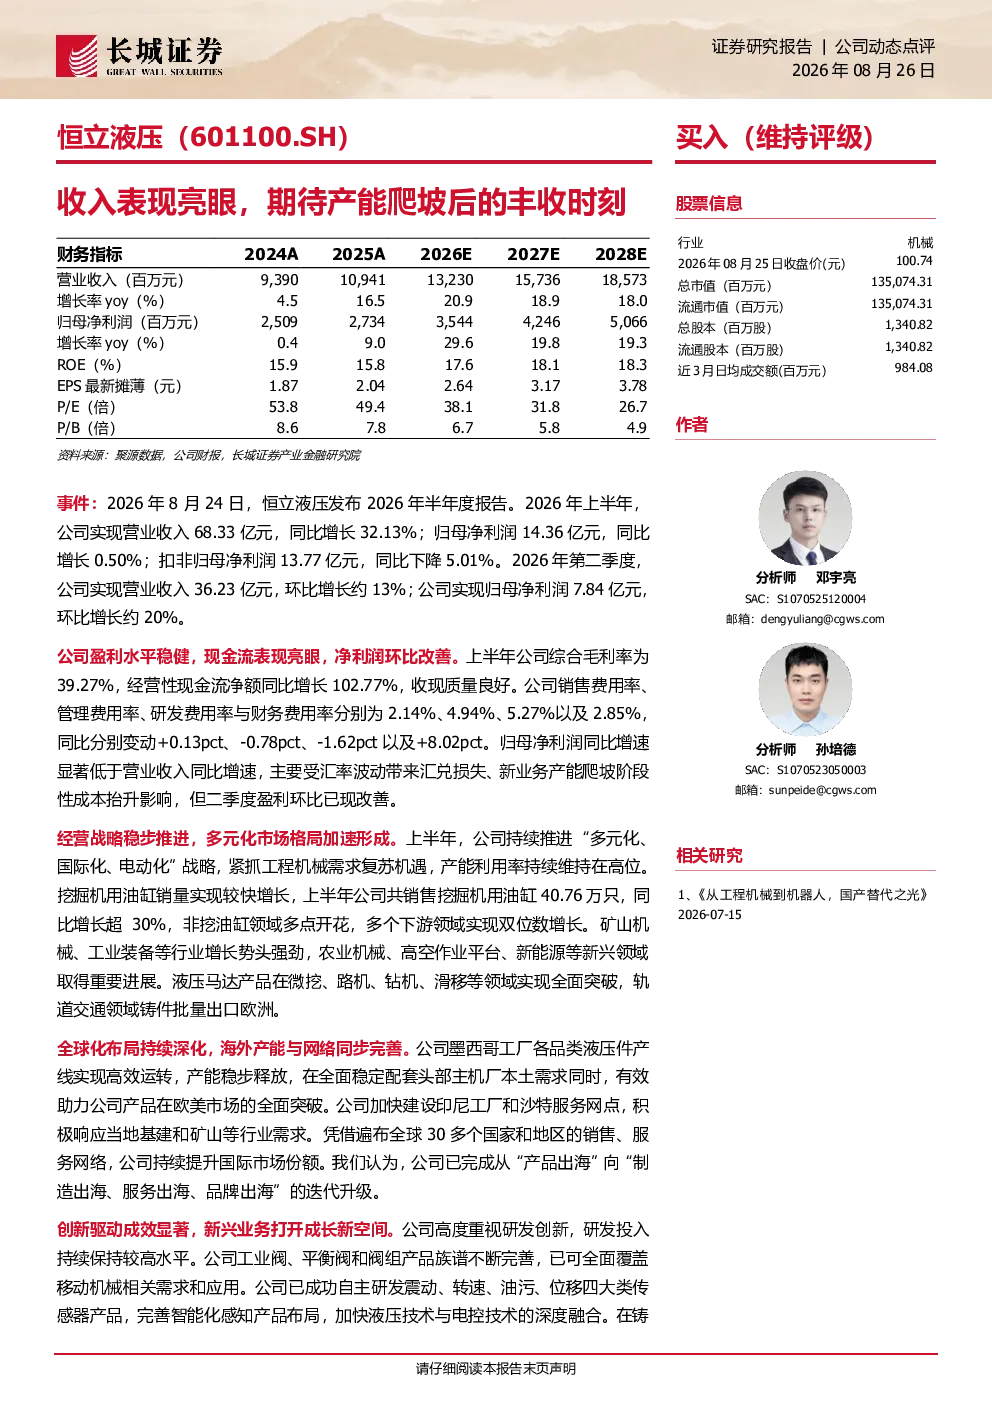
恒立液压2026年半年度报告显示,公司上半年实现营业收入68.33亿元,同比增长32.13%。公司盈利水平稳健,现金流表现亮眼,经营性现金流净额同比增长102.77%,收现质量良好。毛利率为39.27%,但净利润同比增速显著低于营业收入同比增速,主要受汇率波动带来汇兑损失、新业务产能爬坡阶段性成本抬升影响。二季度盈利环比已现改善。
工程机械行业发展趋势如何?
恒立液压持续推进“多元化、国际化、电动化”战略,紧抓工程机械需求复苏机遇,产能利用率持续维持在高位。挖掘机用油缸销量同比增长超30%,非挖油缸领域多点开花,矿山机械、工业装备等行业增长势头强劲,农业机械、高空作业平台、新能源等新兴领域取得重要进展。液压马达产品在微挖、路机、钻机、滑移等领域实现全面突破,轨道交通领域铸件批量出口欧洲。
恒立液压报告重点分析了哪些方向?
恒立液压报告重点分析了公司多元化、国际化、电动化战略的推进情况,以及产能爬坡对业绩的影响。报告显示,公司紧抓工程机械需求复苏机遇,产能利用率持续维持在高位,挖掘机用油缸销量同比增长超30%,非挖油缸领域多点开花。同时,公司全球化布局持续深化,海外产能与网络同步完善,墨西哥工厂各品类液压件产线实现高效运转,产能稳步释放。此外,公司创新驱动成效显著,新兴业务打开成长新空间,已成功自主研发震动、转速、油污、位移四大类传感器产品,完善智能化感知产品布局。
工程机械市场现状如何?
恒立液压报告显示,工程机械市场需求复苏,公司产能利用率持续维持在高位。挖掘机用油缸销量同比增长超30%,非挖油缸领域多点开花,矿山机械、工业装备等行业增长势头强劲,农业机械、高空作业平台、新能源等新兴领域取得重要进展。液压马达产品在微挖、路机、钻机、滑移等领域实现全面突破,轨道交通领域铸件批量出口欧洲。公司凭借遍布全球30多个国家和地区的销售、服务网络,持续提升国际市场份额。
恒立液压报告有哪些风险提示?
恒立液压报告提示了以下风险:下游工程机械需求不及预期风险、汇率持续波动风险、海外业务拓展进度不及预期风险、线性执行器产业化进度不及预期风险。报告指出,公司业绩短期承压,未来有望完成产能爬坡形成规模效应,叠加汇兑基数减少,有望迎来丰收时刻。公司持续推进的“多元化、国际化、电动化”战略已构筑起增长引擎和盈利护城河。