猜你想问
这份研报的核心内容是什么?
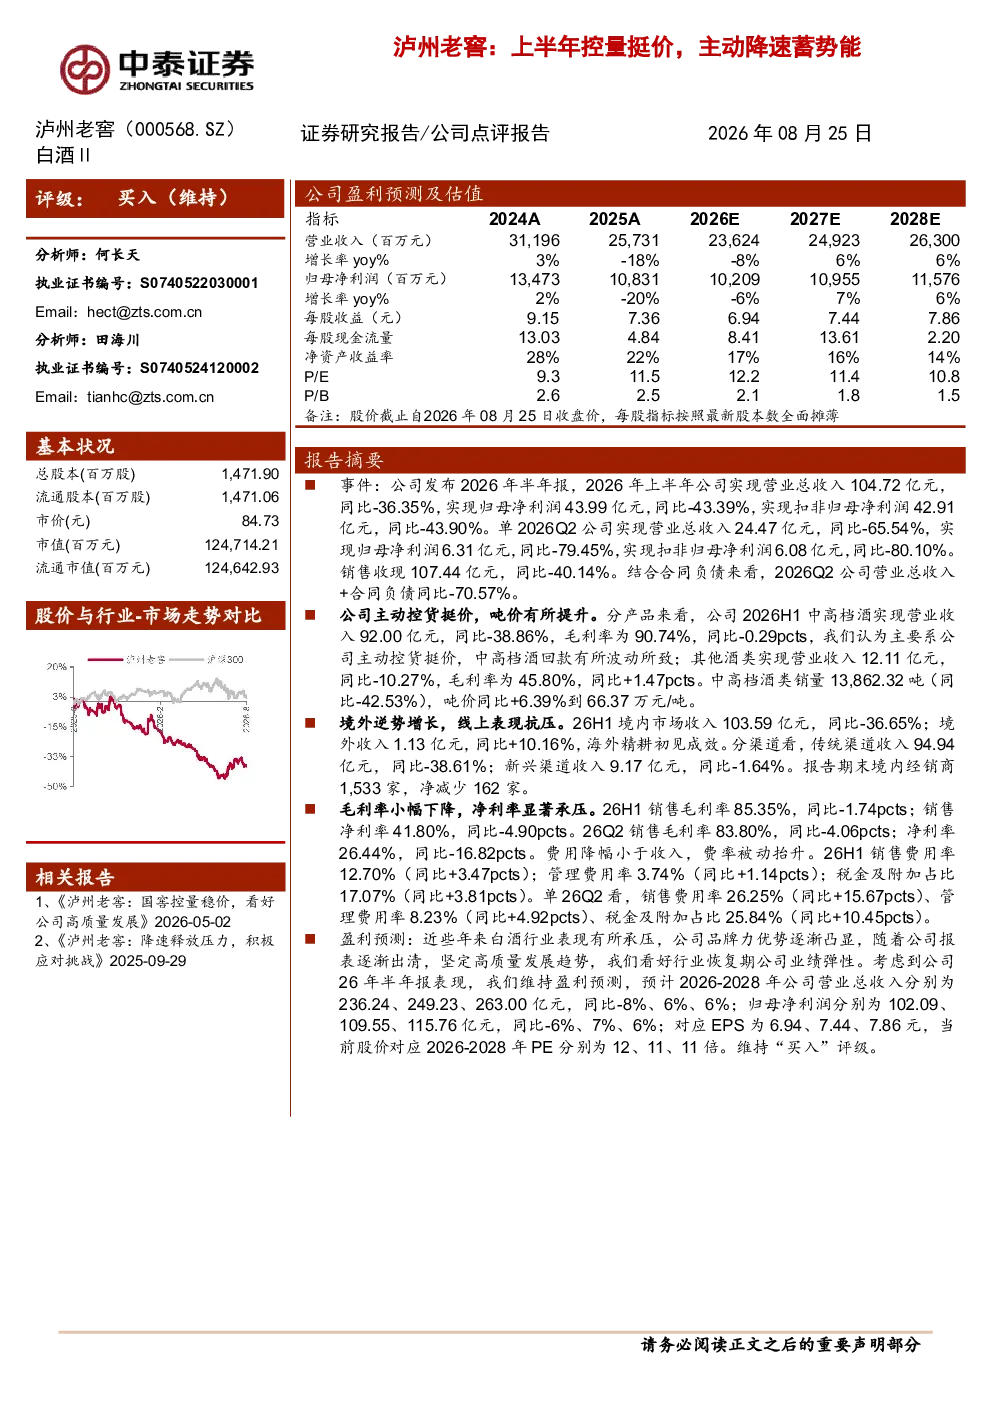
这份研报分析了泸州老窖2026年上半年的业绩表现,显示公司营业总收入104.72亿元,同比-36.35%;归母净利润43.99亿元,同比-43.39%。中高档酒营收92.00亿元,同比-38.86%,销量13,862.32吨,同比-42.53%,但吨价提升至66.37万元/吨。境外市场收入1.13亿元,同比+10.16%。报告指出公司通过控货提升吨价,但销量承压,回款波动。
当前白酒行业发展趋势如何?
当前白酒行业呈现结构调整趋势,中高档酒需求持续增长,但受宏观经济影响,部分企业销量承压。行业竞争加剧,企业通过渠道优化和产品创新提升竞争力。境外市场成为新的增长点,精耕策略助力企业拓展海外市场。未来行业将向品牌集中、产品高端化方向发展。
研报重点分析了哪些方面?
研报重点分析了泸州老窖的产品结构、市场表现和盈利能力。产品结构方面,中高档酒仍是主要收入来源,但销量下滑明显,吨价提升。市场表现显示,境内市场收入下降,经销商数量减少,但海外市场逆势增长。盈利能力方面,毛利率小幅下降至85.35%,净利率41.80%,Q2净利率26.44%。
当前市场对泸州老窖的判断是什么?
市场对泸州老窖的判断显示,公司通过主动控货挺价策略提升中高档酒吨价,但销量和回款面临压力。境外市场表现亮眼,成为新的增长动力。公司维持“买入”评级,看好行业恢复期公司业绩弹性。但需关注市场竞争加剧和费用端压力。
研报存在哪些风险提示?
研报提示,公司业绩受宏观经济和行业周期影响较大,销量下滑可能持续。费用端压力增加,销售费用率和管理费用率均有所上升。境外市场拓展仍面临不确定性,经销商调整可能影响渠道效率。此外,市场竞争加剧可能导致价格战,影响盈利能力。
你可能感兴趣
主动控速,保持势能
食品饮料信达证券2023-10-27
2024年半年报点评:控货挺价积极蓄力,疆外高增势能延续
食品饮料西南证券2024-08-27
公司事件点评报告:主动降速控节奏,稳步增长向前看
食品饮料华鑫证券2024-10-31
食品饮料行业周报:酒企主动降速控节奏,大众品进一步分化
食品饮料华鑫证券2024-11-05
食品饮料周报:1218信号积极,高端白酒持续控量挺价,食品个股百花齐放
食品饮料东吴证券2016-12-18
行业周报:白酒控量挺价,大众品逐渐筑底
食品饮料开源证券2022-04-10
食品饮料行业跟踪报告:泸州老窖坚定控量挺价,高分红强化股东回报
食品饮料爱建证券2026-07-06
2018年报点评:普五控量挺价,有望释放增长潜力
食品饮料东方财富2019-03-28
控量挺价缩费,利润明显超预期
食品饮料德邦证券2021-08-29
2025H1报表持续释放压力,公司聚焦主导产品控量挺价
国信证券2025-08-19