猜你想问
纸浆市场最新走势如何?
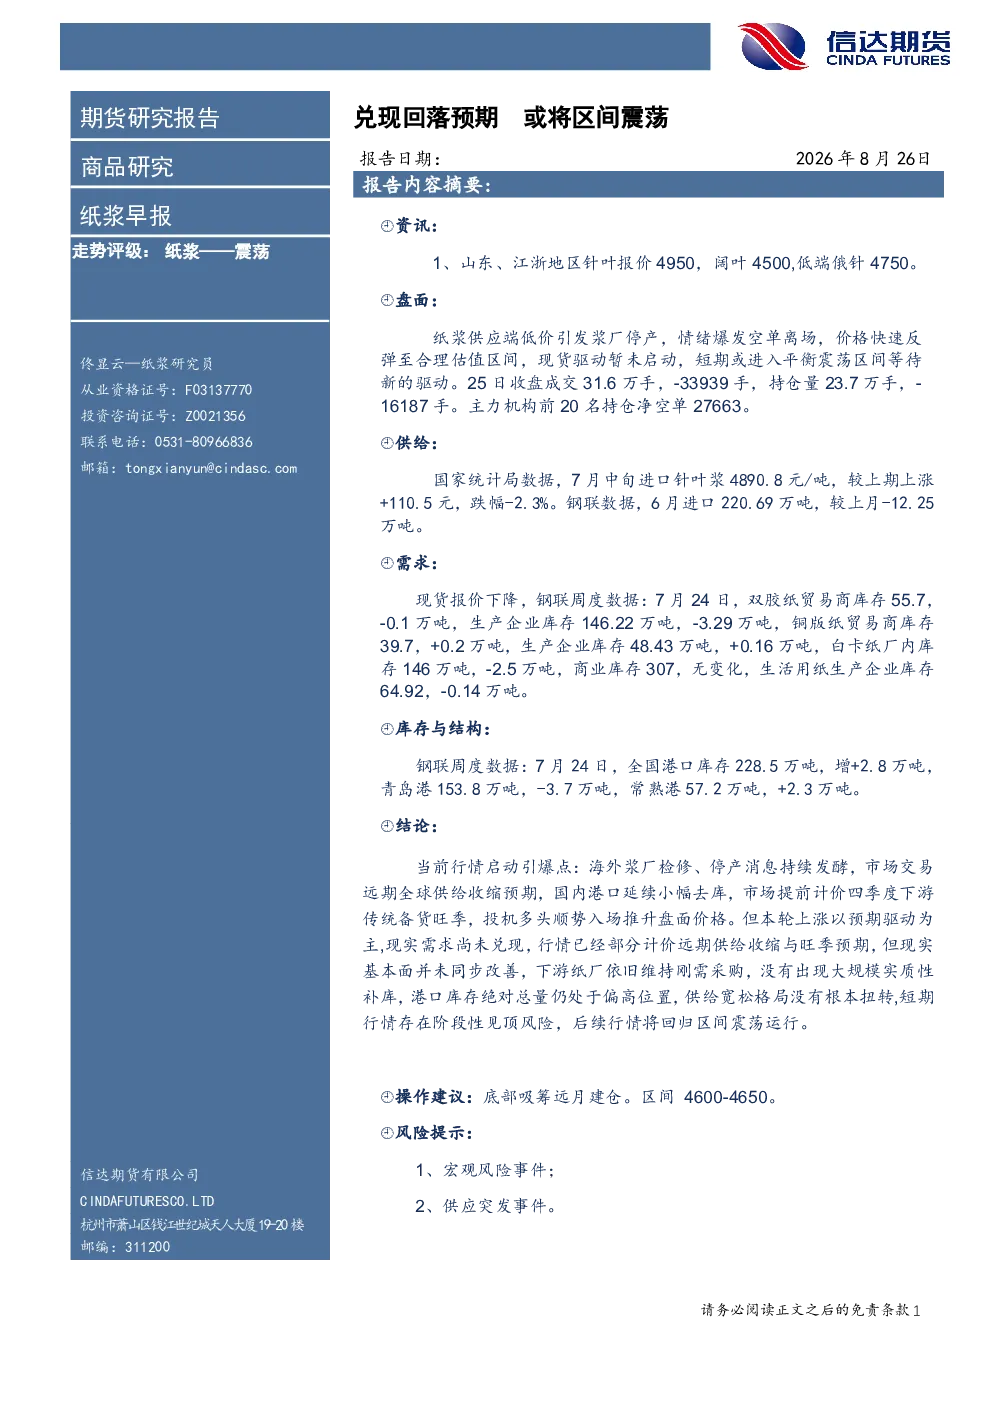
报告显示纸浆走势评级为震荡。当前山东、江浙地区针叶浆报价4950元/吨,阔叶浆4500元/吨,但现货报价下降,驱动尚未启动。全国港口库存228.5万吨,虽部分港口去库,但总量仍偏高。供给端,7月中旬进口针叶浆价格虽有上涨,但跌幅仍在,6月进口量环比下降。需求端,下游纸厂库存普遍下降,但未出现大规模补库行为。海外浆厂检修及远期供给收缩预期是市场主要驱动因素,但基本面尚未同步改善。
纸浆行业未来发展趋势?
纸浆行业未来发展趋势需关注供给收缩预期和下游需求变化。海外浆厂检修、停产消息持续发酵,市场交易远期全球供给收缩预期。国内港口库存小幅去库,但绝对总量仍高,供给宽松格局未根本扭转。下游需求方面,市场提前计价四季度传统备货旺季,但报告指出下游纸厂维持刚需采购,未出现大规模补库。长期来看,纸浆价格受供需关系、成本支撑及环保政策等多重因素影响,需持续跟踪行业动态。
本报告重点分析了哪些方面?
本报告重点分析了纸浆市场现状、供需关系及行情启动引爆点。市场现状方面,盘面价格波动,现货驱动暂未启动,库存小幅增加。供需分析显示,进口量环比下降,下游库存下降但未补库,供给端存在收缩预期。行情启动引爆点包括海外浆厂检修、远期供给收缩预期、国内港口小幅去库、市场提前计价旺季以及投机多头入场等因素。报告强调基本面未同步改善,短期存在阶段性见顶风险。
当前纸浆市场现状如何判断?
当前纸浆市场现状判断为震荡格局。盘面价格虽有波动,但现货报价下降,成交持仓量变化不大,主力机构持仓净空。库存方面,全国港口库存小幅增加,青岛港去库,常熟港库存上升。供给端,进口价格虽有上涨但跌幅存在,6月进口量环比下降。需求端,下游纸厂库存普遍下降,但采购行为维持刚需,未出现大规模补库。整体来看,市场受预期驱动,但现实需求尚未兑现,库存绝对总量仍高,供给宽松格局未根本扭转。
本报告有哪些风险提示?
本报告提示以下风险:一是宏观风险事件可能对市场造成冲击;二是供应突发事件如海外浆厂意外停产或检修可能影响市场供需平衡。此外,报告指出短期行情存在阶段性见顶风险,需关注市场情绪变化。由于基本面未同步改善,下游采购行为谨慎,库存绝对总量仍高,供给宽松格局未根本扭转,这些因素均可能对市场走势产生影响,需持续关注行业动态及政策变化。