猜你想问
创源股份2026年半年度报告核心内容是什么?
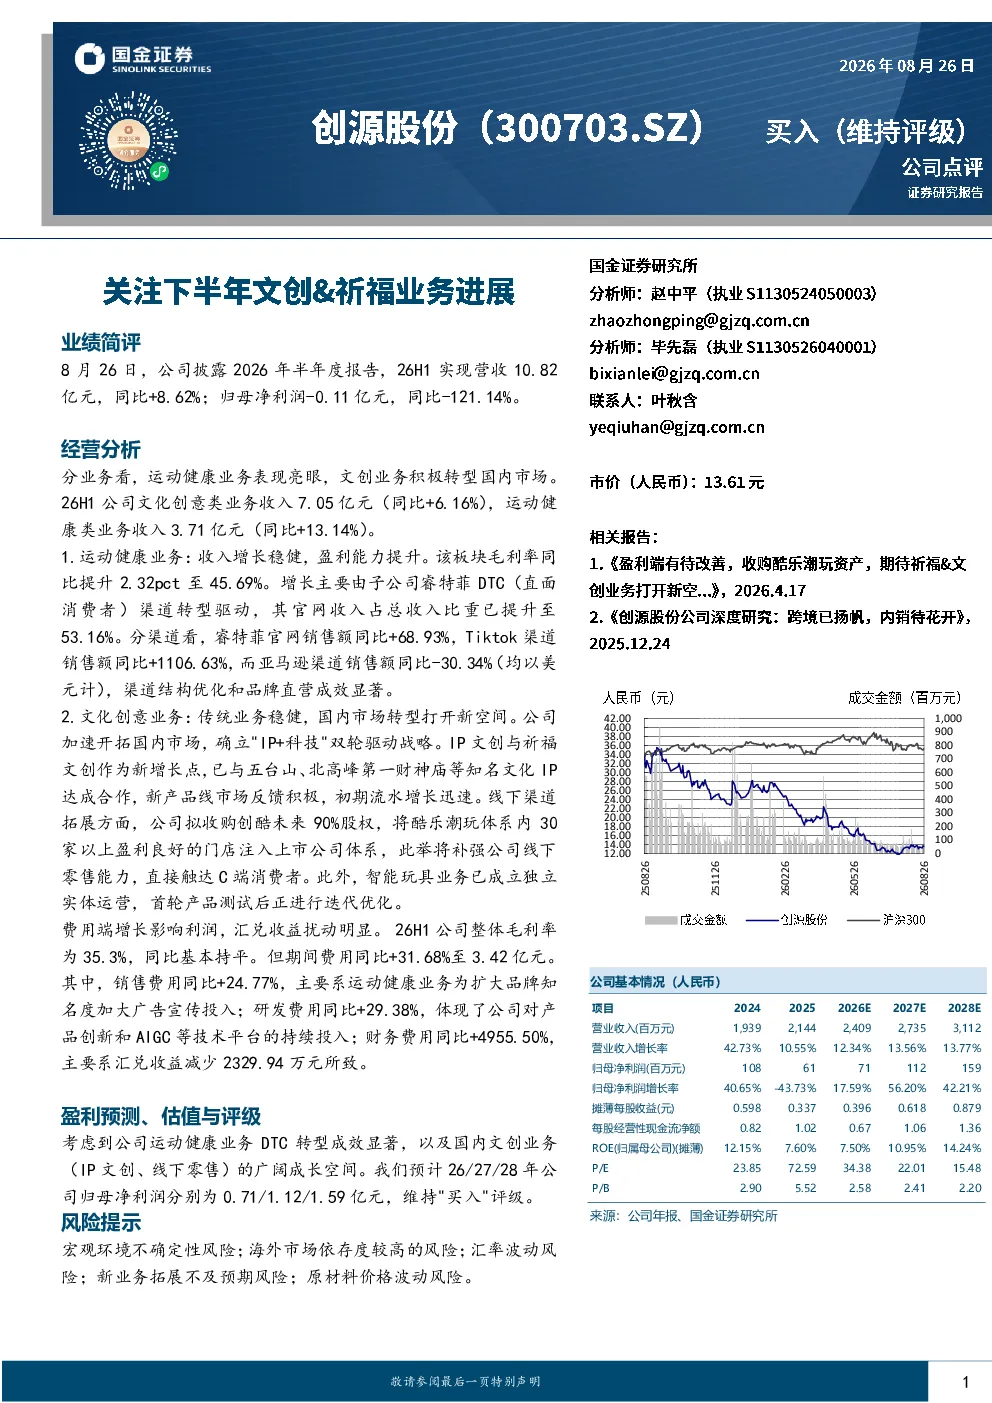
创源股份2026年半年度报告显示,公司营收10.82亿元,同比增长8.62%,但归母净利润为-0.11亿元,同比大幅下降121.14%。报告维持“买入”评级,关注下半年文创与祈福业务进展。运动健康业务表现亮眼,文创业务积极转型国内市场。26H1文化创意类业务收入7.05亿元(同比+6.16%),运动健康类业务收入3.71亿元(同比+13.14%)。
文创行业发展趋势如何?
文创行业正加速国内市场转型,以“IP+科技”双轮驱动战略为核心。企业通过与文化IP合作,如五台山、北高峰第一财神庙等,开发新产品线,市场反馈积极。同时,智能玩具等新兴业务领域成立独立实体运营,首轮产品测试后进行迭代优化,展现行业创新活力与增长潜力。
创源股份报告重点分析了哪些业务方向?
报告重点分析了运动健康与文化创意两大业务方向。运动健康业务通过子公司睿特菲DTC渠道转型,官网收入占比提升至53.16%,其中睿特菲官网销售额同比+68.93%,Tiktok渠道销售额同比+1106.63%。文化创意业务则加速开拓国内市场,确立“IP+科技”战略,拟收购创酷未来90%股权补强线下零售能力。
当前文创市场现状如何?
当前文创市场呈现稳健发展态势,传统业务稳健,国内市场转型打开新空间。运动健康业务收入增长稳健,毛利率同比提升2.32pct至45.69%。文化创意业务通过与文化IP合作及新产品线开发,市场反馈积极,但需关注新业务拓展及原材料价格波动等风险。
创源股份研报提示了哪些风险?
研报提示了多项风险,包括宏观环境不确定性风险、海外市场依存度较高的风险、汇率波动风险、新业务拓展不及预期风险以及原材料价格波动风险。其中,财务费用同比+4955.50%主要系汇兑收益减少2329.94万元,需关注汇率变动影响。
你可能感兴趣
盈利端有待改善,收购酷乐潮玩资,期待祈福&文创业务打开新空间
轻工制造国金证券2026-04-17
创源股份祈福文创推进犒赏经济受益标的东北零售旗下祈
未知机构2025-12-22
公司动态研究报告:祈福IP文创加速落地,内销端有望迎来突破
轻工制造华鑫证券2026-01-13
完美世界半年报点评:业绩基本符合预期,关注下半年游戏业务进展
文化传媒新时代证券2018-08-21
手机相关业务下半年利润率承压,车载业务进展顺利
国盛证券2022-03-24
持续稳健增长,海外公司及环境检测业务下半年有望取得明显进展
建筑建材国盛证券2018-07-31
社会服务业研究周报:地震无情,祈福平安,关注人民币升值的出境游市场
休闲服务国金证券2017-08-13
收入增速趋缓,关注下半年新品种国审进展
农林牧渔中投证券2013-08-08
关注下半年商业化进展及医保谈判结果
浦银国际2025-08-29
2013中期业绩快报点评:业绩跌幅最小,下半年关注义海产量及资产注入进展
民生证券2013-08-06