猜你想问
这份研报的核心内容是什么?
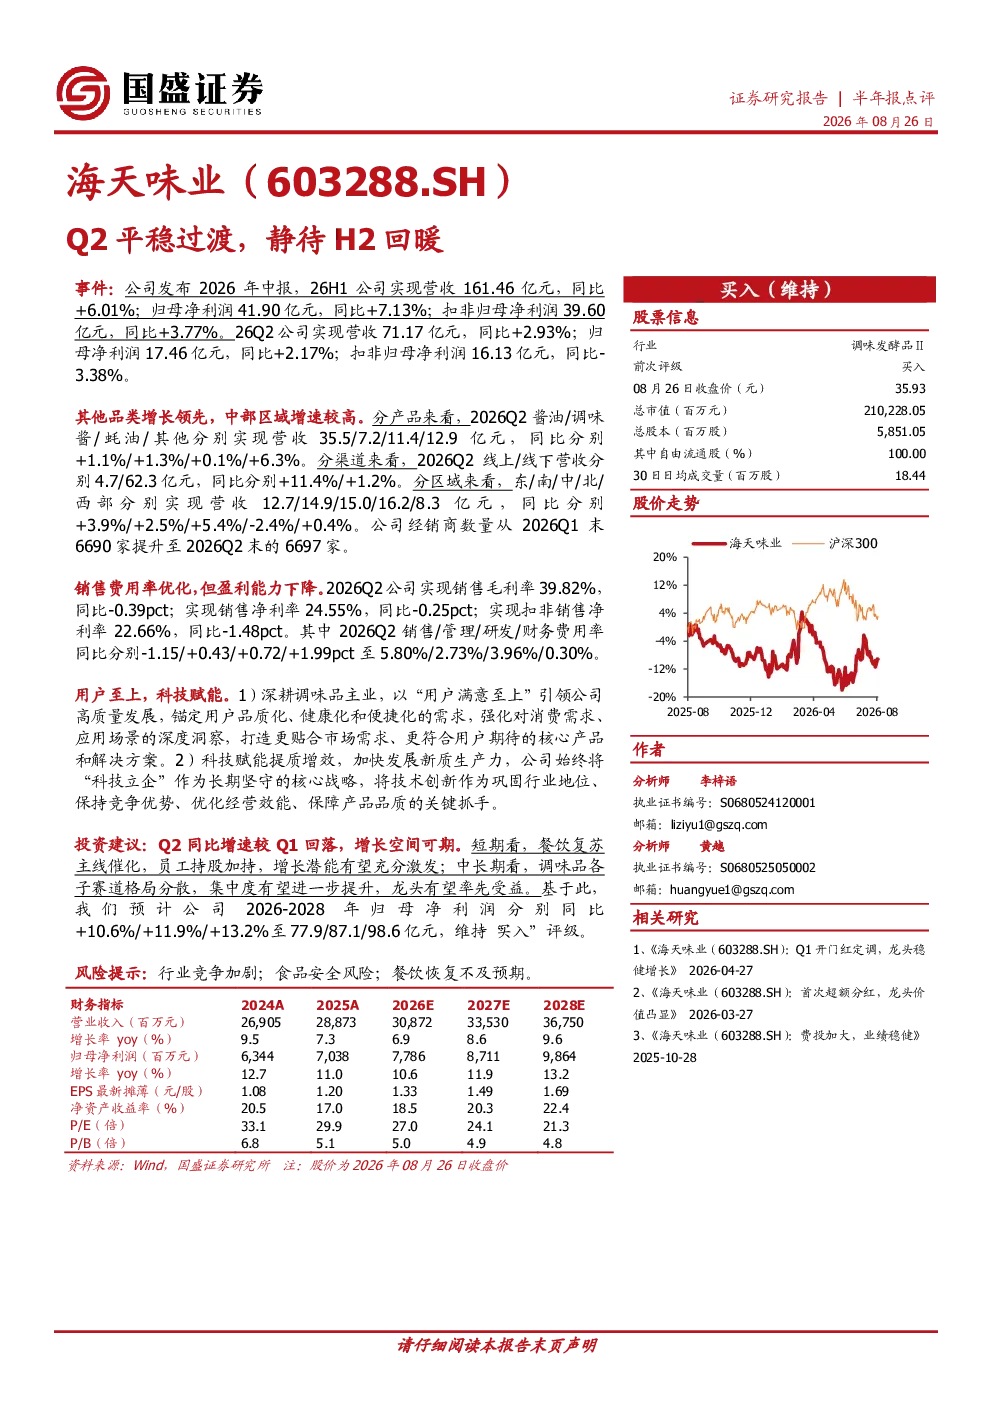
这份研报分析了海天味业2026年H1及Q2的经营情况。H1实现营收161.46亿元,同比+6.01%;归母净利润41.90亿元,同比+7.13%。Q2实现营收71.17亿元,同比+2.93%;归母净利润17.46亿元,同比+2.17%。报告指出公司酱油、蚝油等品类增长领先,中部区域增速较高,线上渠道表现突出。销售费用率优化但盈利能力有所下降,扣非销售净利率同比-1.48pct。公司强调以用户满意为导向,科技赋能提质增效。预计2026-2028年归母净利润将分别同比+10.6%/+11.9%/+13.2%
食品饮料行业的发展趋势如何?
食品饮料行业呈现多品类增长格局,酱油、调味酱等传统品类稳健发展,新兴品类如蚝油等增速较快。渠道方面,线上渠道持续扩张,线下渠道保持稳定。区域发展不均衡,中部区域增速领先,但部分区域如东北地区面临挑战。行业集中度有望进一步提升,龙头企业受益于品牌优势和渠道控制力。公司通过技术创新和用户洞察,强化市场竞争力。未来行业将向健康化、便捷化方向发展,头部企业有望率先受益于消费升级趋势。
研报重点分析了哪些方面?
研报重点分析了海天味业2026年H1及Q2的经营数据,包括营收、净利润、毛利率、净利率等关键财务指标。报告详细拆解了分产品、分渠道、分区域的业绩表现,发现酱油、蚝油等品类增长领先,线上渠道增速显著,中部区域表现突出。同时,报告关注了公司费用率结构,指出销售费用率优化但盈利能力有所下降。此外,报告强调了公司以用户满意为导向,科技赋能的核心战略,以及中长期增长潜力。
当前市场对食品饮料行业的现状如何判断?
当前食品饮料市场呈现稳健发展态势,行业集中度持续提升,头部企业优势明显。消费升级趋势下,健康化、便捷化产品需求增长,为行业带来新机遇。线上渠道快速发展,成为企业重要的增长引擎。区域发展不均衡,中部及东部地区市场潜力较大。然而,行业竞争加剧,食品安全风险始终存在,部分区域经济复苏不及预期也对市场带来不确定性。企业需关注成本控制、产品创新和渠道优化,以应对市场变化。
研报提示了哪些风险?
研报提示了食品饮料行业面临的主要风险,包括行业竞争加剧、食品安全风险以及餐饮恢复不及预期。行业竞争方面,随着集中度提升,龙头企业面临更大竞争压力,价格战可能加剧。食品安全风险是行业永恒的挑战,任何负面事件都可能对品牌造成严重损害。餐饮恢复不及预期将影响食品饮料消费,尤其是外出就餐相关的产品。企业需加强品控、提升品牌抗风险能力,并关注宏观经济环境变化对消费的影响。