猜你想问
Gulf Keystone Petroleum 2026年上半年财报会议有哪些核心内容?
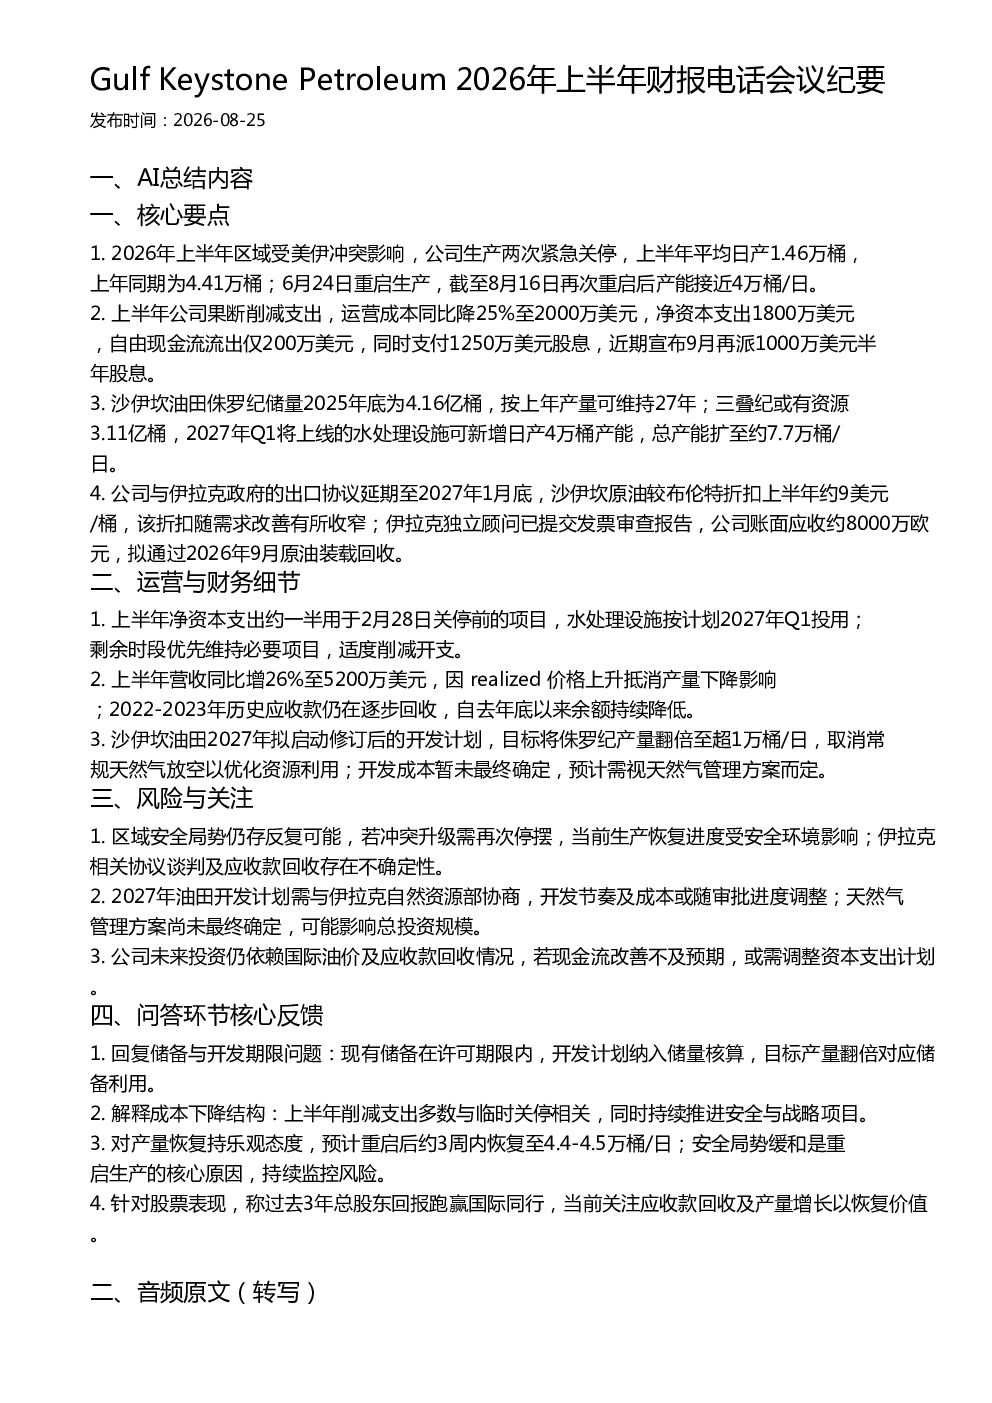
2026年上半年,受美伊冲突影响,公司生产两次紧急关停,平均日产从4.41万桶降至1.46万桶,6月24日重启后,截至8月16日产能接近4万桶/日。公司削减支出,运营成本同比降25%至2000万美元,净资本支出1800万美元,自由现金流流出仅200万美元,同时支付1250万美元股息,并宣布9月再派1000万美元半年股息。沙伊坎油田侏罗纪储量2025年底为4.16亿桶,可维持27年产量;三叠纪或有资源3.11亿桶,2027年Q1上线的水处理设施可新增日产4万桶产能,总产能扩至约7.7万桶/日。公司与伊拉克政府的出口协议延期至2027年1月底,沙伊坎原油较布伦特折扣上半年约9美元/桶,折扣随需求改善有所收窄;公司账面应收约8000万欧元,拟通过2026年9月原油装载回收。
该报告对石油行业发展趋势有何分析?
报告显示,区域安全局势对石油生产影响显著,美伊冲突导致公司产量大幅波动,但重启后产能接近恢复。沙伊坎油田侏罗纪储量充足,可维持27年产量,三叠纪资源潜力大,结合水处理设施可新增产能。出口协议延期及原油折扣收窄表明市场需求有所改善,但区域冲突仍存反复可能,影响行业稳定性。未来产能扩张依赖技术进步与政策支持,天然气管理方案将影响投资规模,行业需持续关注地缘政治与市场需求变化。
报告重点分析了哪些方面?
报告重点分析了产量波动对财务表现的影响,公司通过削减成本维持现金流,自由现金流流出仅200万美元,同时保持较高股息支付。储量与产能方面,沙伊坎油田侏罗纪储量丰富,三叠纪资源待开发,水处理设施将显著提升产能至约7.7万桶/日。出口协议与应收款回收是关键环节,公司计划通过2026年9月原油装载回收约8000万欧元。开发计划方面,2027年拟启动修订后的开发计划,目标将侏罗纪产量翻倍至超1万桶/日,但需与伊拉克自然资源部协商,开发节奏及成本或随审批进度调整。
当前石油市场现状如何?
当前石油市场受区域安全局势影响较大,美伊冲突导致部分油田生产中断,影响全球供应。Gulf Keystone Petroleum的案例显示,即使重启生产,恢复至正常水平仍需时间,且面临持续的安全风险。沙伊坎原油较布伦特折扣上半年约9美元/桶,折扣随需求改善有所收窄,表明市场对供应中断敏感,但需求端存在不确定性。出口协议延期及应收款回收情况显示,市场参与者需平衡短期运营与长期发展,现金流管理成为关键。
该报告提示了哪些风险?
报告提示的主要风险包括区域安全局势反复可能,若冲突升级需再次停摆,将严重影响生产恢复进度。伊拉克相关协议谈判及应收款回收存在不确定性,8000万欧元应收款需通过2026年9月原油装载回收,若市场环境变化可能影响回收效果。开发计划需与伊拉克自然资源部协商,开发节奏及成本或随审批进度调整,天然气管理方案尚未最终确定,可能影响总投资规模。公司未来投资仍依赖国际油价及应收款回收情况,若现金流改善不及预期,或需调整资本支出计划。