猜你想问
这份研报主要分析了什么内容?
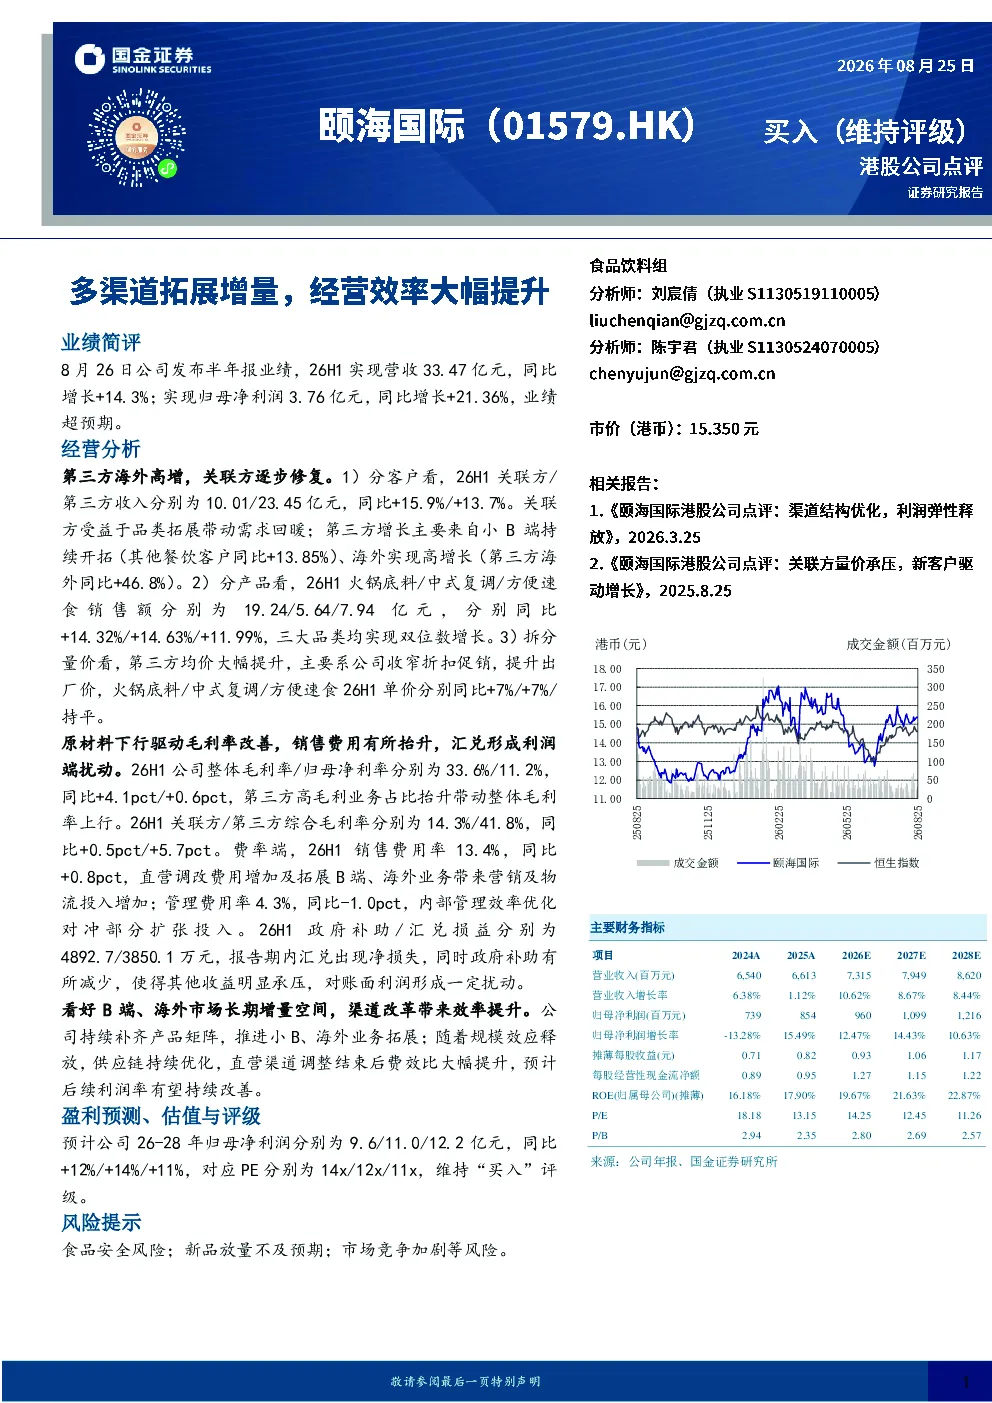
这份研报主要分析了颐海国际2026年上半年的业绩表现和经营效率提升情况。报告显示公司营收同比增长14.3%,净利润同比增长21.36%,业绩超预期。报告详细分析了客户结构、产品结构、价格表现、毛利率、费用率等关键财务指标,指出关联方收入受益于品类拓展,第三方收入主要来自小B端开拓和海外市场高增长。同时,报告强调了公司通过规模效应释放带动供应链优化,直营渠道调整结束后费效比大幅提升,预计后续利润率有望持续改善。
当前行业的发展趋势如何?
当前行业的发展趋势主要体现在产品结构优化和渠道多元化拓展上。报告显示,火锅底料、中式复调、方便速食等核心产品均实现双位数增长,反映了消费者对便捷、多样化餐饮需求提升。同时,企业积极拓展小B端市场和海外市场,如颐海国际的第三方收入主要增长来自小B端开拓(同比增长13.85%)和海外市场高增长(同比增长46.8%),显示出行业向规模化、国际化发展的趋势。此外,行业竞争加剧导致企业收窄折扣促销,提升出厂价,推动行业整体向价值化转型。
报告中重点分析了哪些方向?
报告中重点分析了颐海国际的客户结构、产品结构、价格表现、毛利率和费用率等经营指标。在客户结构方面,报告指出关联方收入和第三方收入均实现增长,其中第三方收入增长主要来自小B端开拓和海外市场拓展。产品结构方面,火锅底料、中式复调、方便速食三大产品线均实现双位数增长。价格表现方面,第三方产品均价大幅提升,主要因公司收窄折扣促销,提升出厂价。毛利率方面,整体毛利率和净利率均同比提升,第三方高毛利业务占比提升是主要驱动因素。费用率方面,销售费用率因渠道调整和业务拓展而提升,但管理费用率因内部管理效率优化而下降。
当前市场处于什么状态?
当前市场处于竞争加剧但机遇并存的状态。一方面,报告显示行业竞争推动企业提升产品品质和价格,如颐海国际通过收窄折扣促销提升出厂价,反映市场竞争对企业定价权的争夺。另一方面,市场仍存在较大增长空间,如小B端市场和海外市场的高增长(同比增长13.85%和46.8%)表明行业拓展新渠道的潜力。此外,规模效应释放带动供应链优化,直营渠道调整结束后费效比大幅提升,显示行业龙头企业在效率提升方面具有优势。但食品安全风险、新品放量不及预期等风险也需关注。
研报提示了哪些风险?
研报提示了食品安全风险、新品放量不及预期、市场竞争加剧等风险。食品安全风险是餐饮行业永恒的挑战,任何食品安全事件都可能对品牌造成严重冲击。新品放量不及预期风险主要指公司推出的新产品未能达到市场预期,影响收入和利润增长。市场竞争加剧风险则体现在行业竞争白热化,企业可能面临价格战、市场份额被侵蚀等问题。此外,报告还提到汇兑损失对利润形成一定扰动,显示企业在国际化经营中需关注汇率波动风险。这些风险需投资者密切关注,谨慎评估投资决策。