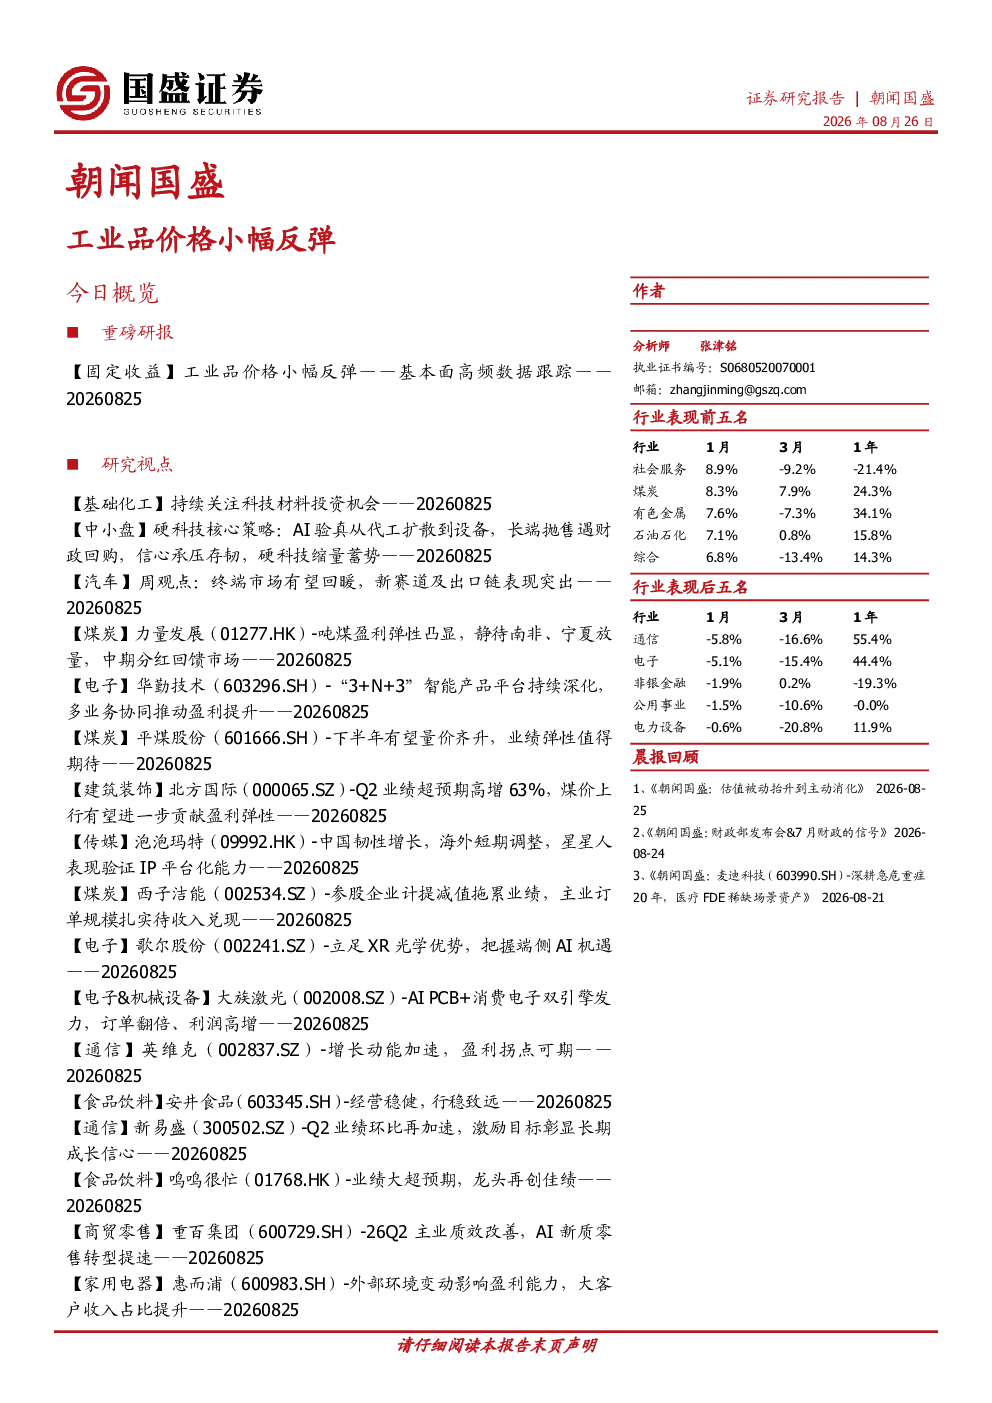
【固定收益】工业品价格小幅反弹——基本面高频数据跟踪
基本面高频指数为132.2点,当周同比增加4.9点。生产方面,工业生产高频指数为130.3,当周同比增加3.8点。总需求方面,商品房销售高频指数为37.2,当周同比下降5.9点。物价方面,CPI月环比预测为0.5%,PPI月环比预测为0.2%。库存高频指数为172.5,当周同比增加11.1点。交运高频指数为143.9,当周同比增加13.9点。融资高频指数为268.2,当周同比增加33.1点。
【基础化工】持续关注科技材料投资机会
半导体产业持续高景气,全产业链迎来涨价潮,建议关注国产替代核心企业:雅克科技、鼎龙股份、安集科技、中船特气、华特气体、兴福电子、中巨芯、锦华新材。AI推动PCB向高多层、HDI方向迭代,拉动CCL材料量价齐升,基本面逻辑坚挺,建议关注:南亚新材、生益科技、国际复材、宏和科技、中国巨石、中材科技等。
【汽车】周观点:终端市场有望回暖,新赛道及出口链表现突出
8月零售环比预增8%,静待金九银十旺季。乘用车出口同比+87.8%,环比+4.9%。零部件聚焦新方向,英伟达Vera Rubin平台带动液冷及电源相关供应商需求增加。商用车出口保持上涨趋势,新能源重卡购置需求继续同比大幅增长。
【煤炭】力量发展(01277.HK)-吨煤盈利弹性凸显,静待南非、宁夏放量,中期分红回馈市场
2026年上半年营业收入25.21亿元,同比+0.4%;归母净利润7.57亿元,同比+35.6%。煤炭业务产销及煤价同比变化,永安煤矿和韦一煤矿建设中,南非煤矿项目已投产。中期股息6.0港仙,派息总额5.16亿港元。
【电子】华勤技术(603296.SH)-“3+N+3”智能产品平台持续深化,多业务协同推动盈利提升
2026H1公司实现营业收入937.19亿元,同比增长11.65%;实现归母净利润30.00亿元,同比增长58.80%。盈利能力持续提升,加权平均ROE(年化)达到21.0%。预计2026-2028年分别实现营业收入2097.52/2537.37/2974.12亿元,同比增长22.3%/21.0%/17.2%,对应PE分别为19.9/16.1/13.0倍,维持“买入”评级。
【煤炭】平煤股份(601666.SH)-下半年有望量价齐升,业绩弹性值得期待
2026年上半年实现营收122.80亿元,同比+21.34%;归母净利润3.17亿元,同比+22.84%。下半年有望量价齐升,焦炭、十三矿亏损拖累业绩,下半年预期业绩有望减亏。预计2026-2028年营业收入分别为266.14、273.40、280.87亿元,实现归母净利润分别为13.41、15.04、16.93亿元,对应PE分别为17.6X/15.7X/13.9X,维持“增持”评级。
【建筑装饰】北方国际(000065.SZ)-Q2业绩超预期高增63%,煤价上行有望进一步贡献盈利弹性
Q2营收环比明显改善,业绩超预期高增63%。焦煤价格显著回暖,Q3盈利改善趋势有望延续。孟加拉火电站正式投运,电力运营资产进入规模化盈利兑现期。预计公司2026-2028年归母净利润分别为7.75/9.26/10.04亿元,同增7.1%/19.5%/8.4%,对应EPS分别为0.67/0.80/0.86元/股,维持“买入”评级。
【传媒】泡泡玛特(09992.HK)-中国韧性增长,海外短期调整,星星人表现验证IP平台化能力
2026年上半年公司实现营收171.7亿元,同比+23.8%;经调整后净利润51.6亿元,调整后净利率为30%,同比-3.9pct。中国市场营收韧性增长,其中线上渠道表现亮眼。海外市场处于调整期,线下收入增长,线上收入承压。星星人IP实现营收26.5亿元,同比增长581%,一跃成为公司第二大IP。毛绒产品营收延续高增长,增长由多IP共同驱动。拟在未来六个月内推出回购计划,彰显公司长期发展信心。预计公司26-28年分别实现收入364/402/449亿元,YOY-2%/+10%/+12%;分别实现归母净利润111/129/150亿元,YOY-13%/+16%/+17%,对应当前市值PE分别为16/14/12x,维持对于公司的“买入”评级。
【煤炭】西子洁能(002534.SZ)-参股企业计提减值拖累业绩,主业订单规模扎实待收入兑现
公司2026上半年营业收入24.74亿元,同比-11.44%;归母净利润-0.50亿元,同比-134.07%;扣非归母净利润-0.91亿元,同比-170.95%。单二季度,实现营业收入13.79亿元,同比-12.80%;归母净利润-1.11亿元,同比-217.43%;扣非归母净利润-1.27亿元,同比-255.89%,环比转亏。公司盈利转亏主要系联营企业经营亏损计提减值与投资收益损失,叠加公司清洁能源装备与解决方案主业营收同比下滑。公司作为余热锅炉龙头受益于海外燃机产业链高景气,持续扩张海外市场,新业务贡献第二增长曲线。预计公司2026-2028年归母净利分别为3.78/5.01/5.38亿元,对应2026-2028年EPS分别为0.45/0.60/0.64元/股,对应2026-2028年PE分别为33.4/25.2/23.5倍,维持“买入”评级。
【电子】歌尔股份(002241.SZ)-立足XR光学优势,把握端侧AI机遇
公司发布2026中报:实现营收400.46亿元,同比增长6.65%;归母净利润14.66亿元,同比增长3.46%。公司精密零组件业务及智能硬件业务板块中的AI智能眼镜、智能可穿戴、智能家居等细分产品线业务均保持了稳健发展,智能声学整机业务则继续聚焦于提质增效,产品毛利率水平环比提升。
【电子&机械设备】大族激光(002008.SZ)-AI PCB+消费电子双引擎发力,订单翻倍、利润高增
公司2026年半年度业绩。26H1,大族激光实现营收134.13亿元,同比增长76.19%;归母净利润12.88亿元,同比增长163.84%。截止2025年末公司在手未交付订单约89亿元,2026年半年度新签订单约160亿元,同比增长100%以上。公司AIPCB、消费电子、锂电设备等五大业务齐头并进,上半年订单大幅增长。由于公司各业务板块全面快速增长,订单量高增,叠加在光纤、液冷、玻璃基板等领域的前瞻布局,有望进一步打开公司成长空间。
【通信】英维克(002837.SZ)-增长动能加速,盈利拐点可期
事件:公司发布2026半年报,2026H1实现收入30.2亿元,同比增长17%;归母净利润1.9亿元,同比下滑14%。Q2单季度收入18.4亿元,同比增长12%,环比增长约57%;归母净利润1.8亿元,同比增长5%,较Q1显著修复。存货结构前置,后续订单与出货信号积极。公司明确表示,存货增加主要来自未验收项目的发出商品、备货库存及在制品增加。我们认为,存货和采购预付款同步增长,更多指向主动备货和待验收,公司正在为后续订单交付提前准备,未来出货节奏有望进一步提升。预计公司2026-2028年营业收入为100/169/233亿元,归母净利润为12/20/29亿元,对应PE分别为58/34/24倍,维持“买入”评级。
【食品饮料】安井食品(603345.SH)-经营稳健,行稳致远
26H1公司实现营收92.66亿元,同比+21.85%;归母净利润8.22亿元,同比+21.62%;扣非净利润7.53亿元,同比+24.81%。在餐饮消费场景有所复苏、行业价格战态势边际趋缓的背景下,26H1公司凭借渠道、规模及品牌效应展现经营韧性,速冻调制食品与速冻菜肴制品两大优势板块营收持续增长,子公司鼎味泰亦贡献增量。26Q2利润下滑主要受子公司新柳伍利润亏损、计提商誉减值拖累,预计主业保持稳健。
【通信】新易盛(300502.SZ)-Q2业绩环比再加速,激励目标彰显长期成长信心
事件:公司发布2026年半年度报告,上半年实现营收209亿元,同比增长100.3%,归母净利润75.3亿元,同比增长91.0%。公司业绩实现高速增长,主要得益于人工智能相关算力投资持续增长,产品结构优化。Q2单季度收入、利润环比大幅提速,汇兑扰动明显缓解。产销两旺,物料保障与产能建设明显提速。公司已成功推出基于硅光和薄膜铌酸锂技术的400G、800G和1.6T全系列光模块产品,并先后推出6.4T NPO模块、12.8T XPO光模块等前沿产品,在OCS、CPO等前沿技术领域也有充足的技术储备和产品布局。预计公司将持续受益于AI建设浪潮和scale-up带来的增长空间,结合公司激励目标,上调公司盈利预测。预计公司2026-2028年营业收入为565.4/1094.1/1576.6亿元,归母净利润为219.3/419.7/611亿元,对应PE分别为26.2/13.7/9.4倍,维持“买入”评级。
【食品饮料】鸣鸣很忙(01768.HK)-业绩大超预期,龙头再创佳绩
26H1实现营收450.0亿元,同比+60.0%,归母净利润22.4亿元,同比+155.4%。我们认为当前折扣化消费变革趋势显著,鸣鸣很忙H1高速扩店再次印证量贩零食业态的需求空间,当前南方市场仍在加密,北方布局正在展开,行业远远未到发展天花板。复盘过去每一轮渠道变革,成功者往往是供应链模式优化的先行者,当前鸣鸣很忙基于零食品类逐步外延拓展热食、冷链等品类,有望满足核心客群增量需求,虹吸便利店等多业态份额,打开成长空间。双寡头持续印证盈利提升可行性,我们充分看好垂类零售中产业链链主企业规模效应释放能力。
【商贸零售】重百集团(600729.SH)-26Q2主业质效改善,AI新质零售转型提速
投资建议。我们认为,公司区域密度与多业态协同优势稳固,供应链改革、场店调改和AI提效有望推动主业质量改善,但马消投资收益和汽贸调整仍带来不确定性。预计公司2026-2028年归母净利润各7.36/8.18/9.18亿元,同比-29.6%/+11.2%/+12.2%,维持“买入”评级。
【家用电器】惠而浦(600983.SH)-外部环境变动影响盈利能力,大客户收入占比提升
事件:公司发布2026年半年报。公司2026H1实现营业总收入19.17亿元,同比-12.50%;实现归母净利润1.77亿元,同比-17.79%。盈利预测与投资建议。综合考虑原材料高位影响以及公司与大客户的关联交易框架协议,我们预计公司2026-2028年实现归母净利润5.2/6.04/6.91亿元,同比增长0.1%/16.1%/14.5%,维持“买入”投资评级。
【食品饮料】劲仔食品(003000.SZ)-淡季亮眼高增,成本略有承压
26H1实现营收13.8亿元,同比+23.1%,归母净利润1.1亿元,同比-5.0%,扣非归母净利润1.0亿元,同比+10.9%。拟中期分红0.4亿元,26H1分红率41.5%。我们认为当前零食行业渠道β相比前几年有所下降,客流更为分散,但劲仔营收依然保持20%以上高增,充分印证公司自身α成长性,论证品类天花板提升可行性,在小鱼品类以外,禽类制品的高增及豆制品新品的亮眼成绩均成功探索出新晋增长曲线。公司员工持股计划锚定2026年两档营收激励目标分别同比+15%、+20%,有望牵引公司成长持续突破。
【煤炭】甘肃能化(000552.SZ)-吨煤盈利边际修复,化工业务释放弹性
公司发布2026半年度报告。2026H1实现营业收入46.98亿元,同比增长24.68%;归母净利润1.74亿元,同比大幅增长190.69%。煤炭业务:吨煤盈利边际改善。电力业务:营收稳步增长。化工业务:板块弹性明显释放。预计公司2026-2028年公司实现归母净利润4.4亿元、7.8亿元、10.0亿元,对应PE为32.1、18.0、14.1倍。维持“买入”评级。
【纺织服装】稳健医疗(300888.SZ)-2026Q2消费品业务提速增长,盈利能力进一步优化
2026H1公司收入同比+4%/归母净利润同比+4%。公司医疗与消费板块协同发展,我们判断2026年以来两大业务运营表现健康,考虑行业环境变化,我们综合估计2026年公司收入及归母净利润均有望同比实现稳健增长,略调整盈利预测,预计2026~2028年归母净利润分别9.56/10.82/12.17亿元,对应2026年PE为17倍,维持“买入”评级。
【钢铁】久立特材(002318.SZ)-半年度业绩同比回落,高端产品占比有望提升
公司2026Q2实现归母净利-0.02亿元,同比下降100.47%,环比下降100.52%;实现扣非归母净利-0.21亿元,同比下降105.21%,环比下降111.54%。上半年下游油气、化工领域阶段性需求偏弱,叠加中东地缘局势影响,部分境外项目交付进度延后,新增境外订单尚未进入交付节点,多因素影响公司二季度业绩实现。
【钢铁】新兴铸管(000778.SZ)-归母净利同比略降,产品结构逐步改善
公司2026Q2实现归母净利1.74亿元,同比下降34.67%,环比下降11.6%,实现扣非归母净利1.35亿元,同比下降42.98%,2026上半年钢铁行业利润总额317.7亿元,同比下降25%,公司归母净利同比降幅低于行业,盈利具备稳健特征。预计2026年我国钢铁行业盈利能力将继续修复,“十五五”时期将建设改造地下管网超过70万公里,高标准农田建设、雨污分流领域需求处于增长阶段,产品差异化、服务多样化特征明显,铸管行业仍面临发展较多机遇,行业及公司盈利有望继续改善。
【农林牧渔】海大集团(002311.SZ)-26年上半年销量同增约8%,业绩基本符合预期
公司发布2026年半年报。2026年上半年公司实现收入642.2亿元,同比增长9.19%,实现归母净利润16.11亿元,同比减少38.95%;其中单二季度实现收入352.3亿元,同比增长6.11%,实现归母净利润7.24亿元,同比减少46.64%。26年上半年业绩基本符合预期,饲料销量同增约8%。公司明确目标将饲料业务作为第一核心业务,将持续聚焦核心能力建设与规模化扩张,中期目标是2030年销量达到5150万吨。海外销量保持高增长,持续布局。种苗、动保持续增长,生猪业务稳健发展。预计公司2026年归母净利润为45.22亿元(前值为49.1亿元),同比增长5.6%,预计2027/2028年归母净利润为60.3/67.3亿元,同比增长分别为33.2%/11.7%,对应2027年12.7xPE,维持“买入”评级。
风险提示:饲料需求下降风险、生猪价格波动风险、猪病风险等。