猜你想问
这份研报的核心内容是什么?
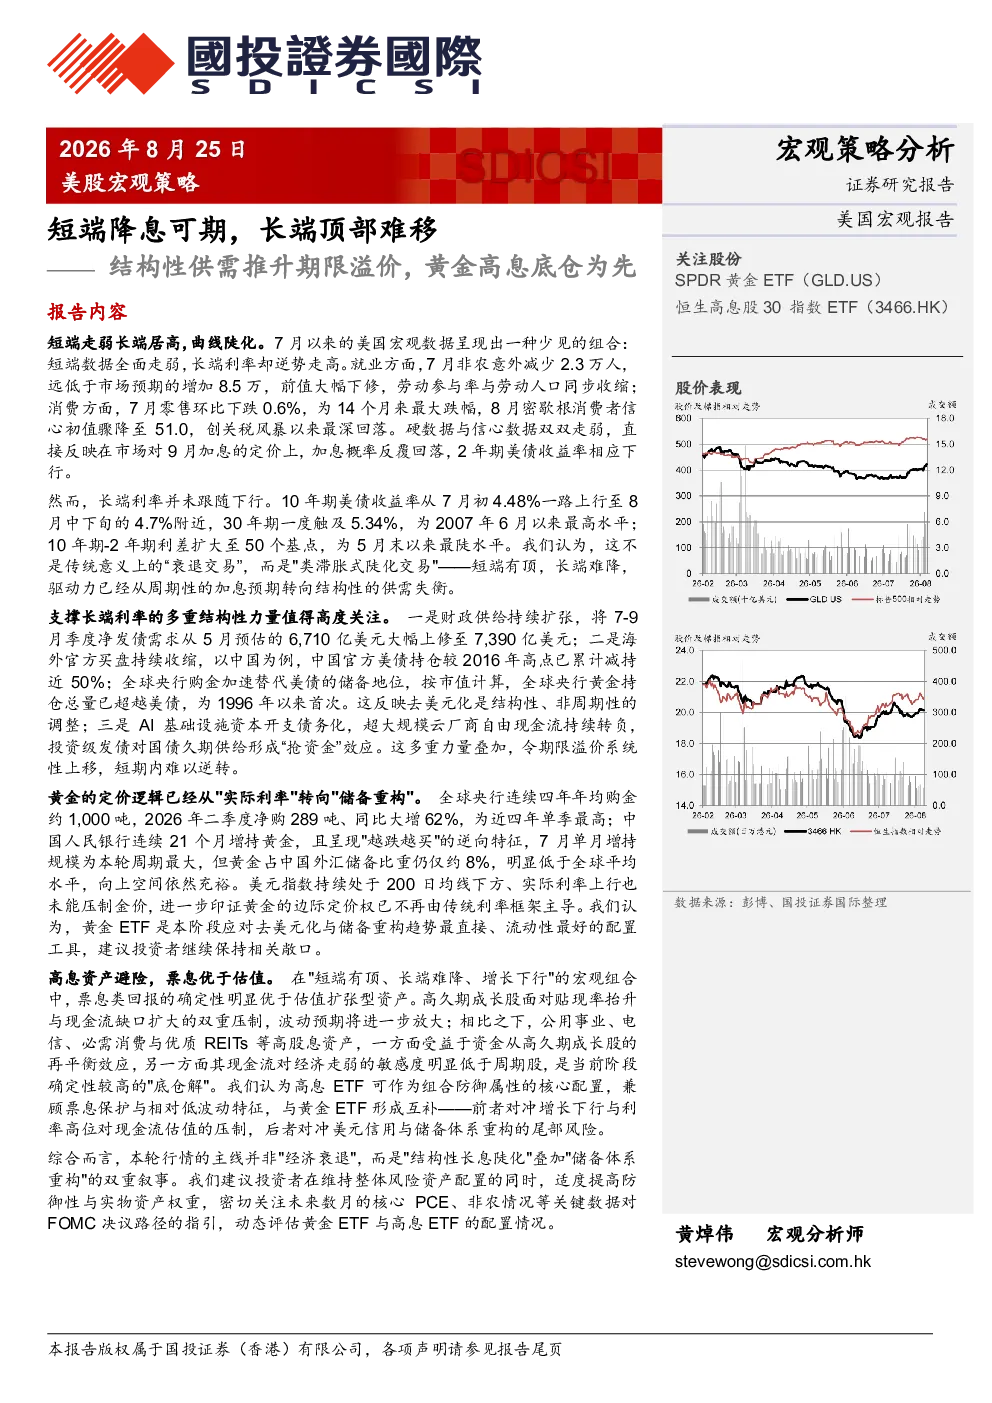
研报指出美国短端数据走弱,长端利率逆势走高,形成“短端有顶、长端难降”的“类滞胀式陡化交易”。报告分析了财政供给扩张、海外官方买盘收缩、AI基础设施资本开支债务化等支撑长端利率的结构性力量,并指出黄金定价逻辑转向储备重构,高息资产避险价值凸显。此外,报告还探讨了物价稳中向下但隐忧犹存、就业与消费数据双双恶化、加息预期回软、长息维持高位、财政供给与买盘结构变化导致期限溢价系统性上移等关键点。
报告对长端利率走势有何分析?
报告认为长端利率难以下降,主要支撑来自结构性力量:财政供给扩张导致国债供给增加,海外官方买盘收缩且全球央行购金加速替代美债储备地位,AI基础设施资本开支债务化进一步推高长债供给端压力。这些因素共同作用,导致期限溢价系统性上移,长端收益率维持在高位水平。
黄金的定价逻辑发生了哪些变化?
黄金定价逻辑已从传统利率框架主导转向储备重构。全球央行连续四年年均购金约1000吨,2026年二季度净购289吨同比大增62%,央行黄金持仓总量已超越美债。美元指数处于200日下方,实际利率上行也未能压制金价,显示黄金边际定价权已发生根本性转变。
报告如何看待当前市场现状?
报告认为当前市场处于“类滞胀式陡化交易”,短期降息可期,但长端顶部难移。美国短端数据走弱,长端利率走高,通胀预期黏性顽固,消费者信心回落,就业数据恶化,显示经济降温但通胀黏性犹存。市场对9月加息的定价快速松动,但长债收益率维持高位,期限利差持续走阔。
研报提示了哪些相关风险?
报告提示的风险包括:财政供给不减可能导致国债供给持续压力,海外官方买盘收缩和去美元化趋势可能进一步推高长端利率,AI基础设施资本开支债务化可能加剧长债供给端压力,通胀预期黏性顽固可能限制货币政策空间,经济降温与高利率并存可能增加市场波动性。
你可能感兴趣
商品与贵金属周报20220606:鹰派加息预期令黄金承压 供需结构性紧张推升油价
中国银行2022-06-06
有色金属行业:复苏交易推升风险溢价,继续把握黄金资产配置机会
有色金属东兴证券2021-04-12
ETP日报:多只科技ETF高溢价,避险情绪继续推升黄金ETF
华宝证券2020-02-25
原油周报:中东冲突推升风险溢价,供需修复制约油价上行空间
化石能源东吴证券2026-09-07
原油、燃料油日报:中国原油仓单骤降推升SC溢价走强,区域供需趋紧主导市场格局
通惠期货2025-05-16
铝行业深度报告:全球铝土矿市场供需结构性优化或推升行业高景气延续
有色金属东兴证券2024-07-12
特朗普新关税政策出台,或推高美债期限溢价并令财政可持续性承压
联合资信评估2026-02-25
中小盘IPO专题:优选高息股组合 配置打新底仓
国泰君安证券2017-05-07
交易期限买方罢工:虽然TLT期权表明存在无序的期限溃败,但这种风险因仓位过度、历史上丰厚的期限溢价以及潜在的国债措施而得到缓解;这种错位在下行(看跌期权价差)和上行(看多风险资产)方面都创造了不对称的机会。
金融巴克莱银行2025-06-03
策略周报:磨底缓升,蓝筹为先
国都证券2018-08-27