猜你想问
美债收益率近期为何持续攀升?
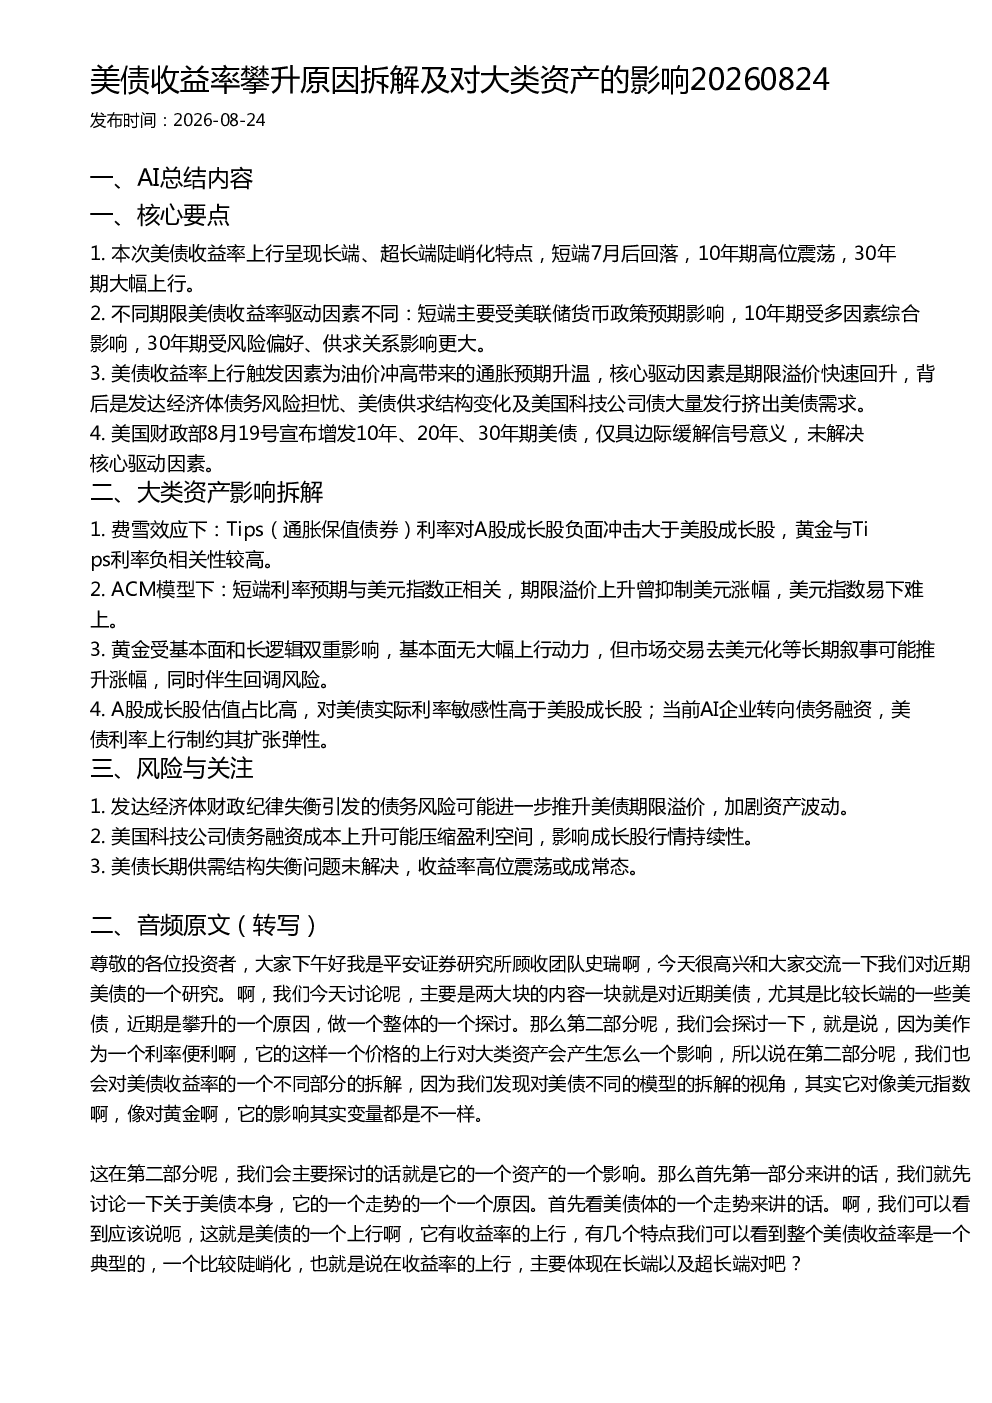
美债收益率近期持续攀升主要受多重因素驱动。长端和超长端收益率呈现陡峭化上行,而短端自7月以来有所回落,10年期在高位震荡,30年期则大幅上行。短端收益率主要受美联储货币政策预期影响,10年期则受货币政策、债券市场供求关系等多因素综合影响,30年期则更多受风险偏好和供求关系影响。此外,油价冲高带来的通胀预期升温是重要触发因素。核心驱动因素是期限溢价快速回升,这与发达经济体债务风险担忧、美债供求结构变化(长期机构投资者需求下降,转向个人投资者和金融机构)、美国科技公司债大量发行挤出美债需求等因素密切相关。美国财政部虽宣布增发长期美债,但仅具边际缓解信号意义,未解决核心驱动因素。
美债收益率上升对A股成长股有何影响?
美债收益率上升对A股成长股的影响较为显著。首先,A股成长股估值较高,对美债实际利率的敏感性高于美股成长股。其次,当前AI企业转向债务融资,美债利率上行会制约其扩张弹性。费雪效应显示,通胀保值债券(Tips)利率对A股成长股的负面冲击大于美股成长股。此外,美债收益率上升可能引发资本外流压力,对A股市场情绪产生影响。值得注意的是,A股成长股的估值水平、盈利预期以及市场流动性等因素也会对其表现产生影响,需综合考量。
报告如何看待黄金未来的走势?
报告认为黄金未来走势受基本面和长逻辑双重影响。从基本面看,黄金缺乏大幅上行动力,主要受实际利率水平、美元走势等因素影响。但从长期逻辑看,市场交易去美元化等叙事可能推升黄金涨幅,但伴随回调风险。黄金与Tips利率呈现负相关性较高,意味着美债实际利率上升对黄金价格形成压力。同时,全球经济不确定性、地缘政治风险等因素也可能影响黄金的避险属性。投资者需关注黄金供需关系、美元指数变动以及市场情绪等因素对黄金价格的影响。
当前市场对美债收益率的判断如何?
当前市场对美债收益率的判断呈现复杂性。一方面,长端和超长端收益率持续上行,显示市场对通胀预期和经济增长的担忧加剧。另一方面,美联储货币政策立场、全球经济复苏情况以及美债供求关系等因素都会影响美债收益率走势。期限溢价的快速回升是近期美债收益率上升的重要驱动力,这反映了市场对美债安全性的担忧。未来美债收益率可能继续受到多种因素影响,呈现波动性增加的态势。投资者需密切关注美联储政策动向、通胀数据以及全球经济形势等因素。
报告提示哪些相关风险?
报告提示的主要风险包括:一是发达经济体财政纪律失衡可能引发的债务风险,这可能进一步推升美债期限溢价,加剧资产波动。二是美国科技公司债务融资成本上升可能压缩盈利空间,影响成长股行情持续性。三是美债长期供需结构失衡问题未解决,可能导致收益率高位震荡成为常态。此外,地缘政治风险、市场流动性变化等因素也可能对大类资产配置产生影响。投资者需关注这些风险因素,合理配置资产,防范潜在风险。