猜你想问
这份研报主要分析了什么内容?
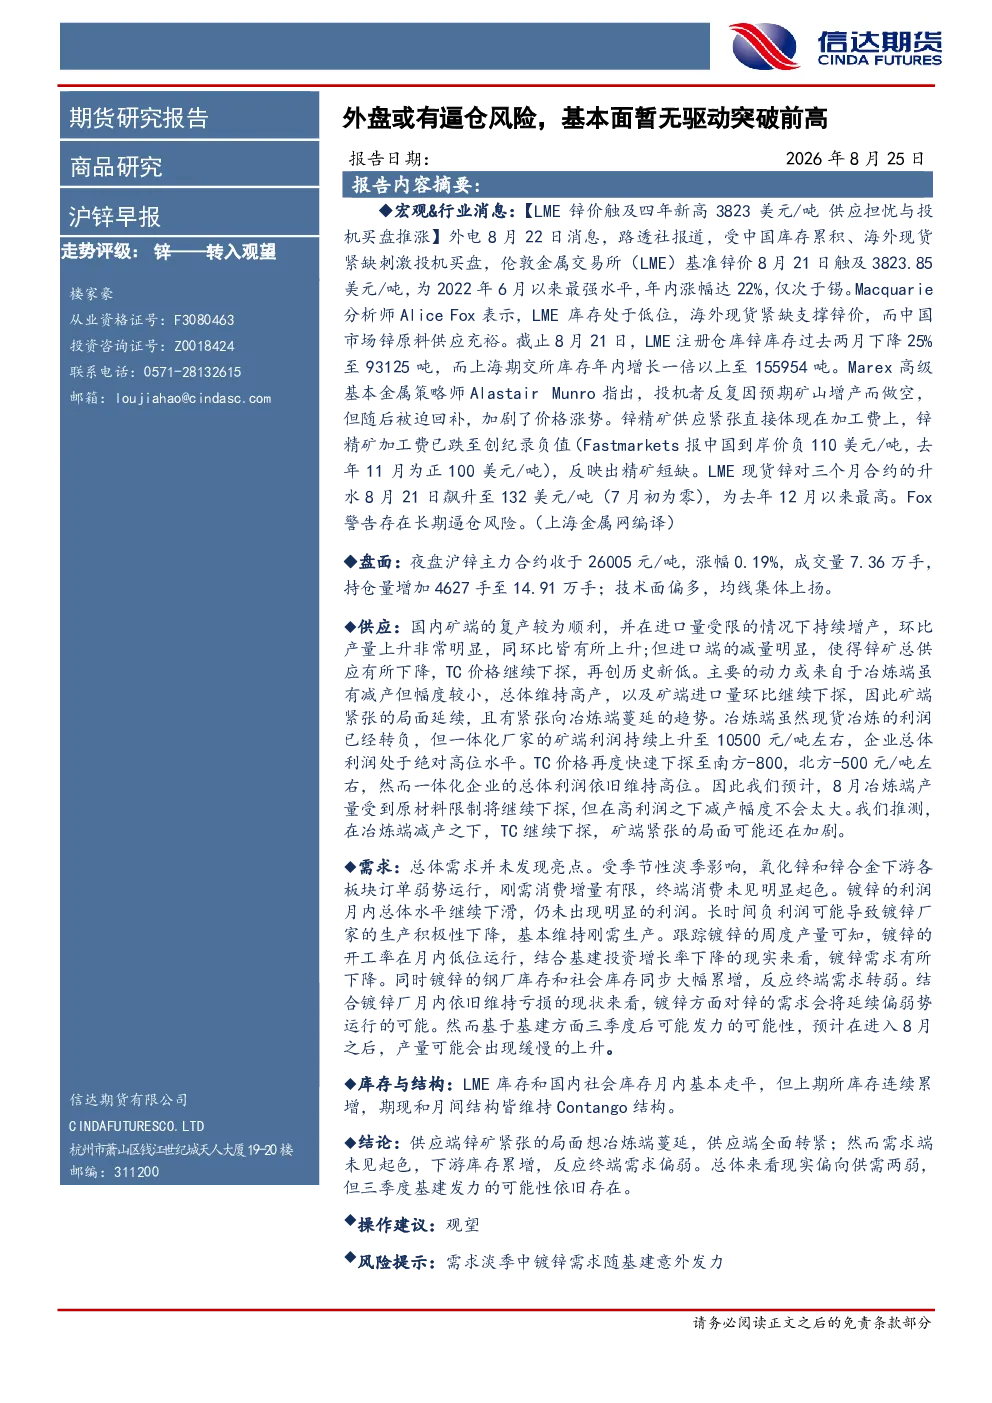
这份研报主要分析了沪锌的供需状况及市场风险。报告指出外盘存在逼仓风险,但基本面尚未出现驱动价格突破前高的因素。LME锌价触及四年新高,库存下降,加工费跌至创纪录负值,现货升水飙升,但分析师警告存在长期逼仓风险。国内矿端供应紧张,冶炼端维持高产,TC价格创历史新低,一体化厂家矿端利润上升。需求端总体平淡,季节性淡季影响下,下游订单弱势运行,镀锌利润下滑,库存累增,反映终端需求转弱。总体来看,供应端紧张向冶炼端蔓延,需求端未见起色,市场偏向供需两弱,但三季度基建发力的可能性存在。
当前锌行业的发展趋势如何?
当前锌行业发展呈现供需两弱的态势。供应端,国内矿端供应紧张局面向冶炼端蔓延,总供应下降,TC价格创历史新低,但冶炼端总体维持高产,一体化厂家矿端利润上升。需求端,总体需求未现亮点,季节性淡季影响下,下游订单弱势运行,镀锌利润下滑,库存累增,反映终端需求转弱。LME库存下降,国内社会库存月内基本走平,但上期所库存连续累增,维持Contango结构。长期来看,分析师警告存在逼仓风险,但短期内供需矛盾仍较突出。
报告重点分析了哪些方面?
报告重点分析了沪锌的供应和需求两端情况。供应方面,关注国内矿端复产、进口量变化、TC价格走势以及冶炼端产量和利润情况。需求方面,分析氧化锌、锌合金下游订单、镀锌利润和开工率、钢厂及社会库存变化,以及基建投资对需求的影响。此外,报告还分析了LME和上期所的库存变化、期现结构,并指出外盘存在逼仓风险,但基本面尚未出现驱动价格突破前高的因素。总体来看,报告围绕供需关系展开分析,评估市场风险和潜在机会。
目前锌市场的现状如何判断?
目前锌市场呈现供需两弱的现状。供应端,锌矿供应紧张局面向冶炼端蔓延,总供应下降,TC价格创历史新低,但冶炼端总体维持高产,一体化厂家矿端利润上升。需求端,总体需求未现亮点,季节性淡季影响下,下游订单弱势运行,镀锌利润下滑,库存累增,反映终端需求转弱。LME库存下降,国内社会库存月内基本走平,但上期所库存连续累增,维持Contango结构。外盘存在逼仓风险,但基本面尚未出现驱动价格突破前高的因素。总体来看,市场短期内供需矛盾仍较突出,价格上行压力有限。
研报中提示了哪些风险?
研报提示的主要风险包括:外盘存在逼仓风险,LME锌价已触及四年新高,库存下降,加工费跌至创纪录负值,现货升水飙升,分析师警告长期逼仓风险;国内矿端供应紧张局面可能加剧,TC价格创历史新低,一体化厂家矿端利润上升,但冶炼端总体维持高产;需求端季节性淡季影响明显,下游订单弱势运行,镀锌利润下滑,库存累增,反映终端需求转弱;上期所库存连续累增,维持Contango结构,市场存在结构性风险。此外,报告指出需求淡季中镀锌需求随基建意外发力可能带来风险。