猜你想问
中裕科技投资者关系活动记录表核心内容是什么?
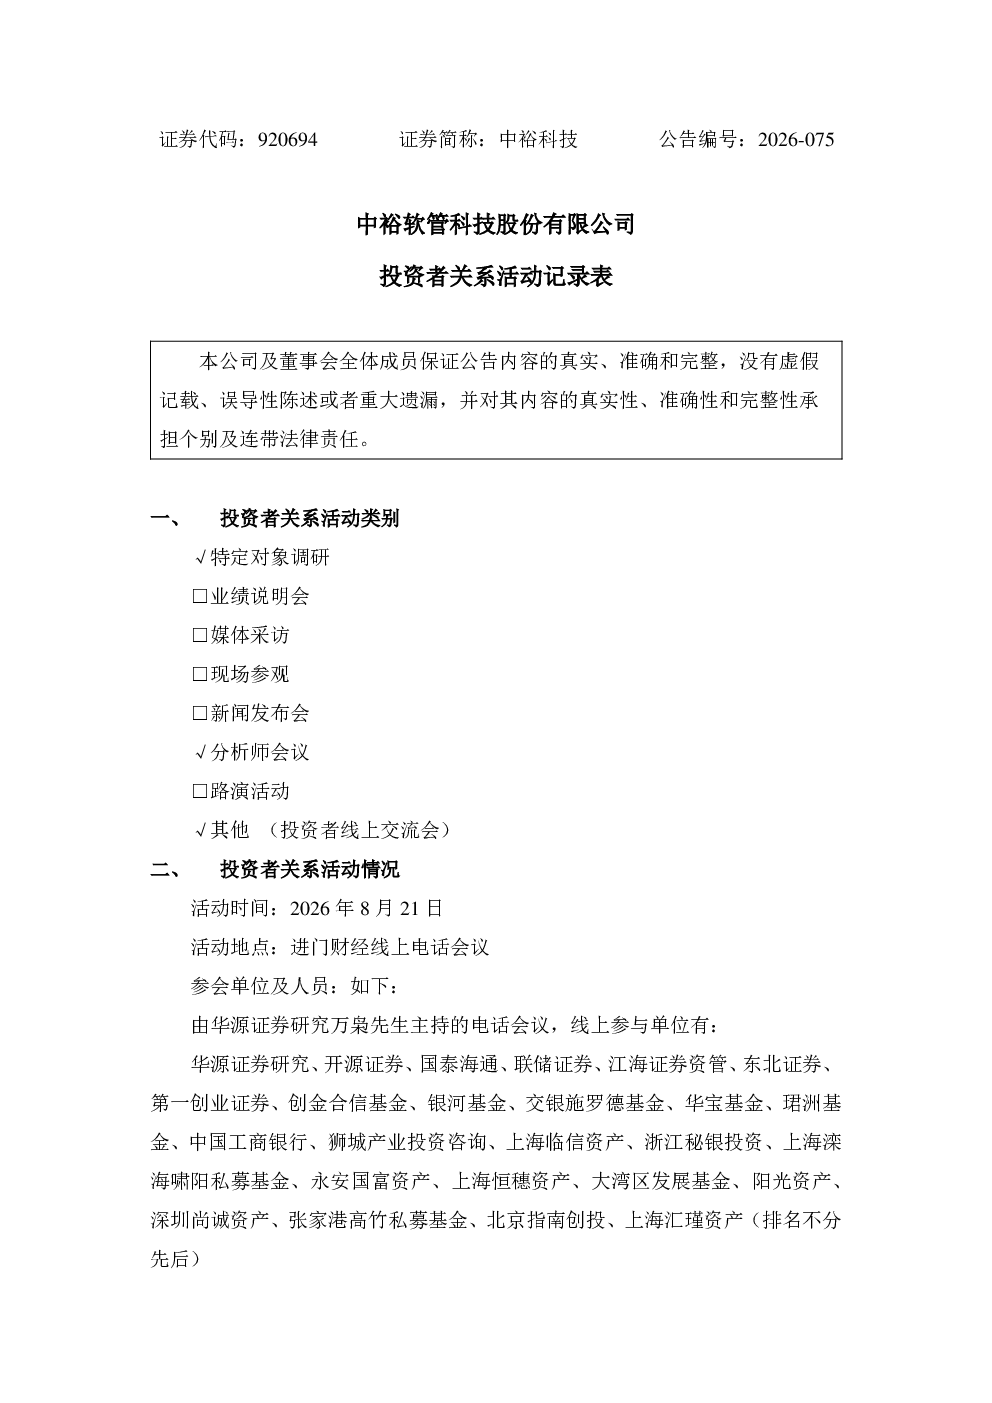
本次投资者关系活动主要围绕钢衬改性聚氨酯耐磨管订单收入确认、毛利率优化措施、18米超长产品竞争壁垒、柔性增强热塑性复合管项目进展、降低原材料价格波动影响及境外市场销售占比等核心问题展开。公司控股子公司中裕能源于2026年1月签订合同总价款4,880.78万元,已确认收入3,887.35万元,剩余收入将按合同约定完成交付后确认。公司还介绍了提升产品合格率、推进标准化生产、优化材料配方等毛利率优化措施,并提及提供完整矿山解决方案、通过澳大利亚矿山严苛检测等竞争壁垒。此外,安徽优耐德公司产品中标江苏油田项目,中裕沙特公司推进API15S认证审核工作,境外市场收入占比达77.32%
钢衬改性聚氨酯耐磨管毛利率优化有哪些措施?
钢衬改性聚氨酯耐磨管毛利率优化主要采取提升产品合格率、推进标准化生产、优化材料配方等措施。2026年上半年毛利率为22.25%,仍需提升空间。提升产品合格率有助于减少次品率,降低生产成本;推进标准化生产可提高生产效率,规模效应降低单位成本;优化材料配方则能直接降低原材料成本。这些措施旨在提升产品竞争力,但毛利率改善存在不确定性,需注意投资风险。公司提醒投资者关注相关进展及潜在风险。
报告重点分析了哪些行业发展趋势?
报告重点分析了钢衬改性聚氨酯耐磨管及柔性增强热塑性复合管在矿山、油田等领域的应用发展趋势。公司通过提供完整矿山解决方案、大尺寸产品减少接头数量等方式构建竞争壁垒,产品已通过澳大利亚矿山严苛检测,获得海外市场认可。同时,公司积极拓展柔性增强热塑性复合管市场,安徽优耐德公司产品中标江苏油田项目,中裕沙特公司推进API15S认证审核工作,显示公司在多个细分领域的技术积累和市场拓展能力。但API认证及市场推广存在不确定性,需持续关注行业动态。
境外市场销售占比及收入增长原因是什么?
2026年上半年境外市场销售占比达77.32%,主要分区域市场包括美国(37%)、欧洲(13%)、南美(11%)、加拿大(5%)、中东(4%)。耐高压大流量输送软管收入增长主要因订单数量增长。公司通过提供高技术含量产品、获得海外市场认可等方式拓展国际市场。但同类大额订单获取存在不确定性,需关注市场变化及竞争格局。境外市场收入占比高,也意味着公司盈利能力可能受国际市场波动影响,需持续关注相关风险。
研报有哪些风险提示需要注意?
研报提示的主要风险包括毛利率改善存在不确定性、同类大额订单获取存在不确定性、API认证及市场推广存在不确定性、原材料价格波动可能影响盈利能力等。公司2026年上半年毛利率为22.25%,仍需提升空间,优化措施效果存在不确定性。此外,公司拓展海外市场及新项目进展受多种因素影响,如市场需求变化、竞争加剧等,可能影响订单获取及项目推进。原材料价格波动是行业普遍面临的风险,公司虽采取措施降低影响,但仍需关注原材料价格走势对公司盈利能力的影响。