猜你想问
这份报告的核心观点是什么?
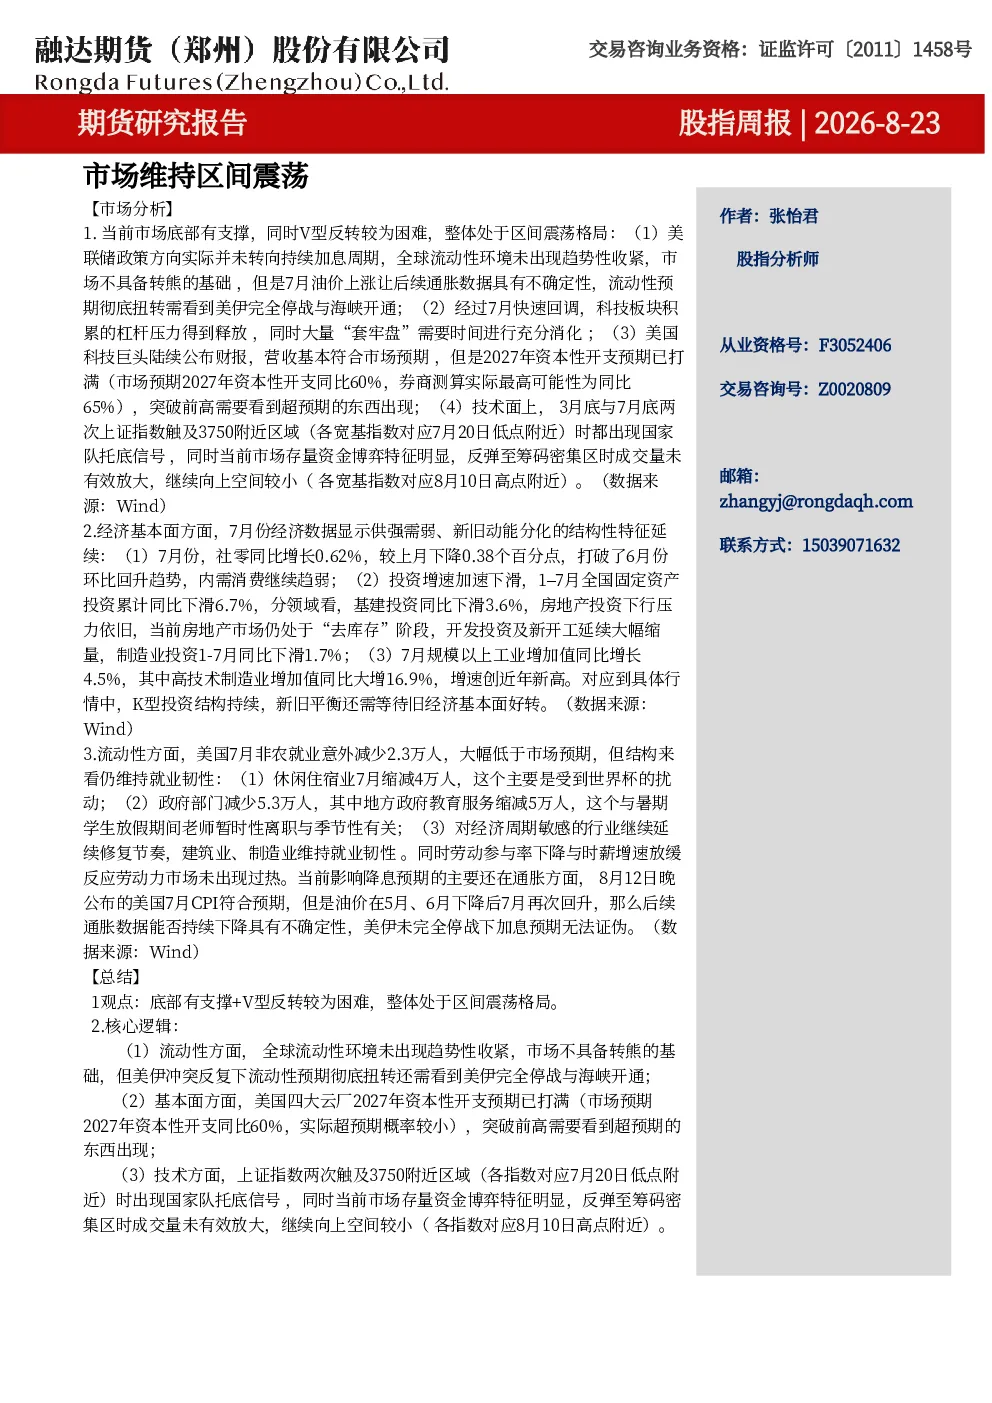
报告认为市场处于区间震荡格局,底部有支撑,V型反转较为困难。分析指出全球流动性环境未出现趋势性收紧,市场不具备转熊的基础,但美伊冲突反复下流动性预期彻底扭转还需看到美伊完全停战与海峡开通。美国科技巨头2027年资本性开支预期已打满,突破前高需要看到超预期的东西出现。上证指数两次触及3750附近区域时出现国家队托底信号,当前市场存量资金博弈特征明显,反弹至筹码密集区时成交量未有效放大,继续向上空间较小。
报告对行业发展趋势有何分析?
报告指出经济基本面新旧动能分化,K型投资结构持续,新旧平衡还需等待旧经济基本面好转。7月社零同比增长0.62%,较上月下降0.38个百分点,内需消费继续趋弱;1–7月全国固定资产投资累计同比下滑6.7%,基建投资同比下滑3.6%,房地产投资下行压力依旧,制造业投资1-7月同比下滑1.7%。7月规模以上工业增加值同比增长4.5%,高技术制造业增加值同比大增16.9%。美国非农就业意外减少2.3万人,休闲住宿业缩减4万人,政府部门减少5.3万人,建筑业、制造业维持就业韧性。7月美国CPI符合预期,但油价7月再次回升,后续通胀数据能否持续下降具有不确定性。
报告重点分析了哪些方向?
报告重点分析了市场流动性环境、基本面新旧动能分化以及技术面信号。流动性方面,全球流动性环境未出现趋势性收紧,市场不具备转熊的基础,但美伊冲突反复下流动性预期彻底扭转还需看到美伊完全停战与海峡开通。基本面方面,美国科技巨头2027年资本性开支预期已打满,突破前高需要看到超预期的东西出现。技术方面,上证指数两次触及3750附近区域时出现国家队托底信号,当前市场存量资金博弈特征明显,反弹至筹码密集区时成交量未有效放大,继续向上空间较小。
当前市场现状如何判断?
报告判断市场短期内维持区间震荡,突破前高需超预期因素驱动。市场处于区间震荡格局,底部有支撑,V型反转较为困难。全球流动性环境未出现趋势性收紧,市场不具备转熊的基础,但美伊冲突反复下流动性预期彻底扭转还需看到美伊完全停战与海峡开通。美国科技巨头2027年资本性开支预期已打满,突破前高需要看到超预期的东西出现。上证指数两次触及3750附近区域时出现国家队托底信号,当前市场存量资金博弈特征明显,反弹至筹码密集区时成交量未有效放大,继续向上空间较小。
报告提示了哪些风险?
报告提示市场流动性预期彻底扭转需美伊冲突实质性解决,当前加息预期无法证伪。美伊冲突反复下流动性预期彻底扭转还需看到美伊完全停战与海峡开通。美国通胀数据后续能否持续下降具有不确定性,油价回升也增加了通胀压力。经济基本面新旧动能分化,K型投资结构持续,新旧平衡还需等待旧经济基本面好转。当前市场存量资金博弈特征明显,反弹至筹码密集区时成交量未有效放大,继续向上空间较小。