猜你想问
MLF缩量对债市有什么影响?
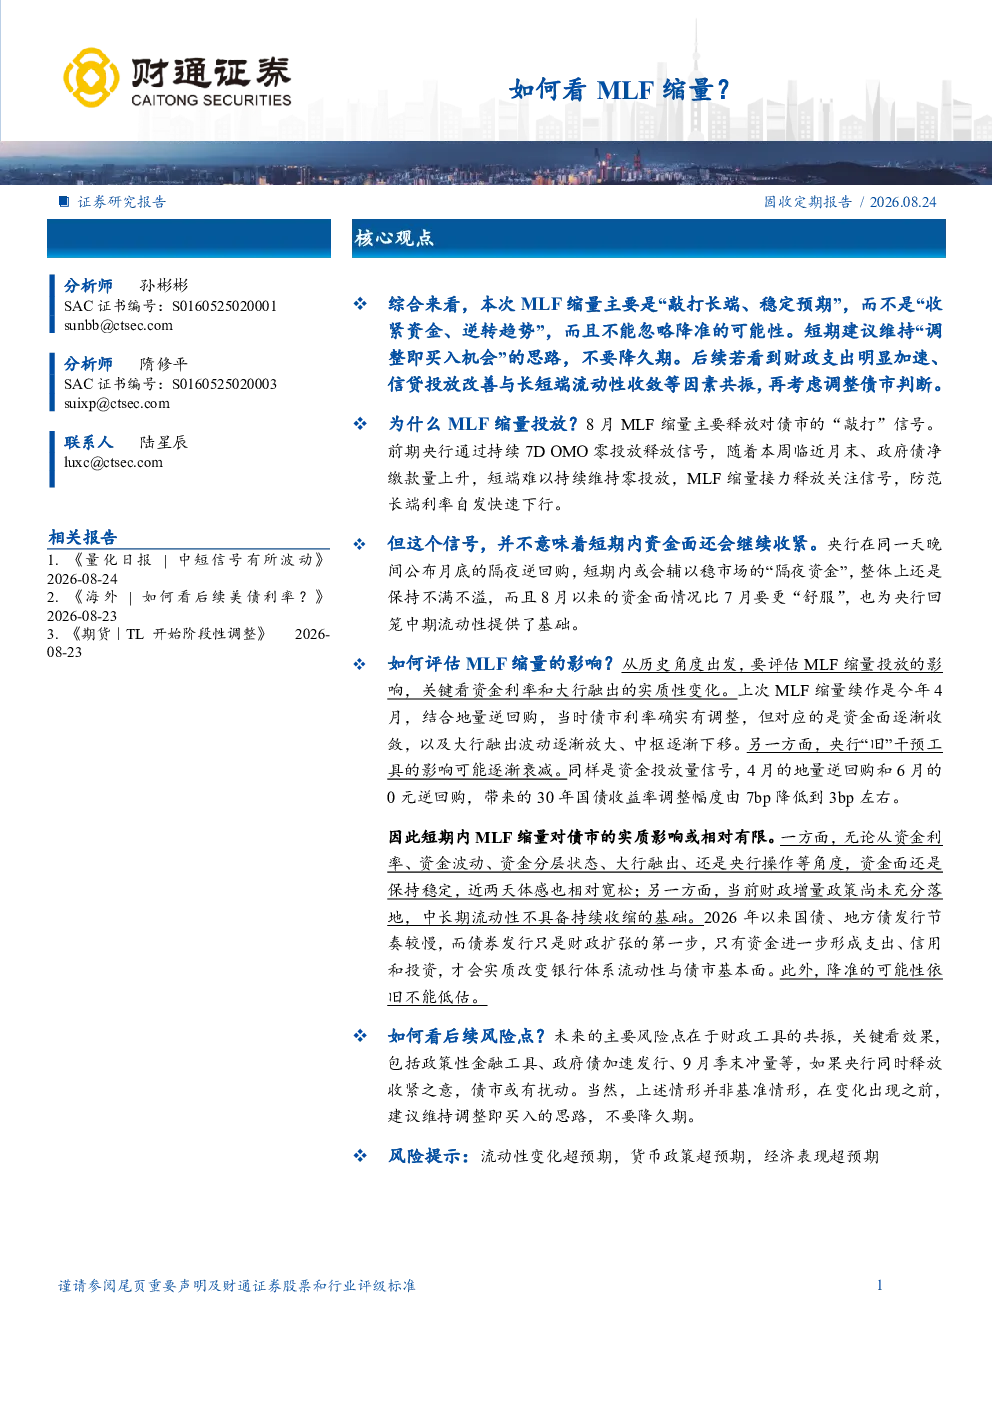
本次MLF缩量主要是为了稳定长端利率预期,而非收紧资金面。央行在同一天公布的隔夜逆回购操作也显示出对市场的短期流动性呵护。从历史数据看,MLF缩量对债市的影响关键在于资金利率和大行融出的变化。例如,今年4月MLF缩量时,债市利率确实有调整,但主要是由于资金面收敛和大行融出波动加剧。目前DR001均值约为1.38%,较7月下旬略低,但整体平稳,非银资金分层压力不大。央行操作组合也由“收短放长”转为“收长放短”,显示对流动性的管理。当前财政增量政策尚未充分落地,中长期流动性不具备持续收缩的基础,降准的可能性依然存在。
当前债市投资方向是什么?
当前债市投资需关注资金利率和大行融出的实质性变化。MLF缩量操作释放的是稳定长端利率的信号,而非逆转趋势。短期内资金价格平稳,央行持续保持短期流动性呵护,非银资金分层压力不大。从历史经验看,央行“旧”干预工具的影响可能逐渐衰减,例如4月的地量逆回购和6月的0元逆回购,对30年国债收益率的调整幅度已由7bp降至3bp左右。建议投资者关注财政支出加速、信贷投放改善与长短端流动性收敛等因素的共振,再考虑调整投资策略。当前财政增量政策尚未充分落地,中长期流动性不具备持续收缩的基础。
MLF缩量对市场有什么启示?
MLF缩量操作释放的核心信号是防范长端利率自发快速下行,而非收紧资金面。央行在同一天公布的隔夜逆回购操作显示出对市场的短期流动性呵护,整体操作组合由“收短放长”转为“收长放短”。从历史数据看,MLF缩量对债市的影响关键在于资金利率和大行融出的变化。例如,今年4月MLF缩量时,债市利率确实有调整,但主要是由于资金面收敛和大行融出波动加剧。目前DR001均值约为1.38%,较7月下旬略低,但整体平稳,非银资金分层压力不大。央行操作组合的调整显示对流动性的管理,当前财政增量政策尚未充分落地,中长期流动性不具备持续收缩的基础。
当前市场流动性状况如何?
当前市场流动性整体平稳,央行持续保持短期流动性呵护。8月1日至24日DR001均值约为1.38%,较7月下旬约1.40%的均值略低,月内最低约1.35%、最高约1.44%。非银资金分层压力不大,R001与DR001利差维持在历史低位。央行在同一天公布的隔夜逆回购操作也显示出对市场的短期流动性呵护,操作组合由“收短放长”转为“收长放短”。当前财政增量政策尚未充分落地,中长期流动性不具备持续收缩的基础,降准的可能性依然存在。
投资债市需要注意哪些风险?
投资债市需关注流动性变化、货币政策和经济表现的超预期风险。当前MLF缩量操作释放的是稳定长端利率的信号,而非逆转趋势,但若央行同时释放收紧之意,债市或有扰动。从历史数据看,央行“旧”干预工具的影响可能逐渐衰减,例如4月的地量逆回购和6月的0元逆回购,对30年国债收益率的调整幅度已由7bp降至3bp左右。当前财政增量政策尚未充分落地,中长期流动性不具备持续收缩的基础。建议投资者关注财政支出加速、信贷投放改善与长短端流动性收敛等因素的共振,再考虑调整投资策略。当前市场流动性整体平稳,但需警惕政策组合效应对市场的潜在影响。