猜你想问
这份研报主要讲了什么内容?
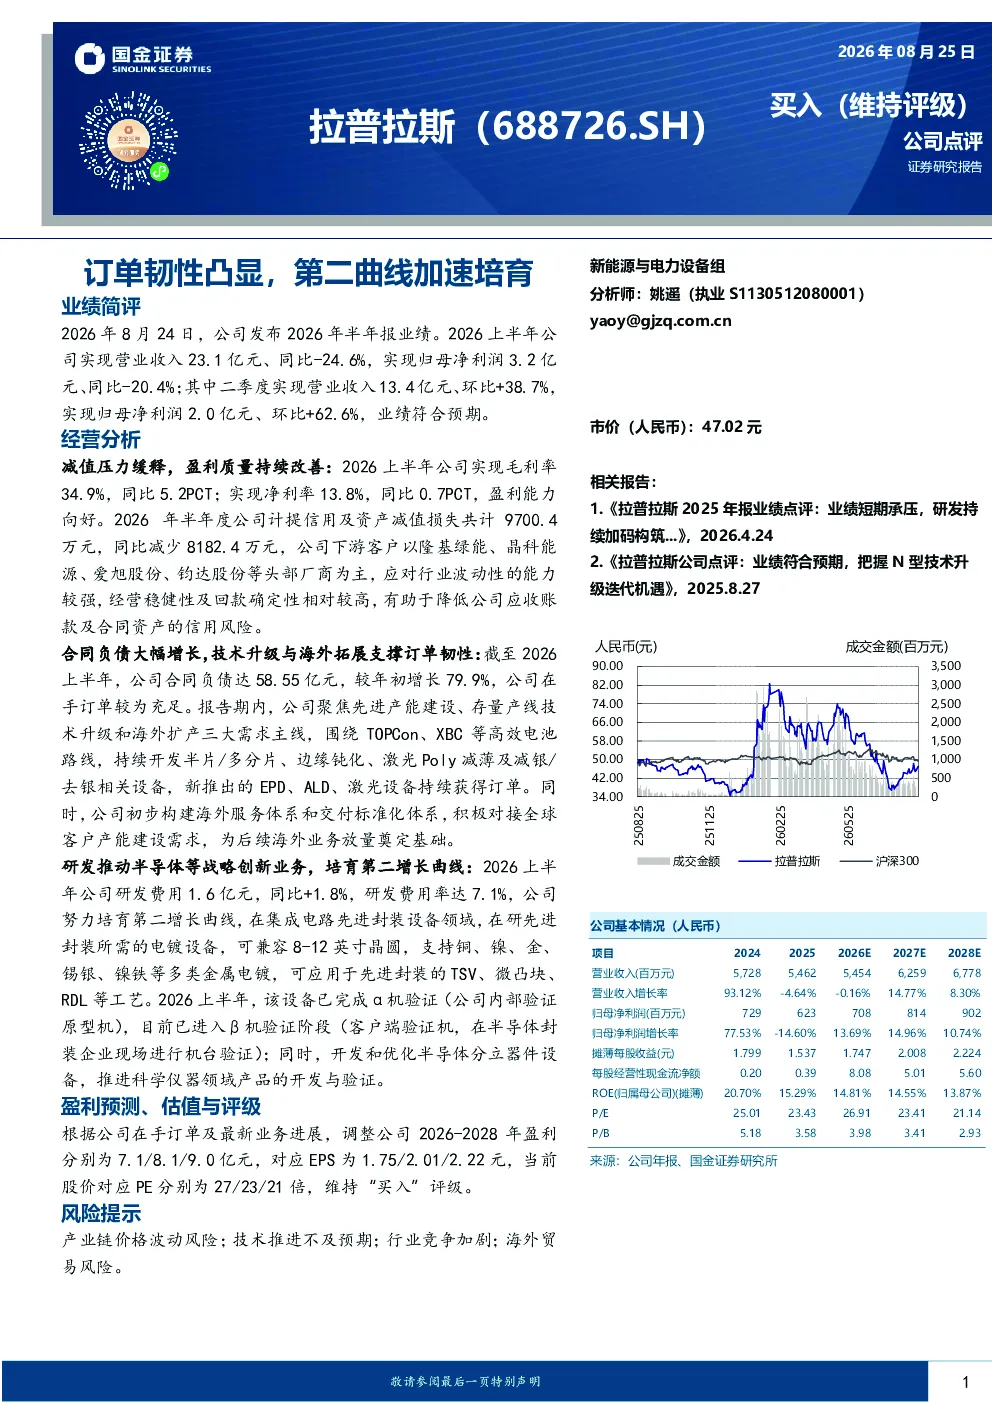
这份研报主要分析了拉普拉斯(688726.SH)2026年半年报,指出公司订单韧性凸显,第二增长曲线加速培育。上半年公司实现营业收入23.1亿元(同比-24.6%),归母净利润3.2亿元(同比-20.4%);二季度营收13.4亿元(环比+38.7%),净利润2.0亿元(环比+62.6%),业绩符合预期。报告还提到公司毛利率34.9%(同比+5.2pct),净利率13.8%(同比+0.7pct),盈利能力向好。合同负债达58.55亿元(较年初增长79.9%),聚焦TOPCon、XBC等技术路线,EPD、ALD、激光设备持续获订单。海外服务体系初步构建,研发费用1.6亿元(同比+1.8%),研发费用率7.1%。在集成电路先进封装设备领域,电镀设备完成α机验证,进入β机验证阶段;半导体分立器件设备开发与验证推进中。
报告中的赛道/行业发展趋势如何?
报告显示,拉普拉斯聚焦的TOPCon、XBC等技术路线属于半导体设备领域的前沿方向,市场需求持续增长。公司订单韧性凸显,合同负债大幅增长79.9%,表明其在行业内的竞争优势和客户认可度提升。海外服务体系的初步构建也为未来业务放量奠定基础。此外,公司在集成电路先进封装设备领域的研发进展,如电镀设备的α机验证和β机验证阶段,以及半导体分立器件设备的开发,显示出该赛道的技术迭代加速,公司正积极布局未来增长点。这些动向反映了半导体设备行业的技术创新和市场需求的双重向好趋势。
报告重点分析了哪些方向?
报告重点分析了拉普拉斯的订单韧性和第二增长曲线。在订单韧性方面,公司合同负债达58.55亿元,较年初增长79.9%,聚焦TOPCon、XBC等技术路线,EPD、ALD、激光设备持续获订单,海外服务体系初步构建。在第二增长曲线方面,公司研发费用1.6亿元,研发费用率7.1%,在集成电路先进封装设备领域取得进展,电镀设备完成α机验证,进入β机验证阶段;半导体分立器件设备开发与验证推进中。这些分析表明公司正通过强化现有业务和拓展新技术领域实现多元化发展。
当前市场对拉普拉斯的判断如何?
当前市场对拉普拉斯的判断显示公司经营稳健,回款确定性高。报告指出,公司下游客户以头部厂商为主,上半年计提信用及资产减值损失同比减少8182.4万元,表明其客户集中度和回款质量良好。二季度业绩环比大幅增长,营收和净利润分别提升38.7%和62.6%,业绩符合预期。此外,公司毛利率和净利率均有所提升,盈利能力向好。这些数据反映出市场对拉普拉斯的认可,认为其在行业竞争中的地位稳固,未来发展潜力较大。
研报提到了哪些风险提示?
研报提示了以下几个风险:产业链价格波动可能影响公司原材料成本和产品价格;技术推进不及预期可能导致研发项目延期或效果不及预期;行业竞争加剧可能压缩公司市场份额和利润空间;海外贸易风险可能影响公司国际业务的拓展和收入增长。这些风险因素需要公司密切关注和管理,以确保业务稳定发展。