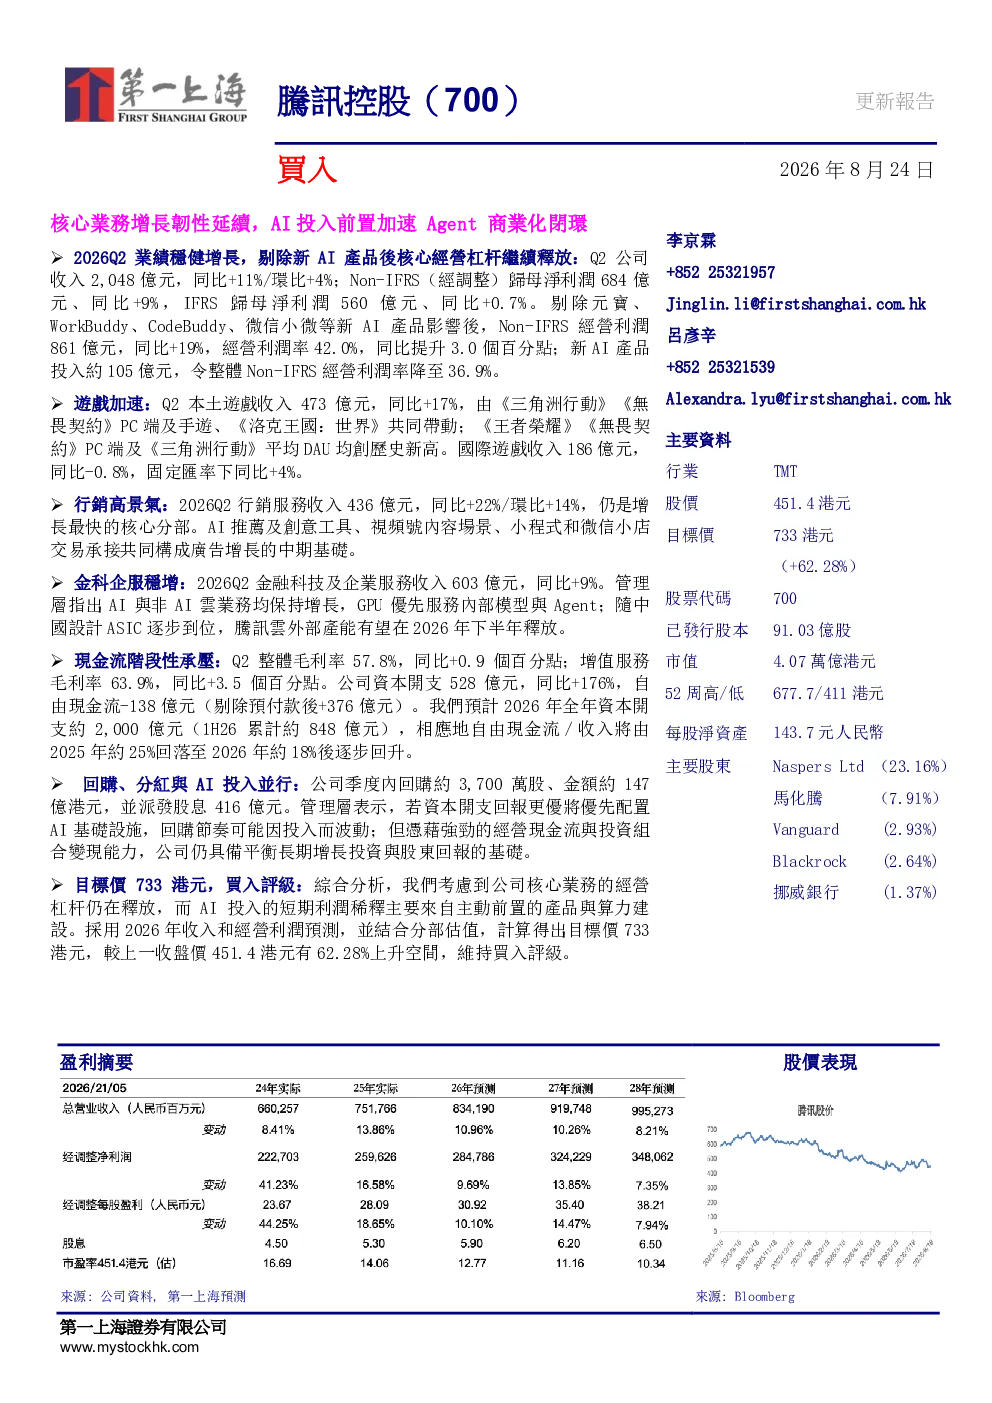
核心业务增长韧性延续,AI投入前置加速Agent商业化闭环
2026Q2业绩稳健增长,剔除新AI产品后核心经营杠杆继续释放:Q2公司收入2,048亿元,同比+11%/环比+4%;Non-IFRS(经调整)归母净利润684亿元、同比+9%,IFRS归母净利润560亿元、同比+0.7%。剔除元宝、WorkBuddy、CodeBuddy、微信小微等新AI产品影响后,Non-IFRS经营利润861亿元,同比+19%,经营利润率42.0%,同比提升3.0个百分点;新AI产品投入约105亿元,令整体Non-IFRS经营利润率降至36.9%。
游戏加速:Q2本土游戏收入473亿元,同比+17%,由《三角洲行动》《无畏契约》PC端及手游、《洛克王国:世界》共同带动;《王者荣耀》《无畏契约》PC端及《三角洲行动》平均DAU均创历史新高。国际游戏收入186亿元,同比-0.8%,固定汇率下同比+4%。
行銷高景氣:2026Q2行銷服务收入436亿元,同比+22%/环比+14%,仍是增长最快的核心分部。AI推荐及创意工具、视频号内容场景、小程序和微信小店交易承接共同构成广告增长的中期基础。
金科企服穩增:2026Q2金融科技及企业服务收入603亿元,同比+9%。管理层指出AI与非AI云业务均保持增长,GPU优先服务内部模型与Agent;随着中国设计ASIC逐步到位,腾讯云外部产能有望在2026年下半年释放。
现金流階段性承壓:Q2整体毛利率57.8%,同比+0.9个百分点;增值服务毛利率63.9%,同比+3.5个百分点。公司资本开支528亿元,同比+176%,自由现金流-138亿元(剔除预付款后+376亿元)。预计2026年全年资本开支约2,000亿元(1H26累计约848亿元),相应地自由现金流/收入将由2025年约25%回落至2026年约18%后逐步回升。
回购、分红与AI投入並行:公司季度内回购约3,700万股、金额约147亿港元,并派发股息416亿元。管理层表示,若资本开支回报更优将优先配置AI基础设施,回购节奏可能因投入而波动;但凭借强劲的经营现金流与投资组合变现能力,公司仍具备平衡长期增长投资与股东回报的基础。
目标价733港元,买入评级:综合分析,考虑到公司核心业务的经营杠杆仍在释放,而AI投入的短期利润稀释主要来自自动前置的产品与算力建设。采用2026年收入和经营利润预测,并结合分部估值,计算得出目标价733港元,较上一收盘价451.4港元有62.28%上升空间,维持买入评级。
騰訊AI戰略專題:從混元Hy3、WorkBuddy到微信小微,構建Agent OS商業閉環
全景判断:竞争主线从「DAU之爭」转向「高價值用例之爭」:2026Q2是腾讯AI由「效率赋能」进入「产品与基础设施同步建设」的关键季度。我们认为,腾讯AI的核心竞争力不在单一通用Chatbot的DAU,而在於把「模型能力—内部场景—Agent产品—微信生态交易」打通成闭环——这是腾讯区别于纯模型厂商和纯应用厂商的结构性优势。
混元Hy3以極低價與 Agent 能力補齊,模型側從能力追趕走向生態放量:从全球格局看,大模型正出现「闭源看能力、开源看用量与生态」的分化:海外闭源(Anthropic、OpenAI、Google)继续占据能力上限,中国厂商(DeepSeek、阿里云、腾讯混元)以价格和生态扩大调用。腾讯Hy3的真实卡位不是「能力第一」,而是以高智慧密度、极致低价和内部场景把用量做进全球第一梯队。
混元Hy3:高智慧密度 × 低成本推理 × 組織重構
用量與定價——以低價換生態:Hy3采用约295B总参数、21B启动参数的MoE架构,支持约256K上下文,在函数调用、代码与Agent任务上适配性突出。截至2026年8月11日,Hy3单日Token用量约1.5万亿、位居OpenRouter全球第二,付费期Token达Preview阶段约7倍,已部署於131+内部产品。其OpenRouter输入价约0.066美元/百萬Token、输出约0.26美元/百萬Token,较海外旗艦模型低约一至兩個数量级。
混元Hy3組織與人才密度——護城河的另一面:2026年7月,腾讯将大语言与多模态研发合并为「基础模型部」,由首席AI科学家姚顺雨(前OpenAI/ReAct作者)统一牵头,下设AI Infra、AI Data与数据计算平台。核心团队负责人多来自Kimi、DeepSeek、位元组、阿里云、OpenAI及英伟达Cosmos等一线团队;评估导向也從「刷分benchmark」转向「真实用例」。
多模型協同降低路線風險:腾讯在内部产品中可同时整合自研混元与协力厂商模型,按能力、成本、时延分场景调用,从而把竞争重点放在产品体验、生态连接与商业化闭环,而非单一模型的榜单单位次。
生產力Agent:WorkBuddy率先驗證訂閱經濟學
用量領先:WorkBuddy定位AI原生办公桌面Agent工作台,与CodeBuddy同源,采用「一句话下达—多Agent拆解执行—交付成果」模式。据研讨会材料,WorkBuddy与CodeBuddy 2026年6月月交互量约2,750万;WorkBuddy桌面端月访问量约2,097万(易观口径),约為位元组Trae(约1,279万)的1.6倍、阿里Qoder(约788万)的2.7倍,居中國PC端AI原生办公Agent前列。
唯一給出硬定價的AI產品:企业版约198元/人/月、专有云版约316元/人/月,个人版按用量分档收费。管理层Q2指出订阅预付款强劲、带动递延收入增长,付费使用者单位经济性具吸引力,但免费用户仍稀释整体利润率。
護城河=企微生態閉環:约七成B端客户来自企业微信或腾讯文档的存量转化,SkillHub已提供7万+技能,SkillPay结合微信支付可支援任务内交易。后续应重点跟踪付费客户数、ARPU、ARR、免费转付费率及递延收入增速;在上述指标披露前,估值逻辑应以产品份额和商业化验证为主,不宜过早外推收入规模。
微信以 14.39 億 MAU 和 400 萬+小程式,構建高覆蓋、低密度的 Agent OS 入口
微信Agent:以「高覆蓋 × 低密度」分散式入口構建Agent OS:微信是腾讯AI最具差异化的入口。依托14.39亿MAU、400万+小程序、十亿级支付使用者及公众号/视频号/企业微信,腾讯的策略不是复制独立Chatbot,而是让Agent低摩擦调用微信既有的身份、关系链、支付与服务供给。
「小微」是中心化入口的落地樣本:2026年6月上线的微信原生助手「小微」,实测能力已覆盖社交、内容资讯、效率工具、出行生活、创作生成、系统能力、支付服务七大板块,是目前覆盖最广的手机端个人Agent,并对发布/发送类动作保留用户确认。
低成本推理是14億覆蓋的前提:WeLM采用稀疏MoE,总约80B、每Token仅启动约3B,配合无损均衡路由、KV-Mirror+GQA、MTP、FP8等优化,单Token推理成本显著低于同规模稠密模型——这是「14亿用户可用、且管理层称小微年度投入可控于元寶」的根本(元寶贵在独立App投流获客,小微内嵌微信、投流近零)。
變現三管道,閉環齊備但仍待驗證:微信已具备广告、交易抽佣、支付三条潜在管道:小程序执行技能、视频号提供内容与广告、微信小店承接交易、微信支付完成结算。若用户侧小微与商家侧Agent经标准接口协商并完成支付,交易链路更可追溯。但公司尚未披露小微专屬费率,核心矛盾在「抽税vs中立」;短期变现仍以广告效率改善为主。
資本開支與股東回報:三階段傳導,海外同頻但體量小一檔
建議以三階段框架理解資本開支的財務傳導:第一階段(26Q2–Q3,買卡裝機)現金流出峰值、FCF率先转负(Q2自由现金流-138亿元,剔预付款+376亿元);第二階段(26Q4–27Q1,折舊顯形)算力上线、利用率爬坡,折旧可能快於AI收入(服务器折旧年限2025年起由4年延至6年);第三階段(27Q2起,收入覆蓋)腾讯云MaaS、Agent与广告AI收入放量后覆盖增量成本。
覆蓋:Capex前置使现金流率先承压,收入兌现与折舊释放将在后续显现。全球云厂商同样在「以自由现金流换AI产能」;腾讯绝对投入小一檔,但拥有微信消费端入口和游戏/广告/企业服务的内部需求池,且富余算力可经腾讯云出租形成下行保護(管理层称近期采购算力市场价已较采购时上漲逾30%)。
投資結論:核心業務盈利吸收投入,關注AI商業化與資本配置的驗證節奏
Q2業績驗證了騰訊「主業經營杠杆+AI主動投入」的雙軌狀態:整体Non-IFRS经营利润率因新AI产品投入降至36.9%,但剔除新AI后达42.0%、同比+3.0个百分点;整体毛利率57.8%、同比+0.9个百分点,增值服务毛利率63.9%、同比+3.5个百分点。核心业务的盈利擴張為模型、產品和算力投入提供了基礎。
後續重點跟蹤新AI投入是否收窄、資本開支與自由現金流節奏、騰訊雲和Token需求、WorkBuddy的付費及遞延收入,以及微信小微的商業化口徑:若核心业务经营杠杆维持、新AI产品逐步形成收入閉环,腾讯的估值锚有望向AI Agent与云基础设施平台延展。
目標價733港元,買入評級:我们采用2026年收入与经营利润预测、以分部估值(SOTP)法对腾讯进行估值。核心业务按分部经营利润给予差异化市盈率,叠加公司所持主要上市公司权益(按市值並給予折扣)。
本次更新中,我們將2026年全年資本開支假設由約1,710億元上修至約2,000億元,以反映AI基礎設施的前置建設。相应地,AI基建的增量折舊将逐步进入损益:我们估算增量折舊中约三分之一淨落地、其余部分由算力所带动的增量云及Token收入抵消,对2026年分部经营利润形成温和压制。據此,我們將SOTP目標價由此前780港元下調至733港元,較上一收盤價439港元有67.0%上升空間,維持買入評級。該目標價對應約21倍2026年調整後市盈率,與主要同業相當;目標價的相對溢價主要來自更高的收入與盈利預測,而非更高的估值倍數。