猜你想问
腾讯控股2026年Q2业绩表现如何?
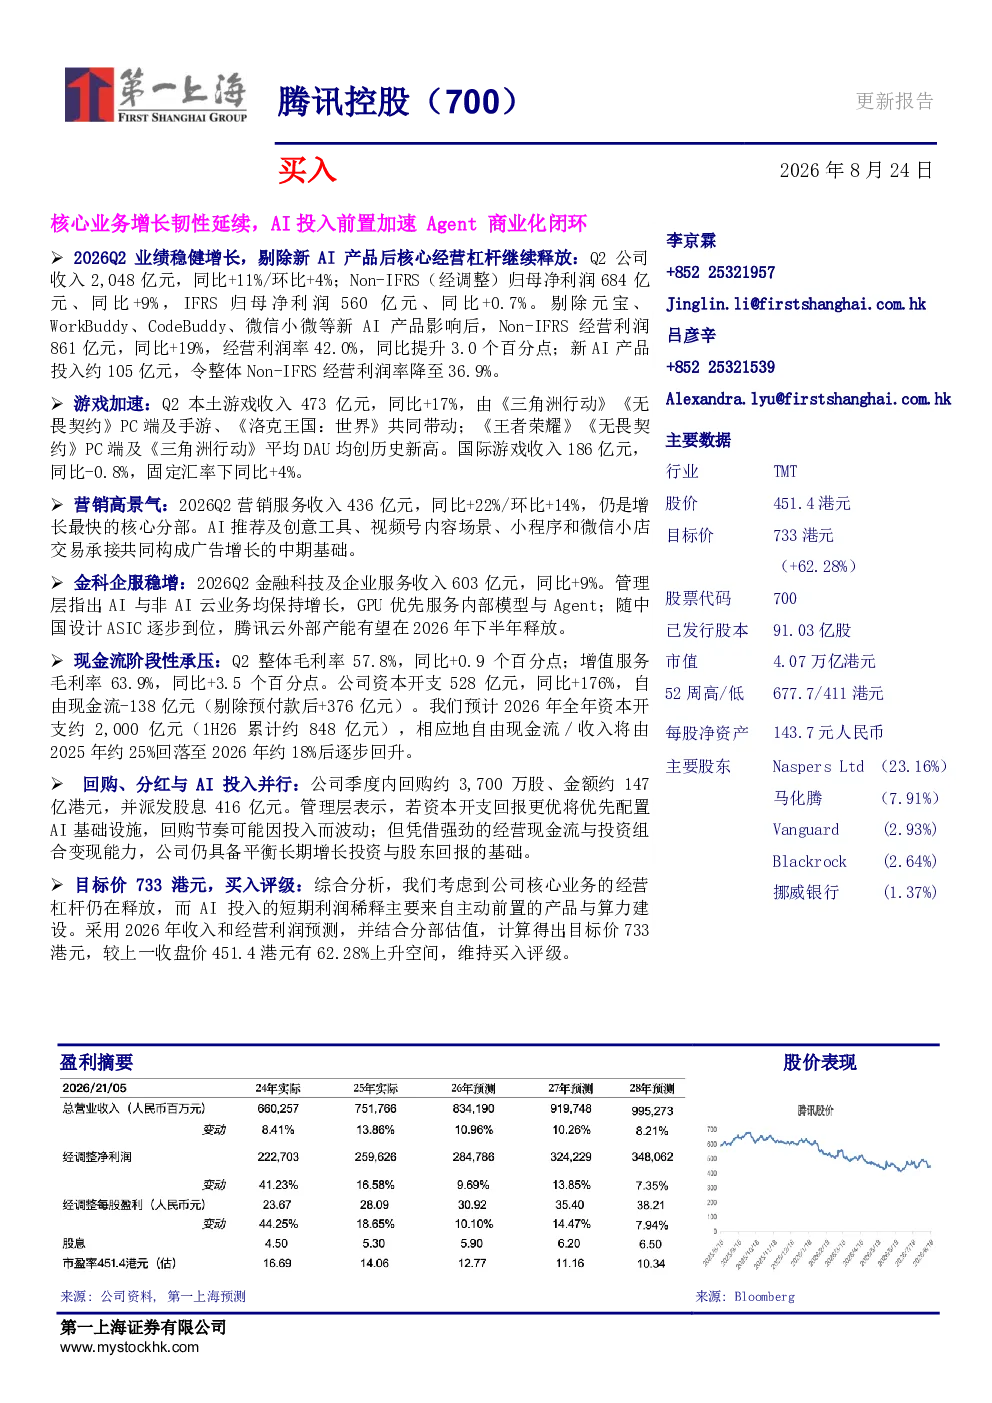
腾讯控股2026年Q2业绩稳健增长,收入达2048亿元,同比增长11%;Non-IFRS归母净利润684亿元,同比增长9%。剔除新AI产品影响后,Non-IFRS经营利润同比增长19%,经营利润率提升至42.0%。游戏业务收入同比增长17%,营销服务收入同比增长22%,金融科技及企业服务收入同比增长9%。整体毛利率为57.8%,同比提升0.9个百分点。
腾讯AI战略的核心竞争力是什么?
腾讯AI战略的核心竞争力在于构建模型能力、内部场景、Agent产品与微信生态交易的闭环。混元Hy3模型以高智能密度和低成本推理占据市场,单日Token用量约1.5万亿,位居全球第二。WorkBuddy率先实现定价与订阅验证,企业版约198元/人/月,个人版按用量收费。微信以14.39亿MAU和400万+小程序构建Agent OS入口,原生助手“小微”覆盖七大板块,低成本推理支持14亿覆盖,并具备广告、交易抽佣、支付三条潜在变现管道。
报告对腾讯云和Token需求有何分析?
报告指出,腾讯云和Token需求是AI战略的关键支撑。混元Hy3的高智能密度和低成本推理使其在市场占据优势,单日Token用量约1.5万亿,位居全球第二。微信生态为AI应用提供广阔场景,14.39亿MAU和400万+小程序构建Agent OS入口,微信原生助手“小微”覆盖七大板块,低成本推理是14亿覆盖的前提。未来,腾讯云和Token需求将与AI产品商业化深度绑定,成为推动增长的重要动力。
腾讯资本开支和股东回报政策有何变化?
腾讯资本开支在2026年Q2同比增长176%,达到528亿元,主要用于新AI产品投入。自由现金流阶段性承压,Q2为-138亿元(剔除预付款后为+376亿元)。公司季度内回购约3,700万股,金额约147亿港元,并派发股息416亿元。预计2026年全年资本开支约2,000亿元,自由现金流/收入比例将由2025年的约25%回落至2026年的约18%后逐步回升。
腾讯AI商业化面临哪些风险?
腾讯AI商业化面临的主要风险包括新AI投入能否有效收窄成本、资本开支与自由现金流的节奏控制、腾讯云和Token需求的实际增长情况、WorkBuddy付费及递延收入的稳定性,以及微信小微商业化路径的明确性。若核心业务经营杠杆维持,新AI产品逐步形成收入闭环,腾讯的估值锚有望向AI Agent与云基础设施平台延展,但目前仍需关注上述风险因素对长期发展的影响。