猜你想问
这份研报主要分析了什么内容?
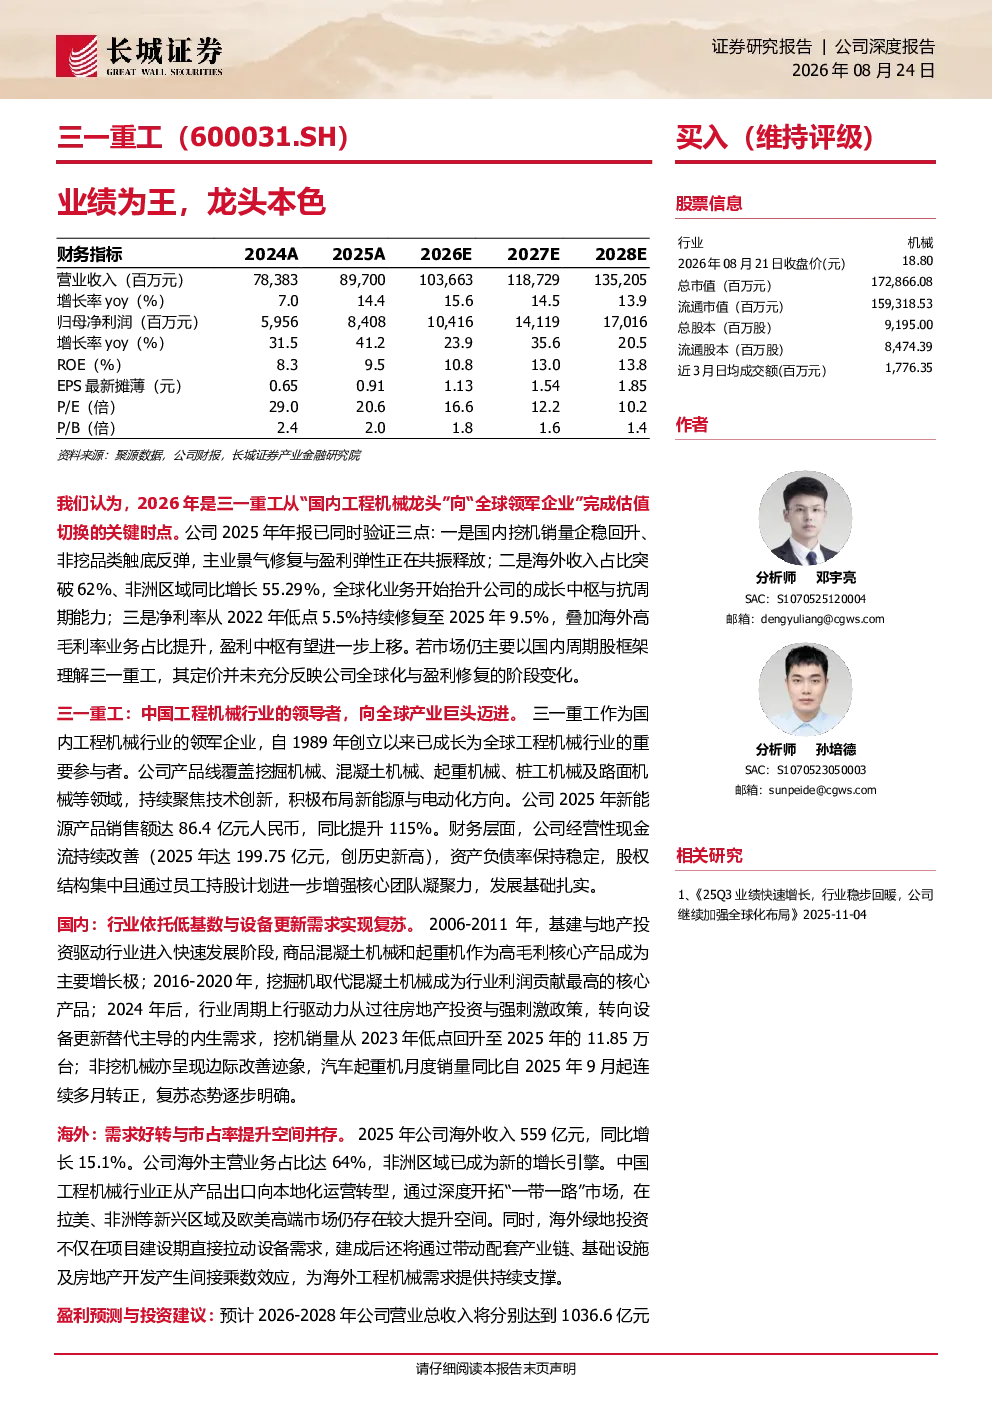
这份研报主要分析了三一重工2025年的业绩表现和未来发展趋势。报告指出,公司国内挖机销量企稳回升,非挖品类触底反弹,主业景气修复与盈利弹性共振释放。海外收入占比突破62%,非洲区域同比增长55.29%,全球化业务提升公司成长中枢与抗周期能力。净利率持续修复至2025年9.5%,海外高毛利率业务占比提升,盈利中枢有望进一步上移。
工程机械行业未来发展趋势如何?
工程机械行业未来发展趋势显示,中国工程机械行业正从产品出口向本地化运营转型。通过深度开拓“一带一路”市场,在拉美、非洲等新兴区域及欧美高端市场仍存在较大提升空间。海外绿地投资不仅直接拉动设备需求,建成后还将通过带动配套产业链、基础设施及房地产开发产生间接乘数效应,为海外工程机械需求提供持续支撑。
研报重点分析了三一重工的哪些方面?
研报重点分析了三一重工的业务结构变化和海外市场拓展。公司国内收入占比从82.68%降至35.02%,国际收入占比从14.10%持续攀升至2025年的62.27%,业务结构完成从“国内为主”向“国际主导”的转变。海外收入占比已突破62%,非洲区域已成为新的增长引擎,公司海外主营业务占比达64%。
当前工程机械市场现状如何?
当前工程机械市场现状显示,行业依托低基数与设备更新需求实现复苏,挖机销量从2023年低点回升至2025年的11.85万台。非挖机械(桩工、混凝土、起重机、路面机械等)呈现边际改善迹象,汽车起重机月度销量同比自2025年9月起连续多月转正。海外市场方面,中国工程机械行业正从产品出口向本地化运营转型,通过深度开拓“一带一路”市场,在拉美、非洲等新兴区域及欧美高端市场仍存在较大提升空间。
研报提到了哪些风险提示?
研报提到了以下风险提示:海外市场拓展不及预期风险、海外贸易壁垒扩大风险、国内下游行业需求不足风险、汇率波动风险以及原材料价格波动的风险。这些风险因素可能对公司未来的业绩表现和经营稳定性产生影响,需要投资者密切关注。