猜你想问
这份研报的核心内容是什么?
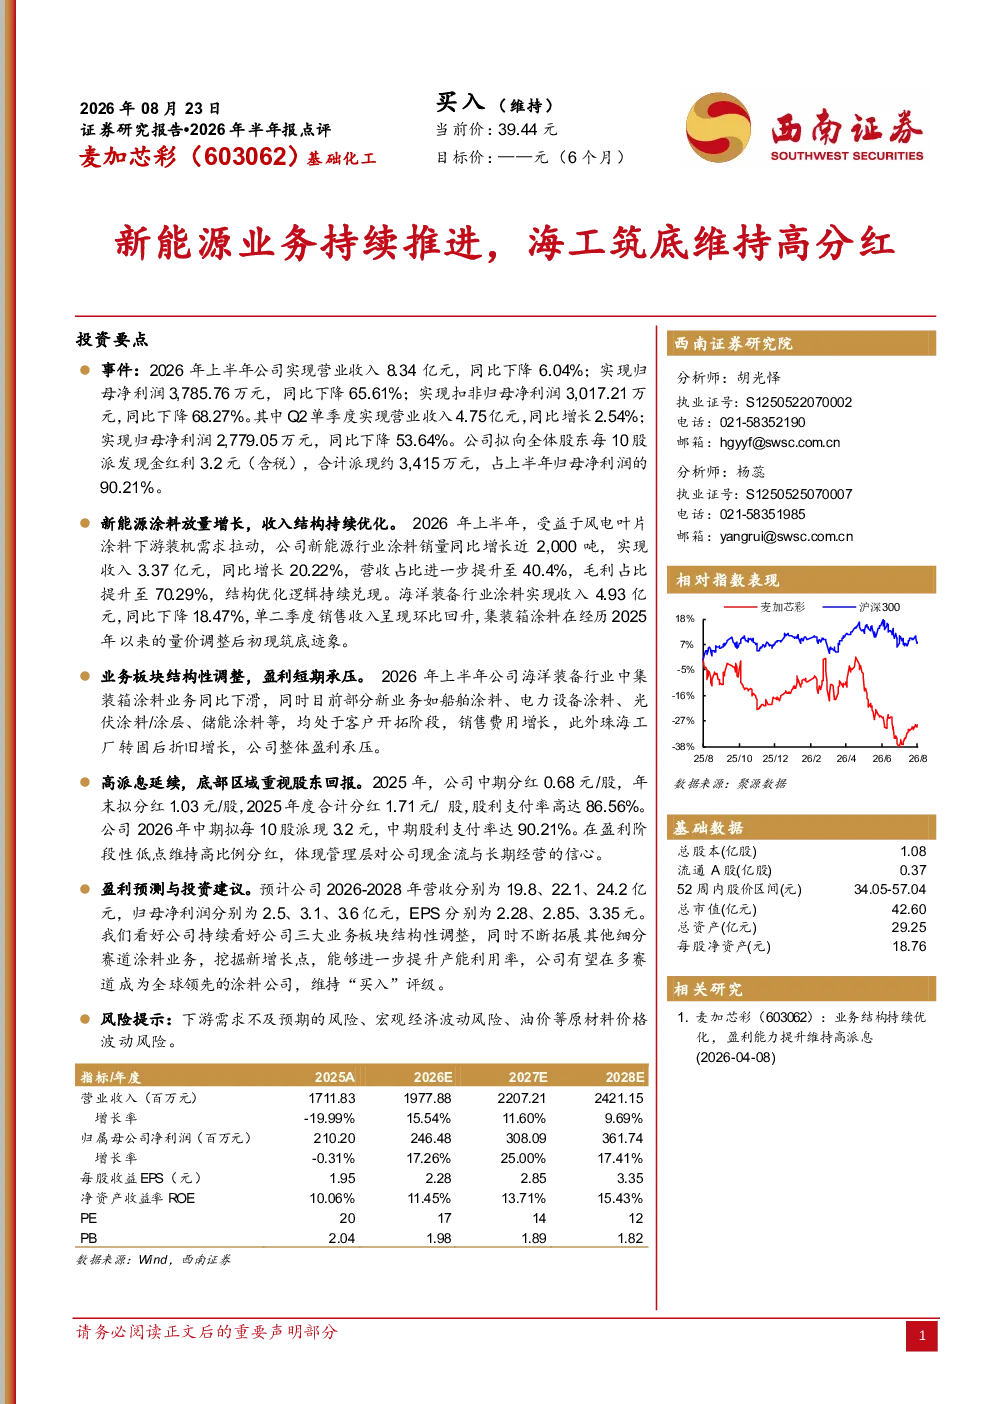
研报显示,2026年上半年公司实现营业收入8.34亿元,同比下降6.04%;归母净利润3,785.76万元,同比下降65.61%。公司新能源涂料业务受益于风电叶片涂料需求拉动,销量同比增长近2,000吨,收入3.37亿元,同比增长20.22%,营收占比40.4%,毛利占比70.29%。海洋装备涂料收入4.93亿元,同比下降18.47%,但单二季度环比回升。公司拟每10股派发现金红利3.2元(含税),占上半年归母净利润的90.21%。
新能源涂料赛道的发展趋势如何?
新能源涂料赛道受益于风电叶片涂料需求拉动,销量同比增长近2,000吨,收入3.37亿元,同比增长20.22%,营收占比40.4%,毛利占比70.29%。这表明新能源涂料市场需求旺盛,公司在此领域具有较强竞争力。未来,随着风电行业的持续发展,新能源涂料的需求有望进一步增长,为公司带来更多增长机会。
研报重点分析了哪些方向?
研报重点分析了公司新能源涂料业务的持续放量,收入结构优化,但短期盈利承压。公司海洋装备涂料业务收入同比下降18.47%,但单二季度环比回升,集装箱涂料初现筑底迹象。此外,报告还分析了公司其他新业务如船舶涂料、电力设备涂料、光伏涂料/涂层等处于客户开拓阶段,销售费用增长,盈利短期承压。
当前市场对公司的判断是什么?
市场对公司的判断是,公司新能源涂料业务持续放量,收入结构优化,但短期盈利承压。公司高派息体现管理层信心,预计未来通过业务板块调整和拓展新赛道,有望提升产能利用率,成为全球领先的涂料公司。公司维持“买入”评级,但需关注下游需求不及预期、宏观经济波动、原材料价格波动等风险。
研报中提到了哪些风险提示?
研报中提到的风险提示包括下游需求不及预期、宏观经济波动、原材料价格波动等。公司其他新业务如船舶涂料、电力设备涂料、光伏涂料/涂层等处于客户开拓阶段,销售费用增长,盈利短期承压。此外,珠海工厂转固后折旧增加,盈利承压。这些因素可能对公司未来的业绩表现产生影响。