猜你想问
川恒股份2026年半年度报告核心内容是什么?
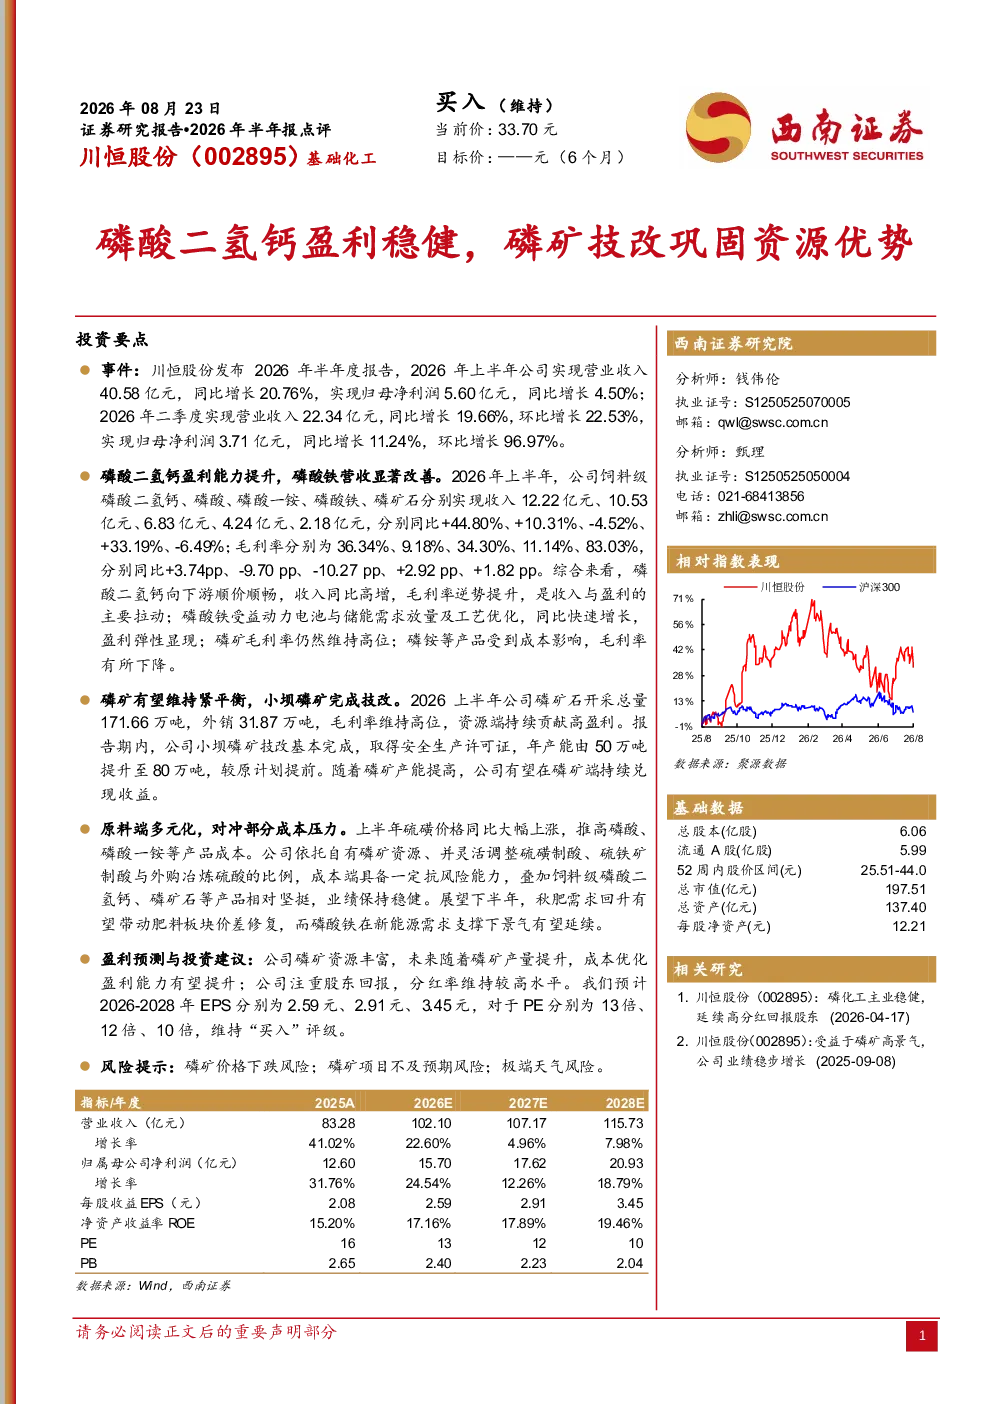
川恒股份发布2026年半年度报告,上半年实现营业收入40.58亿元,同比增长20.76%;归母净利润5.60亿元,同比增长4.50%。二季度营业收入22.34亿元,同比增长19.66%,环比增长22.53%;归母净利润3.71亿元,同比增长11.24%,环比增长96.97%。磷酸二氢钙收入12.22亿元,同比增长44.80%,毛利率36.34%,是主要增长点。磷铁收入4.24亿元,同比增长33.19%,毛利率11.14%,受益新能源需求及工艺优化。磷矿石外销31.87万吨,毛利率维持高位。小坝磷矿技改完成,产能提升至80万吨。公司依托自有磷矿资源,成本端具备一定抗风险能力。预计2026-2028年EPS分别为2.59元、2.91元、3.45元,对应PE分别为13倍、12倍、10倍,维持“买入”评级。
磷酸二氢钙和磷酸铁的市场发展趋势如何?
磷酸二氢钙市场受益于下游需求稳定及公司产能扩张,毛利率保持较高水平,是公司主要收入和利润来源。磷酸铁市场受益于动力电池和储能需求放量,以及公司工艺优化带来的成本下降,毛利率有所提升,盈利弹性显现。未来随着新能源行业持续发展,磷酸铁需求有望保持增长态势。公司磷矿产能提升后,可保障原料供应,进一步巩固竞争优势。
川恒股份报告重点分析了哪些方面?
报告重点分析了川恒股份的产品盈利能力,特别是磷酸二氢钙和磷酸铁的业绩贡献。同时关注了公司磷矿资源优势及产能提升带来的长期价值,小坝磷矿技改完成后产能大幅提升至80万吨,将有效保障公司原料供应。此外,报告还分析了公司成本控制能力,依托自有磷矿资源可灵活调整硫磺制酸、硫铁矿制酸与外购冶炼硫酸的比例,增强抗风险能力。
当前磷酸二氢钙和磷酸铁的市场现状如何?
当前磷酸二氢钙市场供需相对平衡,下游需求稳定,公司产品毛利率保持较高水平,收入和利润增长显著。磷酸铁市场受益于新能源汽车和储能行业快速发展,需求持续放量,公司产品毛利率有所提升,盈利能力增强。行业整体景气度较高,公司作为行业领先企业,有望持续受益于行业增长。
川恒股份报告提示了哪些风险?
报告提示的主要风险包括:磷矿价格下跌可能导致公司原料成本下降,但若价格持续低迷可能影响盈利水平;磷矿项目不及预期可能影响公司长期发展;极端天气可能导致生产中断或成本增加。此外,硫磺价格上涨可能影响磷酸和磷铵的毛利率,需关注相关成本波动风险。公司需持续关注行业政策变化和市场竞争格局,以应对潜在风险。