猜你想问
这份研报的核心观点是什么?
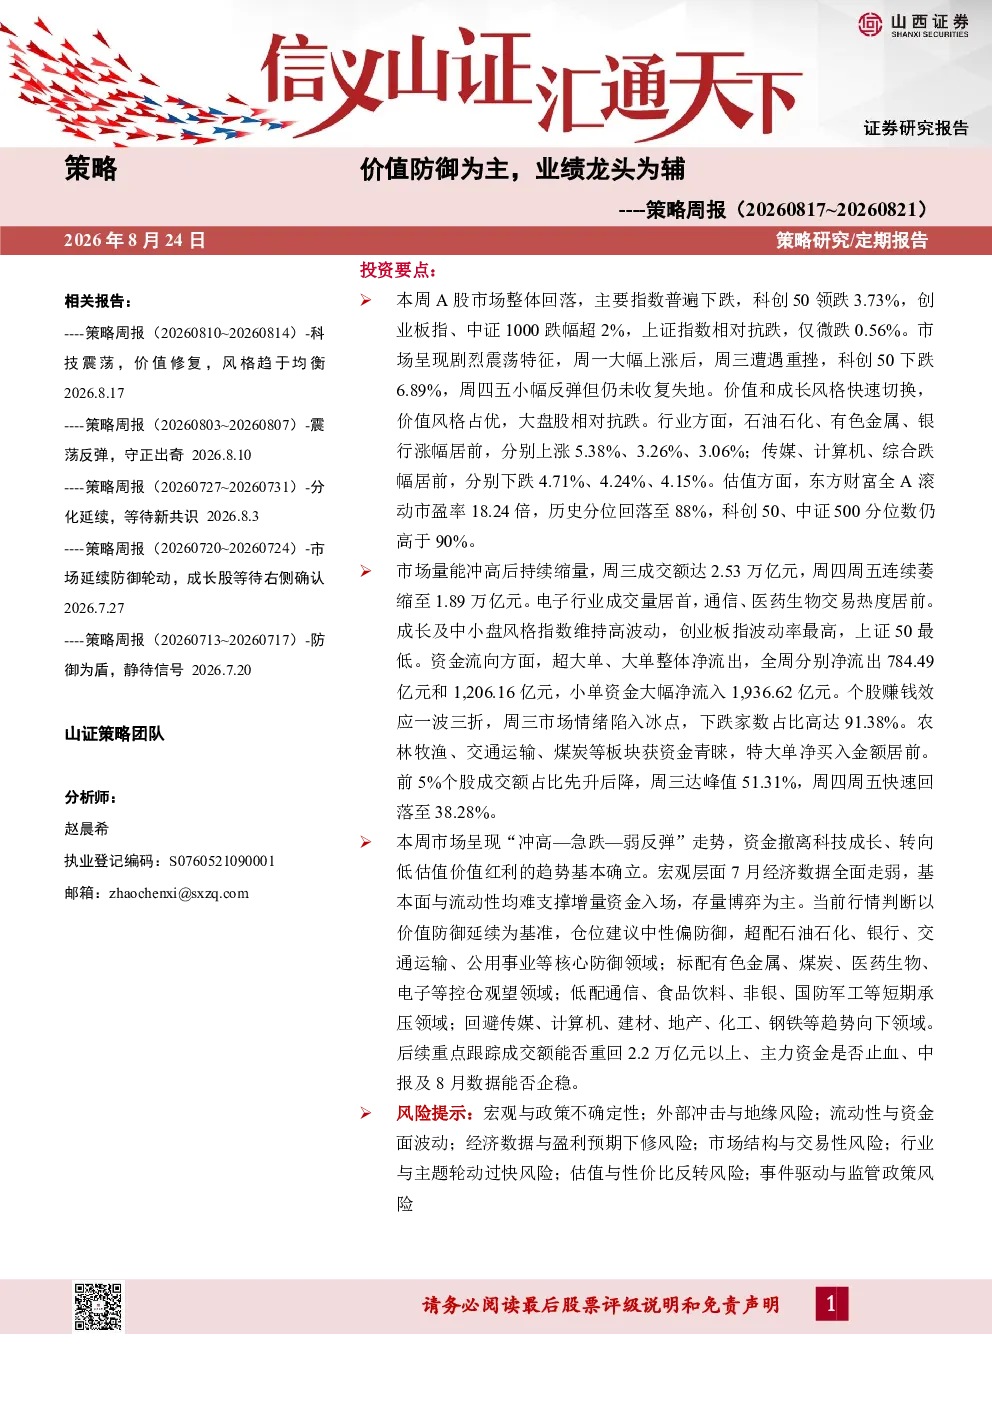
本报告核心观点为价值防御为主,业绩龙头为辅。当前市场环境下,资金正从科技成长板块撤离,转向低估值的价值红利领域。报告建议采取中性偏防御的仓位配置策略,超配石油石化、银行、交通运输、公用事业等板块,标配有色金属、煤炭、医药生物、电子等板块,低配通信、食品饮料、非银、国防军工等板块,并回避传媒、计算机、建材、地产、化工、钢铁等板块。
报告对当前市场有哪些具体分析?
报告指出A股主要指数普遍下跌,科创50领跌3.73%,创业板指、中证1000跌幅超2%,上证指数微跌0.56%,市场呈现剧烈震荡。价值和成长风格快速切换,价值风格占优,大盘股相对抗跌。石油石化、有色金属、银行涨幅居前,传媒、计算机、综合跌幅居前。市场量能冲高后持续缩量,周三成交额2.53万亿元,周四五萎缩至1.89万亿元。超大单、大单整体净流出,小单资金大幅净流入1,936.62亿元。
报告有哪些值得关注的行业发展趋势?
报告关注到石油石化、有色金属、银行等板块表现强势,显示出市场对低估值价值板块的青睐。同时,电子行业成交量居首,通信、医药生物交易热度居前,但科技板块整体面临资金流出压力。农林牧渔、交通运输、煤炭获资金青睐,但需警惕行业与主题轮动过快带来的风险。报告建议关注成交额能否重回2.2万亿元以上、主力资金是否止血、中报及8月数据能否企稳等关键指标。
报告提出了哪些市场现状判断?
报告认为当前市场处于价值防御阶段,市场情绪整体偏向谨慎。科创50、中证500分位数高于90%,上证50估值历史分位持续下降,显示市场整体估值仍处于较高水平。电子行业换手率最高(5.00%),银行板块最低(0.68%),反映不同板块的流动性特征。前5%个股成交额占比周三达峰值51.31%,周四五快速回落至38.28%,显示市场拥挤度有所缓解。
研报提示了哪些主要风险?
报告提示需关注宏观与政策不确定性、外部冲击与地缘风险、流动性与资金面波动、经济数据与盈利预期下修风险、市场结构与交易性风险、行业与主题轮动过快风险、估值与性价比反转风险、事件驱动与监管政策风险等。这些风险可能对市场走势和投资策略产生重要影响,需保持警惕并做好风险管理。