猜你想问
除草剂行业最新市场动态有哪些?
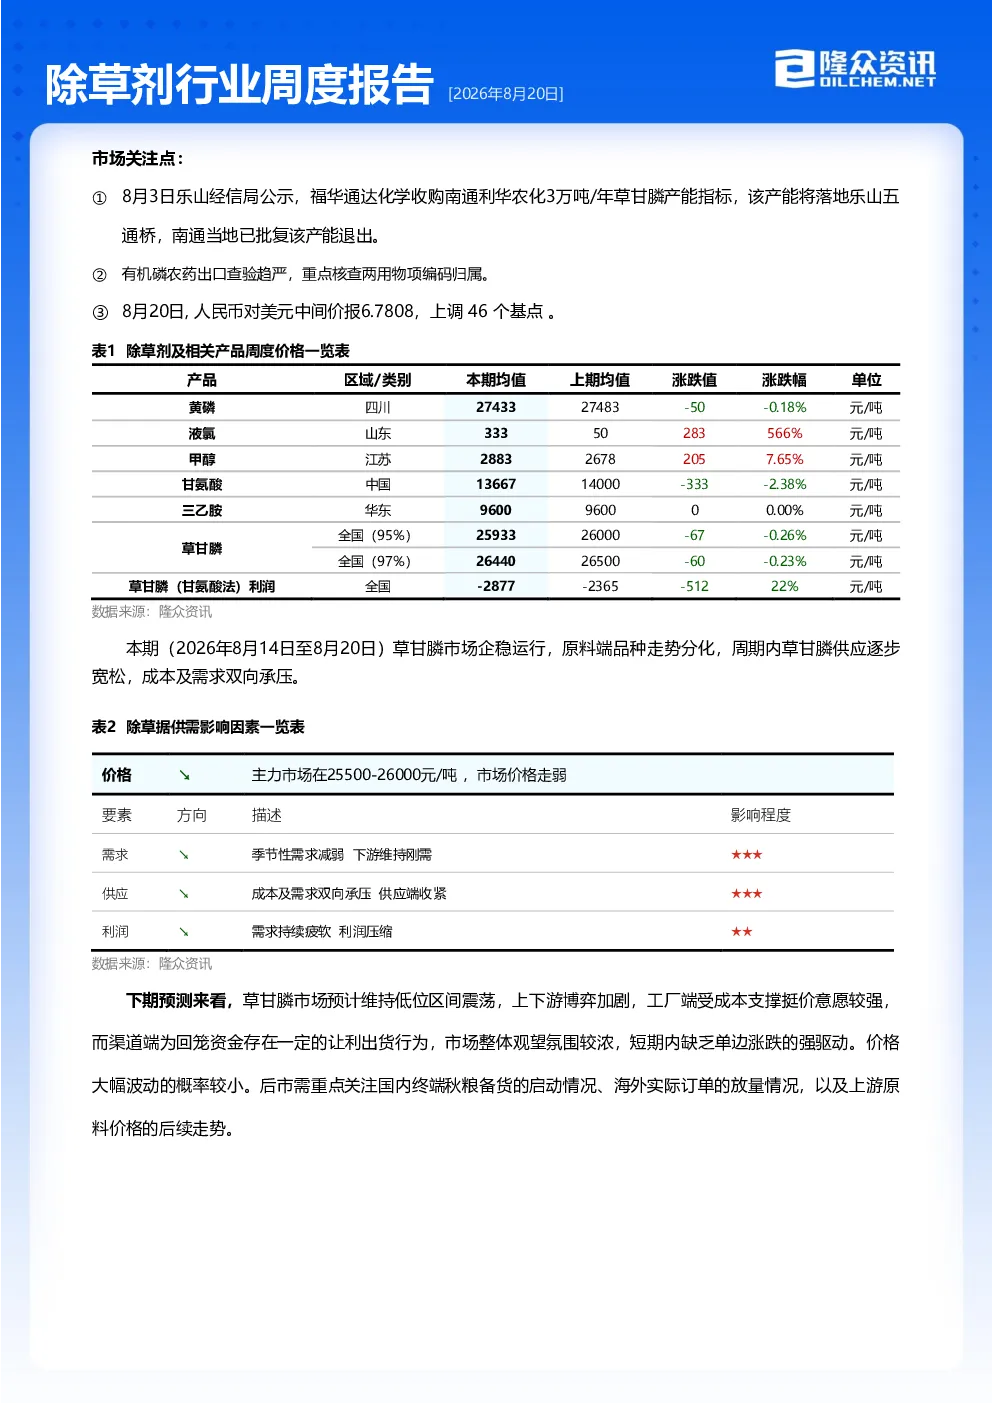
本期除草剂市场企稳运行,但原料端品种走势分化。草甘膦供应逐步宽松,成本及需求双向承压,主力市场价格走弱。终端市场处于淡季,需求减弱,下游以消化库存和零散刚需补货为主。生产企业集中降产或检修,少数产品货源紧张,但常规产品库存相对充足,整体供给呈现结构性分化。海外南美市场虽处于传统淡季,但部分区域仍存在零星的出口订单,外贸需求对市场形成一定托底。福华通达化学收购南通利华农化产能指标,有机磷农药出口查验趋严,人民币对美元中间价上调等也是市场关注点。
除草剂行业未来发展趋势如何?
农药市场供需维持宽松格局,国内除草剂内需缺乏向上驱动,市场主要矛盾由前期旺季供需平衡切换为淡季渠道库存消化压力。草甘膦市场预计维持低位区间震荡,上下游博弈加剧,工厂端受成本支撑挺价意愿较强,而渠道端为回笼资金存在一定的让利出货行为,市场整体观望氛围较浓,短期内缺乏单边涨跌的强驱动。高温季节主流工厂检修及减产计划,红海、中东航线受地缘扰动,运价维持高位运行,对订单的影响,行业利润低位背景下协同保价意愿增强,部分品种出现暂停对外报盘的现象等都是未来需关注的趋势。
本报告重点分析了哪些方面?
本报告重点分析了除草剂市场的供需平衡、成本利润、供应量变化、需求情况及外贸数据。报告指出,除草剂市场供需维持宽松格局,供应小幅增量,内需缺乏向上驱动,主要矛盾为淡季渠道库存消化压力。草甘膦市场预计维持低位区间震荡,上下游博弈加剧。成本端原料及中间体价格频繁异动,对底部形成支撑,但整体成本端对市场的支撑力度有限。出口数据方面,2026年6月中国除草剂出口24.3万吨,较上月+1.06%,1-6月累计出口量增幅12.5%。报告还分析了原料及相关化工产品价格走势。
当前除草剂市场现状如何判断?
当前除草剂市场企稳运行,但呈现结构性分化。草甘膦供应逐步宽松,成本及需求双向承压,主力市场价格走弱。终端市场处于淡季,需求减弱,下游以消化库存和零散刚需补货为主。生产企业集中降产或检修,少数产品货源紧张,但常规产品库存相对充足。原料及中间体价格频繁异动,海运及进出口成本波动,对底部形成支撑,但整体成本端对市场的支撑力度有限。海外南美市场虽处于传统淡季,但部分区域仍存在零星的出口订单,外贸需求对市场形成一定托底。整体市场观望氛围较浓,短期内缺乏单边涨跌的强驱动。
本报告提示哪些投资风险?
本报告提示,除草剂行业面临多重风险。首先,市场供需维持宽松格局,内需缺乏向上驱动,淡季渠道库存消化压力较大,可能导致价格持续承压。其次,成本端原料及中间体价格频繁异动,海运及进出口成本波动,可能影响企业盈利能力。再次,地缘政治因素可能导致红海、中东航线运价维持高位运行,影响订单执行。此外,行业利润低位背景下,部分企业可能暂停对外报盘,影响市场交投活跃度。最后,高温季节可能导致主流工厂检修及减产,进一步影响市场供应。投资者需密切关注这些风险因素。