猜你想问
报告核心内容是什么?
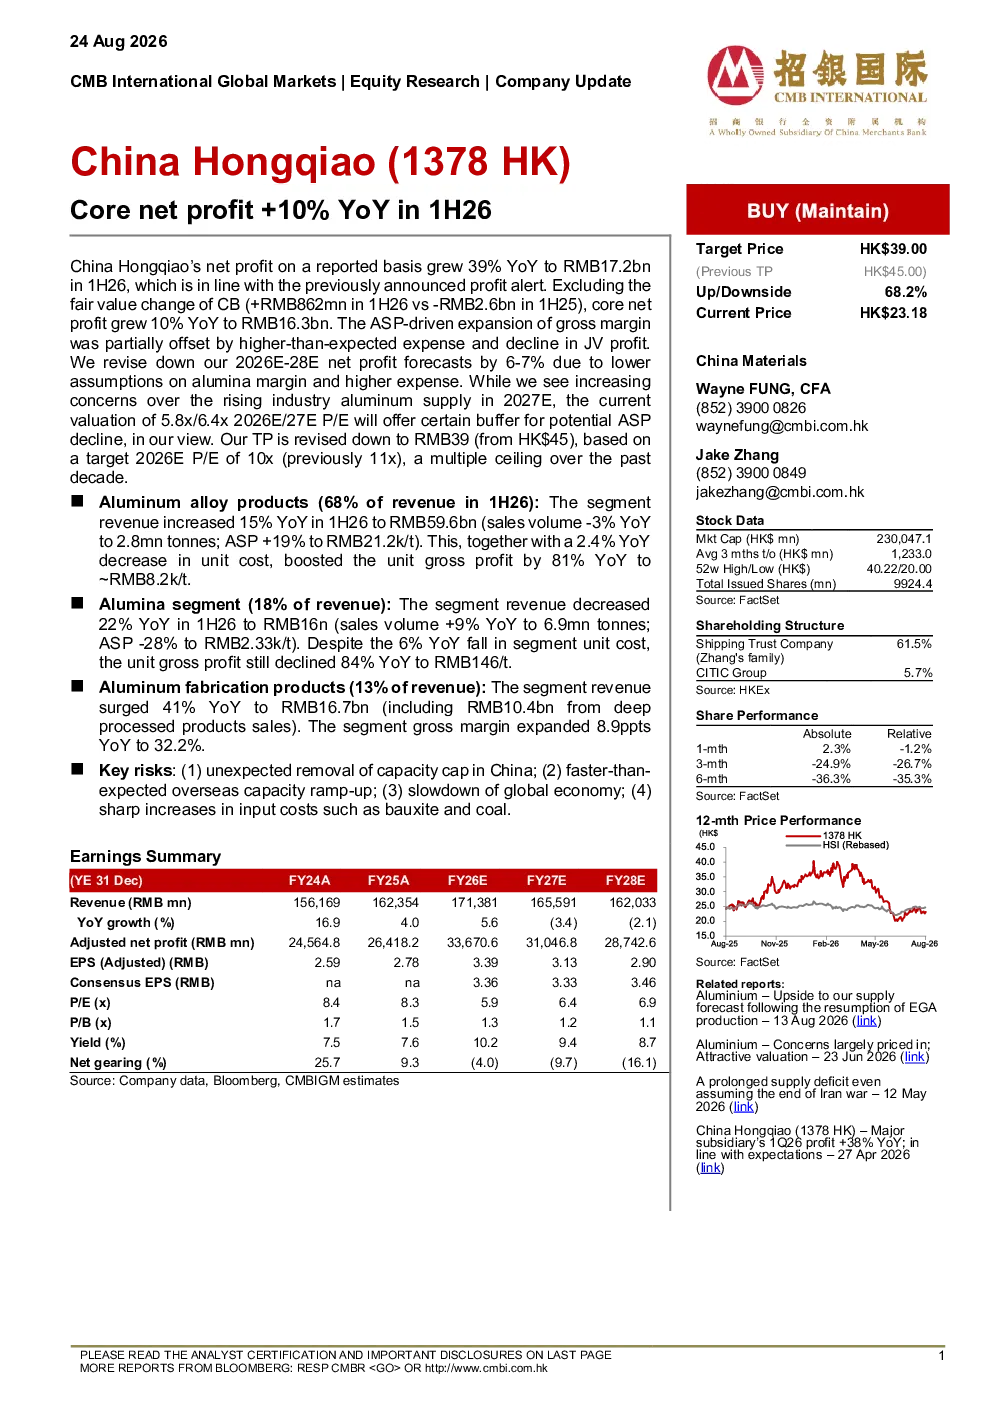
报告显示中国红桥2026年上半年净利润同比增长39%,达到172亿元人民币,剔除商品公允价值变动后,核心净利润同比增长10%,至163亿元人民币。合金品收入同比增长15%,氧化铝板块营收同比下滑22%,制加工品收入同比增长41%。毛利率部分因ASP驱动扩张,但被高于预期的费用和合营企业利润下降所抵消。
行业发展趋势如何?
合金品板块收入增长主要来自ASP驱动扩张,但面临海外产能增长快于预期的挑战。氧化铝板块营收下滑,平均售价下降,单位毛利大幅下降。制加工品收入增长强劲,毛利率提升。整体看,行业铝供应增加引发担忧,但当前估值仍为潜在ASP下降提供缓冲。
报告重点分析了哪些方向?
报告重点分析了合金品、氧化铝和制加工品三个板块的表现。合金品收入增长但销量下降,氧化铝板块营收下滑但销量增长,制加工品收入和毛利率均显著提升。同时,报告下调了2026-2028年净利润预测,并调整了估值目标。
市场现状如何判断?
当前市场面临氧化铝利润率假设较低及费用较高的问题,导致盈利预测下调。铝供应增加引发担忧,但5.8倍/6.4倍2026/27年市盈率估值仍有一定缓冲空间。报告指出,全球经济增长放缓、投入成本上涨等也是市场需关注的风险。
报告有哪些风险提示?
报告提示的主要风险包括中国能上限意外取消、海外产能增长快于预期、全球经济放缓,以及氧化铝和煤炭等投入成本急剧上涨。这些因素可能对报告中的盈利预测和估值调整产生影响。
你可能感兴趣
1Q26 EBIT +34% YoY above expectation; net profit dragged by FX loss
机械设备招银国际2026-04-28
China Oil & Gas Monthly:Chinese majors’ oil production -10% YoY in Sep on cost cuts and efficiency
德意志银行2016-11-03
2Q net profit up 11% y/y
德意志银行2018-09-20
Net profit to exceed usual levels
三星证券2016-04-14
Sinotruk (中国重汽(03808).HK) 1H10 net income up 76.7% YoY
凯基证券2010-08-31
Expense Ratio Affected Profit Growth in 1Q25
医药生物华泰金融2025-05-15
Corporate profit growth remained strong in July
德意志银行2017-08-28