猜你想问
这份研报的核心内容是什么?
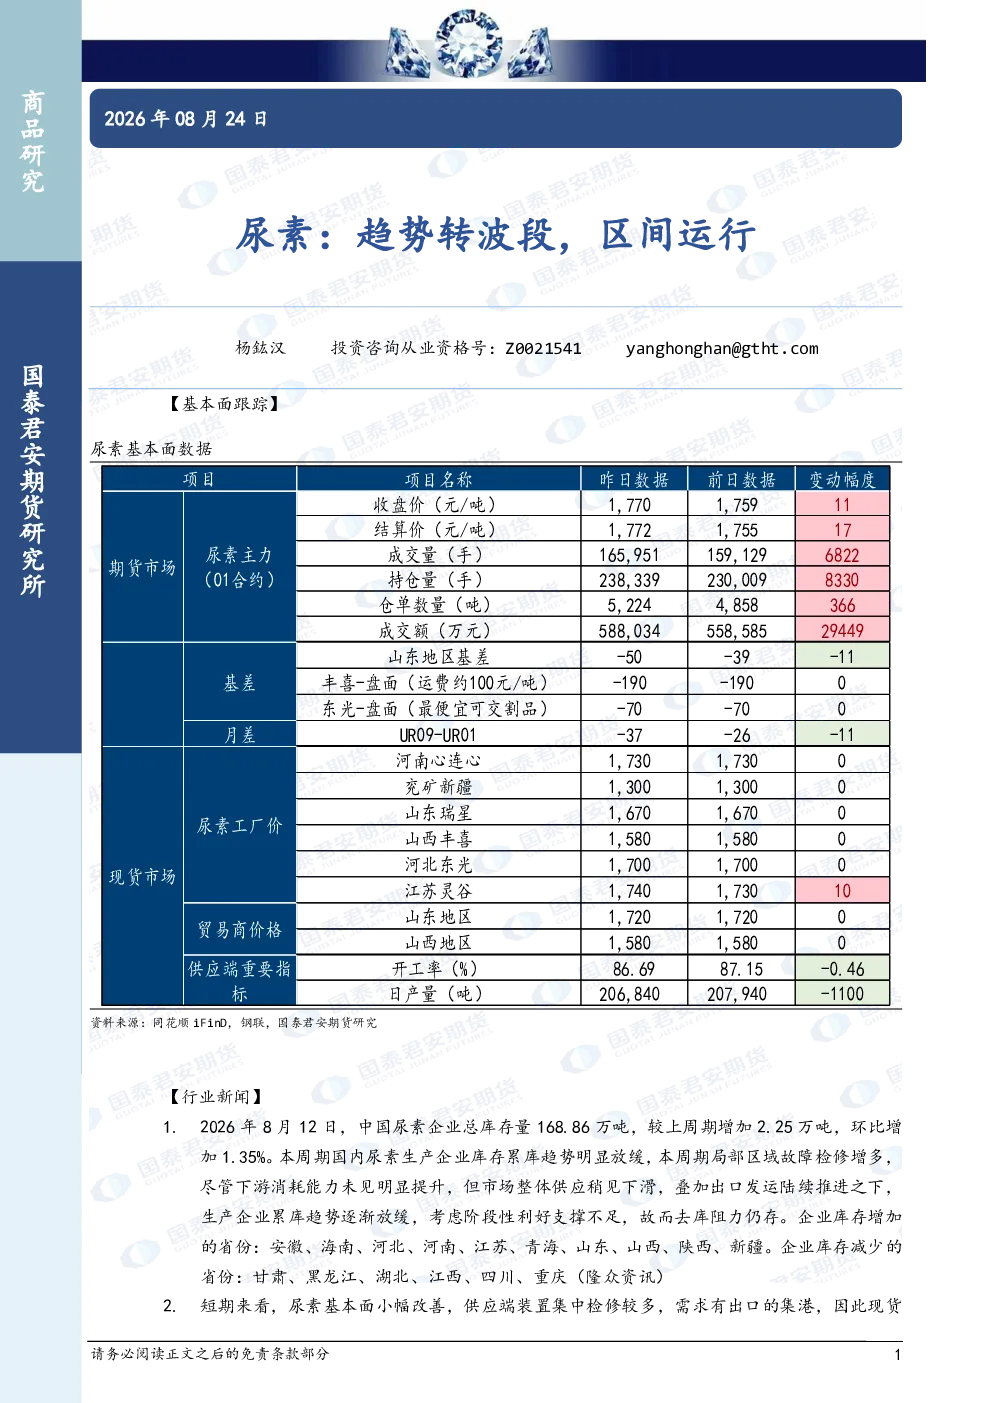
本报告分析尿素行业基本面,指出库存累库趋势放缓但去库阻力仍存,供应端检修支撑现货企稳,但高库存限制反弹幅度。成本端北方煤炭价格强势抬升生产成本形成底部支撑。报告建议从趋势交易转为波段交易,关注阶段性盈亏比。
尿素行业未来发展趋势如何?
尿素行业预计进入震荡格局,基本面偏弱但成本支撑增强,估值与驱动难共振。供应端检修支撑短期现货企稳,但9月上旬装置复产后供应压力将回归。下游需求及出口发运支撑不足,整体价格中枢短期上移后或面临压力。建议关注行业供需变化及成本波动。
报告重点分析了哪些方面?
报告重点分析了尿素库存变化、短期基本面平衡、趋势强度及关键合约走势。指出总库存168.86万吨环比增1.35%,局部检修增多导致供应稍减。成本端北方煤炭价格强势支撑底部,但高库存限制反弹。UR2609合约临近交割需关注现货成交及仓单,UR2701合约预计震荡运行。
当前尿素市场现状如何判断?
当前尿素市场呈现累库趋势放缓但去库阻力仍存的局面。供应端检修支撑现货企稳,但高库存限制反弹幅度。成本端北方煤炭价格强势抬升生产成本形成底部支撑。整体价格中枢短期上移,但9月上旬装置复产后供应压力将回归,利润或被压缩。市场处于震荡区间运行。
本报告有哪些风险提示?
本报告提示尿素行业风险:库存增加省份主要集中在安徽、海南、河北等,减少省份为甘肃、黑龙江等,区域库存分化可能影响市场节奏。供应端检修支撑短期现货,但装置陆续恢复将增加供应压力。成本端煤炭价格波动可能影响尿素生产成本稳定性。下游需求及出口发运存在不确定性,需持续跟踪市场变化。
你可能感兴趣
尿素:趋势转波段,区间运行
国泰君安证券2026-08-25
尿素:波段反弹,趋势仍承压
国泰君安证券2026-07-27
尿素期货周报:供需宽松趋势下的弱势稳定难以持久,建议仍以波段思路为主
广发期货2024-06-23
尿素市场周报:需求转弱库存支撑 期价或呈区间震荡
瑞达期货2022-05-27
尿素市场周报:需求转弱库存支撑 期价或呈区间震荡
瑞达期货2022-06-02
商品氛围转弱加大尿素波动,基本面边际修复下盘面仍区间震荡
冠通期货2024-12-04
尿素期货周报:需求端持续疲软与出口情绪转弱 短期盘面运行仍承压
广发期货2025-09-06
【尿素月报】供需宽松,尿素延续区间弱势运行
浙商期货2024-12-01
尿素:估值区间有所收窄,震荡运行
国泰君安期货2024-05-28
尿素:估值区间有所收窄,震荡运行
国泰君安期货2024-05-27