猜你想问
这份报告主要分析了什么内容?
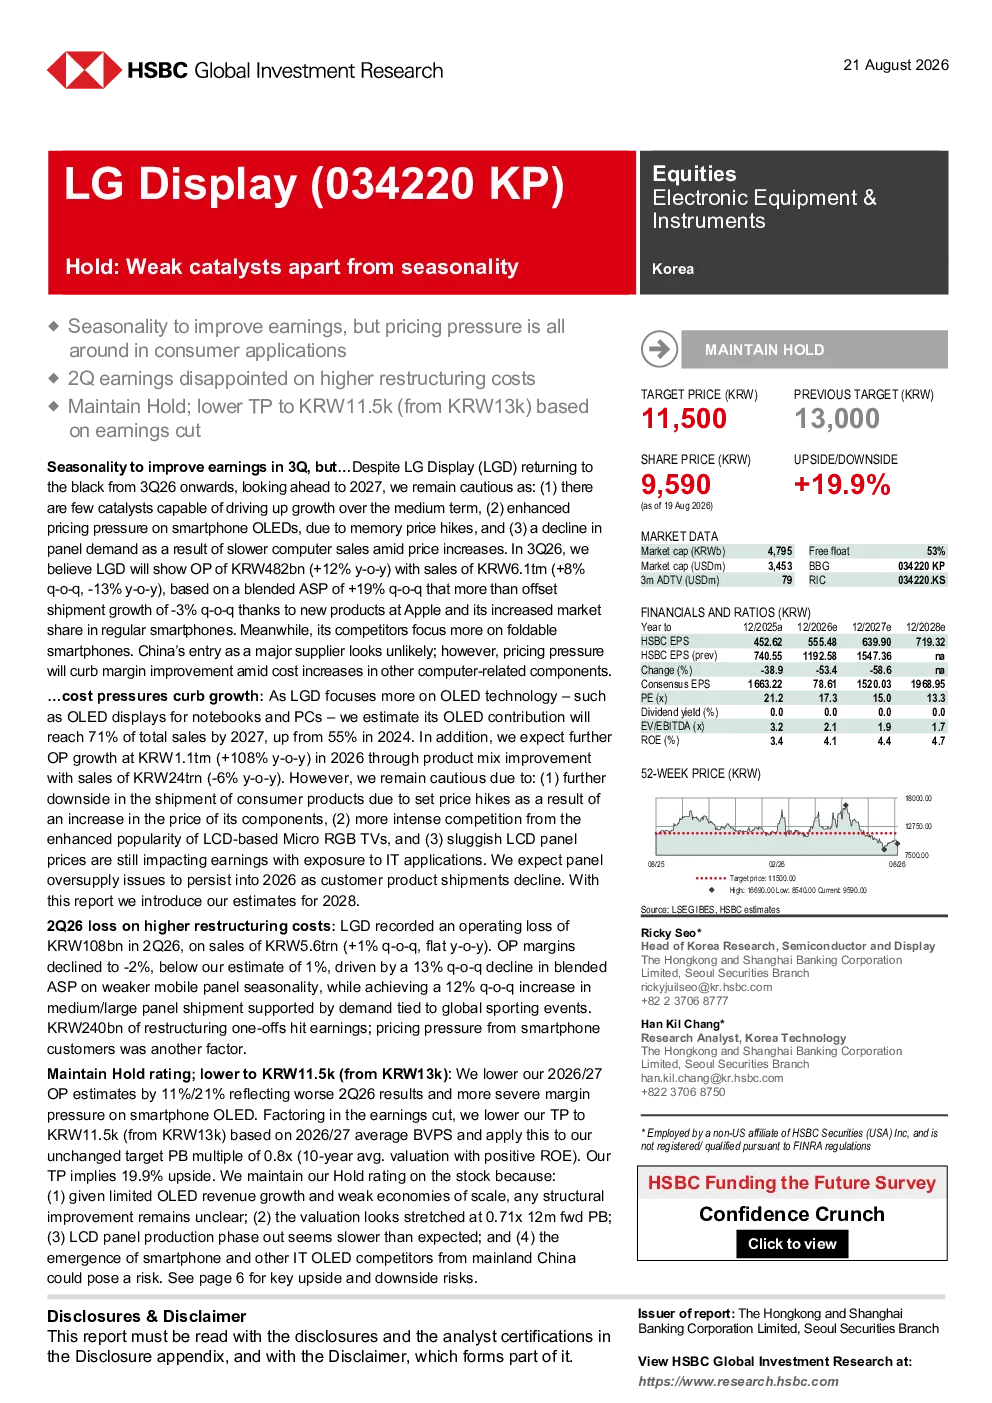
这份报告主要分析了LG Display(LGD)的OLED业务现状与未来展望。报告指出,尽管季节性因素将在第三季度改善盈利能力,但消费应用领域的定价压力普遍存在。智能手机OLED面板因内存价格上涨面临价格压力,而笔记本电脑和PC的显示屏需求因价格上升而放缓。2026年第二季度,LGD录得108亿韩元运营亏损,主要受重组成本上升影响。预计到2027年,LGD OLED业务占比将达71%,2026年运营利润预计增长108%至1110亿韩元,但受消费产品出货量下降、LCD Micro RGB电视竞争加剧及IT应用LCD面板价格低迷影响,仍需谨慎。报告还分析了行业竞争与风险,指出中国供应商进入OLED市场可能性较低,但定价压力将限制利润率改善。
OLED行业的发展趋势如何?
OLED行业的发展趋势显示,LGD OLED业务占比预计到2027年将达71%(2024年为55%),显示出持续的增长潜力。然而,消费产品出货量下降、LCD Micro RGB电视竞争加剧及IT应用LCD面板价格低迷等因素将对OLED业务的盈利能力带来挑战。此外,中国供应商虽然进入OLED市场的可能性较低,但现有供应商间的定价压力将限制利润率的改善。总体来看,OLED行业正处于转型升级阶段,未来发展方向需关注技术突破和市场需求变化。
报告重点分析了哪些方面?
报告重点分析了LG Display(LGD)的OLED业务表现和未来前景。核心内容包括:季节性因素对盈利能力的影响、消费应用领域的定价压力、2026年第二季度的业绩表现(如运营亏损、重组成本上升等)、OLED业务占比的增长预测(至2027年达71%)、运营利润预期增长(2026年预计增长108%至1110亿韩元)以及潜在的行业风险。报告还评估了LGD的评级与目标价,维持“持有”评级,目标价从13,000韩元下调至11,500韩元,反映2026/27年运营利润预期下调。
当前市场对OLED行业有何判断?
当前市场对OLED行业的判断显示,虽然OLED技术具有优势,但行业面临多重挑战。一方面,LGD等主要供应商正经历盈利压力,如智能手机OLED面板因内存价格上涨面临价格压力,笔记本电脑和PC显示屏需求因价格上升而放缓。另一方面,行业竞争加剧,LCD Micro RGB电视的崛起对OLED电视市场构成威胁,IT应用LCD面板价格低迷也影响OLED业务的整体盈利能力。同时,中国供应商的潜在进入虽然可能性较低,但现有竞争格局下的定价压力已显现,限制利润率的改善空间。市场普遍认为OLED行业需在技术创新和市场需求拓展上寻求突破。
报告中提示了哪些主要风险?
报告中提示的主要风险包括:消费产品出货量下降可能影响OLED业务的增长潜力;LCD Micro RGB电视竞争加剧将分流OLED电视市场份额;IT应用LCD面板价格低迷对OLED业务的盈利能力构成压力;中国供应商虽然进入OLED市场的可能性较低,但潜在竞争仍需关注;LCD面板淘汰速度低于预期可能延缓OLED技术的普及;OLED新竞争者的进入可能进一步加剧行业竞争。此外,上行风险包括LCD电视面板价格坚挺、塑料OLED加速推广和电视需求反弹,但这些都取决于技术发展和市场接受度。