猜你想问
这份研报主要分析了哪些核心内容?
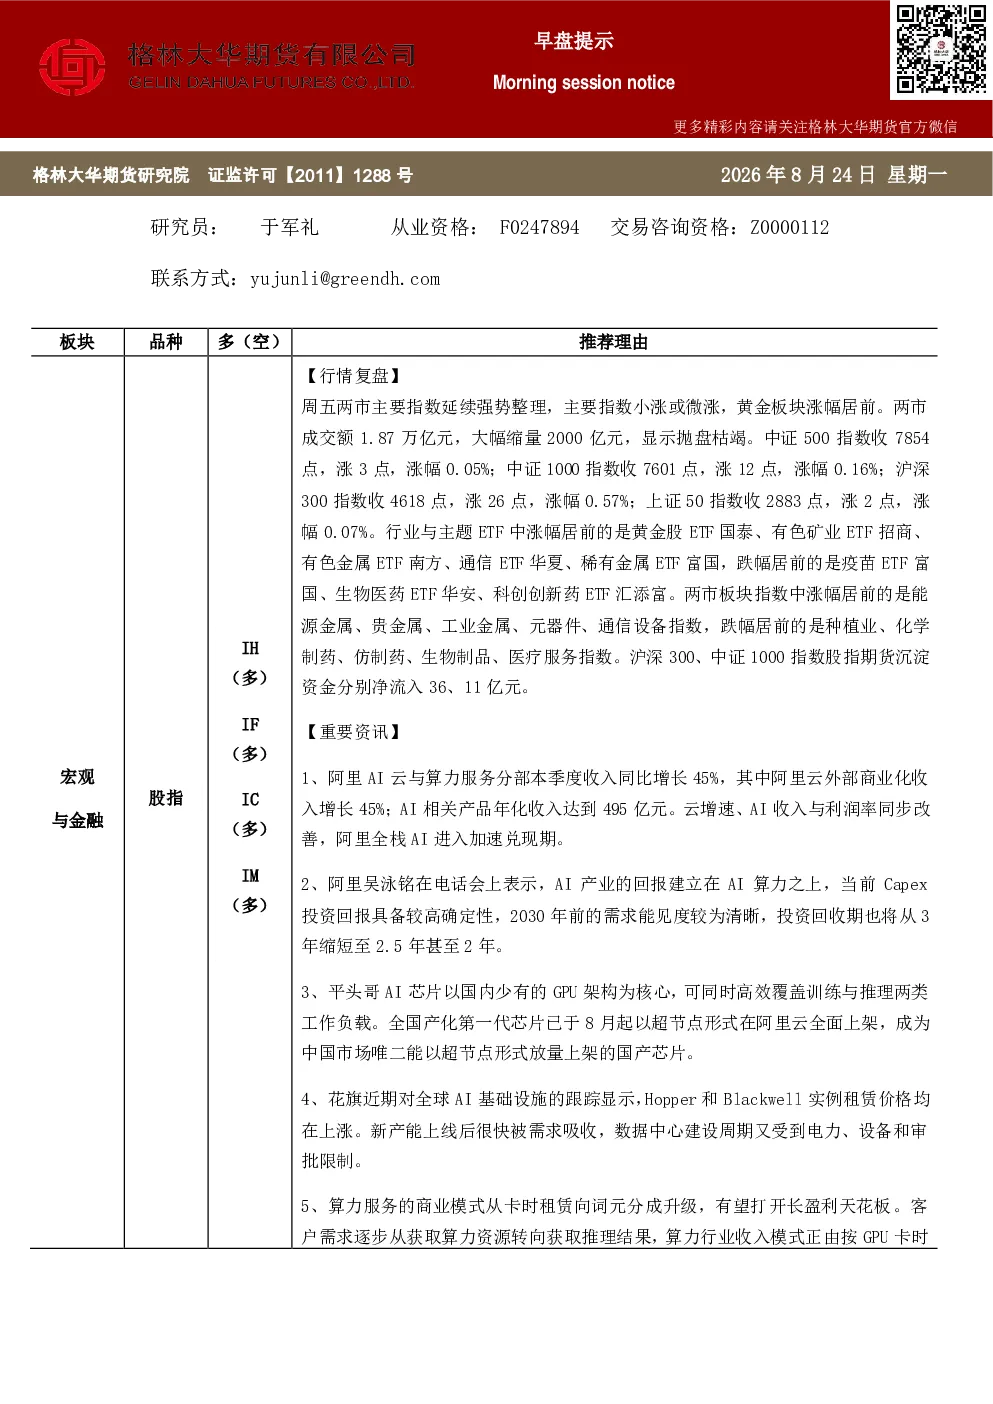
本报告重点分析了美银和高盛对AI板块的担忧,指出AI投资焦虑从需求真实性转向增长能否匹配高估值,算力卖家与上游供应链护城河脆弱导致板块估值承压。同时关注了阿里云投资回报周期缩短、三星电子股东回报计划等市场动态,以及中国AI模型在全球的流量承载与变现收入差距。此外,报告还梳理了全球AI算力供需格局,指出微软、Meta等企业资本开支提速,三星等内存厂商产能分配完毕,以及SpaceX AI计算领域的投资回报期等关键信息。
AI赛道未来发展趋势如何?
AI赛道发展趋势呈现多维度特征。从全球流量承载看,中国AI模型承载全球85%-89%智能体流量,但变现收入占比仅10%-16%,显示技术领先与商业化存在差距。算力需求持续旺盛,微软、Meta等科技巨头加速资本开支,推动算力供给紧张。供应链方面,三星、SK海力士、美光等内存厂商2027年DRAM及HBM产能已全数分配,NAND Flash产能预售一空,显示上游资源紧张。SpaceX在AI计算领域展现出快速的投资回报周期,预示着AI应用落地加速。这些因素共同塑造了AI赛道的供需动态和未来发展方向。
报告重点分析了哪些方向?
报告重点分析了AI板块的估值与增长匹配度问题,指出高估值面临增长能否兑现的挑战,特别是算力环节的竞争加剧和供应链护城河脆弱性。同时,报告关注了AI在全球的应用格局,中国AI模型在流量承载上的领先地位以及商业化变现的滞后。此外,报告还梳理了全球算力供需关系,包括主要科技企业的资本开支计划、内存厂商产能分配情况,以及SpaceX在AI计算领域的投资策略,为理解AI赛道的竞争格局和投资机会提供了多维度视角。
当前市场处于什么状态?
当前市场状态呈现结构性机会与挑战并存的格局。一方面,两市主要指数延续强势整理,黄金板块表现突出,成交额缩量显示抛压减弱,市场上涨基调未变,后市有望震荡上行。另一方面,AI板块面临估值压力,机构投资者担忧AI泡沫风险,同时美债收益率上升也对市场情绪产生影响。在供需层面,算力需求远超供给,而内存厂商产能分配完毕加剧了资源紧张。这些因素共同构成了当前市场的复杂动态,投资者需关注多方面因素变化。
研报提示哪些风险?
研报提示的主要风险包括AI板块估值过高与增长不匹配的风险,特别是算力环节竞争加剧和供应链脆弱性可能导致的估值回调。此外,美债收益率上升可能引发市场波动,影响美元与黄金价格,进而传导至全球资本流动。AI商业化变现滞后于技术发展,中国AI模型虽在流量上领先,但变现收入占比仍较低,存在商业化落地不及预期的风险。同时,全球算力供给紧张可能推高成本,影响AI应用推广速度。这些风险因素需引起投资者关注,谨慎评估投资决策。