猜你想问
这份研报主要分析了哪些核心内容?
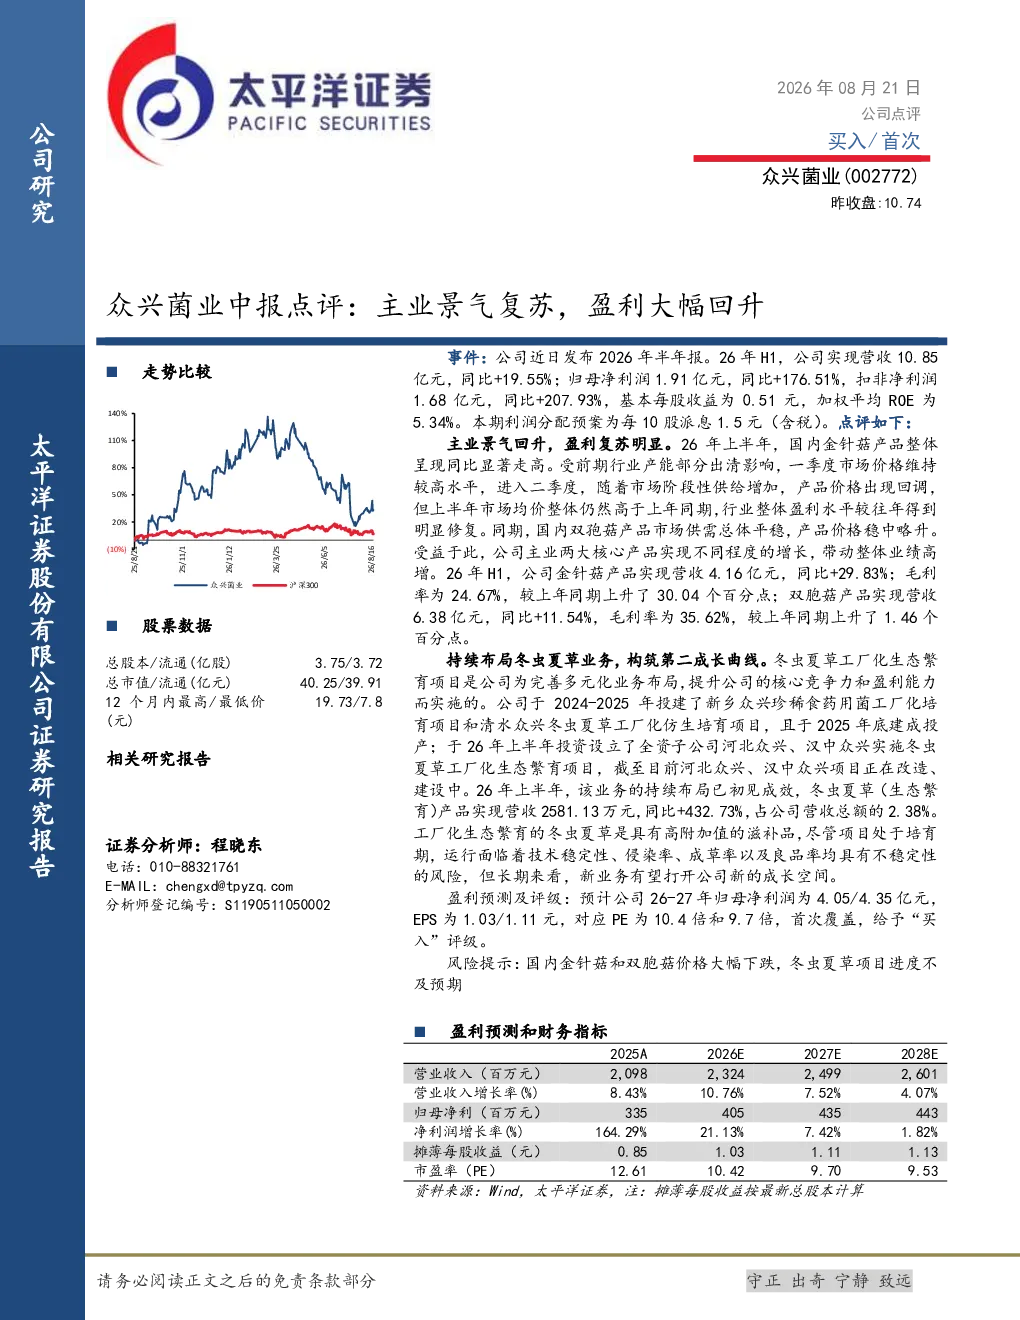
这份研报主要分析了众兴菌业2026年上半年的业绩表现,指出公司营收和净利润均实现显著增长,其中归母净利润同比增长176.51%。报告重点分析了金针菇和双孢菇主业的景气度回升,以及公司布局冬虫夏草业务的进展和潜在风险。此外,还提供了公司未来几年的盈利预测和估值水平。
金针菇和双孢菇行业的发展趋势如何?
金针菇和双孢菇行业在国内市场呈现景气度回升的趋势。报告显示,2026年上半年金针菇产品营收同比增长29.83%,毛利率提升30.04个百分点,市场均价高于上年同期。双孢菇产品市场供需平稳,价格稳中略升,营收同比增长11.54%,毛利率提升1.46个百分点。这表明行业盈利水平正在明显修复,未来发展潜力较大。
报告重点分析了众兴菌业的哪些方面?
报告重点分析了众兴菌业的主营业务发展情况,特别是金针菇和双孢菇产品的营收增长和盈利能力提升。同时,报告也关注了公司拓展冬虫夏草业务的战略布局,包括新建工厂和子公司的投资进展。此外,报告还评估了公司未来的盈利预期和投资风险,为投资者提供了全面的行业和公司分析视角。
当前市场对众兴菌业有何判断?
当前市场对众兴菌业的判断主要基于其业绩复苏和业务拓展的双重利好。公司2026年上半年的业绩表现显著优于去年同期,显示出主业景气度回升的积极信号。同时,冬虫夏草业务的布局被视为公司构建第二成长曲线的潜在机会。尽管该业务存在技术风险,但长期发展前景受到市场关注。综合来看,众兴菌业在金针菇和双孢菇领域的发展较为稳健,冬虫夏草业务则带来新的增长可能。
研报提示了哪些投资风险?
研报提示的主要风险包括:金针菇和双孢菇市场价格大幅下跌可能影响公司盈利能力;冬虫夏草项目在技术稳定性、侵染率、成草率和良品率等方面存在不确定性,可能影响项目进度和效果。此外,原材料价格波动、市场竞争加剧等因素也可能对公司的经营业绩产生影响。投资者在关注公司业绩增长的同时,需关注这些潜在风险因素。
你可能感兴趣
2018年中报点评:主业复苏+外延并表,业绩大幅增长
基础化工华创证券2018-08-17
2025年中报点评:饮料主业保持较快增长,盈利趋势回升
中原证券2025-08-05
中报点评:涤纶长丝行业景气复苏,上半年业绩大幅增长
中原证券2026-09-08
徐工机械半年报业绩预告点评:中报业绩大幅增长超预期,行业景气回升+海外拓展促增长
机械设备华创证券2017-07-18
公司中报点评报告:业绩大幅增长,长丝景气回升及浙石化贡献收益
基础化工开源证券2021-08-19
中报点评:受益重卡复苏,盈利全面回升
机械设备东吴证券2016-08-31
2023年中报点评:文旅业务快速复苏,盈利能力大幅提升
文化传媒东方财富2023-08-28
中报点评报告:盈利提升带动业绩大幅增长,行业复苏有望持续
基础化工中原证券2015-08-31
2024年中报点评:行业复苏、市场份额提升共振,盈利水平大幅提升
机械设备华西证券2024-08-13
2023年中报点评:营收盈利均大幅增长,有望持续受益于下游高景气
电子设备东吴证券2023-08-23