猜你想问
这份研报主要分析了什么内容?
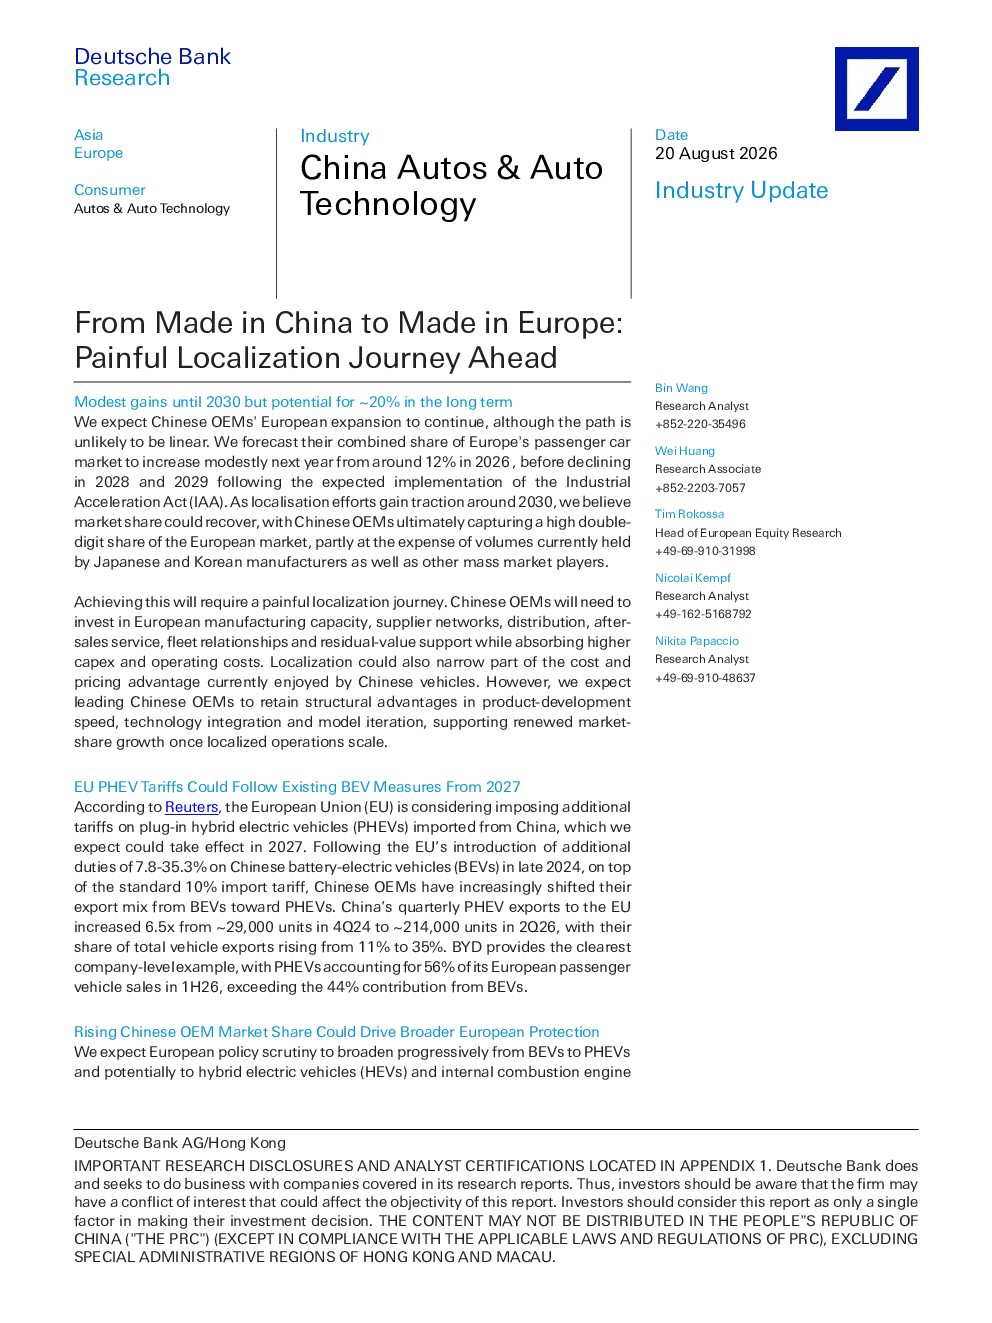
这份研报主要分析了中国汽车制造商在欧洲市场的扩张路径和本地化挑战。报告指出,虽然中国汽车制造商的欧洲市场份额将持续增长,但增长路径可能并非线性,预计在2026年modestly增长后,在2028年和2029年因工业加速法案(IAA)执行而下降。到2030年左右,随着本地化工作的取得进展,市场份额可能会恢复,最终获得欧洲市场的高双位数份额。实现这一目标需要中国汽车制造商在欧洲制造能力、供应商网络、分销、售后服务等方面进行大量投资,同时承受更高的资本支出和运营成本。本地化可能会缩小中国汽车目前享有的部分成本和定价优势,但领先的中国汽车制造商仍将保持产品开发速度、技术集成和型号迭代的结构性优势。
中国汽车制造商在欧洲市场的扩张趋势如何?
中国汽车制造商在欧洲市场的扩张趋势呈现持续但非线性的特点。从2020年1月的0.2%增长到2026年6月的9.8%,市场份额持续提升。预计在2026年modestly增长后,因工业加速法案(IAA)执行,2028年和2029年市场份额可能下降。到2030年左右,随着本地化工作的取得进展,市场份额可能会恢复,最终获得欧洲市场的高双位数份额。这一增长主要得益于日本和韩国制造商以及其他大众市场参与者的销量受到侵蚀。市场份额增长可能集中在欧洲的大众市场,因为在这个细分市场中,竞争重叠最大,购买决策对价格、设备内容和总拥有成本更敏感。
报告重点分析了哪些方面?
报告重点分析了中国汽车制造商在欧洲市场的本地化挑战和机遇。一方面,报告指出中国汽车制造商需要投资于欧洲制造能力、供应商网络、分销、售后服务、车队关系和残值支持,同时承受更高的资本支出和运营成本。另一方面,报告也指出中国汽车制造商的本地化将不可避免地稀释其部分制造成本优势,但相对标准化的产品策略、较低的配置复杂性和平台共享可以帮助他们在欧洲生产中保持一些制造效率。报告还分析了欧洲汽车制造商的扩张路径,指出拥有已建立的欧洲合作伙伴关系和供应商拥有欧洲生产基地的汽车制造商,如Leapmotor和Geely,比独资绿色field投资提供了更资本效率更高、风险更低的本地化路线。此外,报告还分析了欧洲拥有生产能力并与中国汽车制造商拥有现有关系的供应商,如Minth、Nexteer、Fuyao和Johnson Electric,它们处于捕获增量内容的有利位置,因为车辆生产本地化并本地内容要求收紧。
当前中国汽车在欧洲市场的现状如何?
当前中国汽车在欧洲市场的现状是市场份额持续增长但面临本地化挑战。从2020年1月的0.2%增长到2026年6月的9.8%,市场份额持续提升。预计在2026年modestly增长后,因工业加速法案(IAA)执行,2028年和2029年市场份额可能下降。到2030年左右,随着本地化工作的取得进展,市场份额可能会恢复,最终获得欧洲市场的高双位数份额。这一增长主要得益于日本和韩国制造商以及其他大众市场参与者的销量受到侵蚀。市场份额增长可能集中在欧洲的大众市场,因为在这个细分市场中,竞争重叠最大,购买决策对价格、设备内容和总拥有成本更敏感。中国汽车制造商在欧洲的乘客NEV市场份额从2024年1月的5%上升到2026年6月的19%,中国对欧盟的汽车出口量在2024年上半年增长了142%,达到101.47万辆,其中PHEV占出口量的35%,中国对欧盟的PHEV出口量从2024年4月的约2.9万辆增长到2026年6月的约21.4万辆,增长了6.5倍。
研报提示了哪些风险?
研报提示了中国汽车制造商在欧洲市场扩张面临的风险。首先,中国汽车制造商的欧洲扩张将面临更高的贸易和本地化壁垒,但这不太可能阻止他们进入欧洲。西班牙和匈牙利正成为中国汽车投资的主要目的地,因为它们具有有竞争力的生产成本、成熟的制造基础设施和与中国投资者比较有利的关系。其次,中国汽车制造商的本地化将不可避免地稀释其部分制造成本优势。然而,中国汽车制造商相对标准化的产品策略、较低的配置复杂性和平台共享可以帮助他们在欧洲生产中保持一些制造效率。此外,中国汽车制造商的欧洲生产足迹将迅速扩大,包括绿色field工厂、棕色field转换、合资企业和与欧洲汽车制造商的合作伙伴关系。更大的汽车制造商,如BYD和SAIC,也在推进绿色field生产,提供更大的运营控制权,但需要更高的前期投资。最后,报告还提示了供应链风险,如车辆生产本地化并本地内容要求收紧,可能导致供应链调整和成本上升。