猜你想问
这份研报的核心内容是什么?
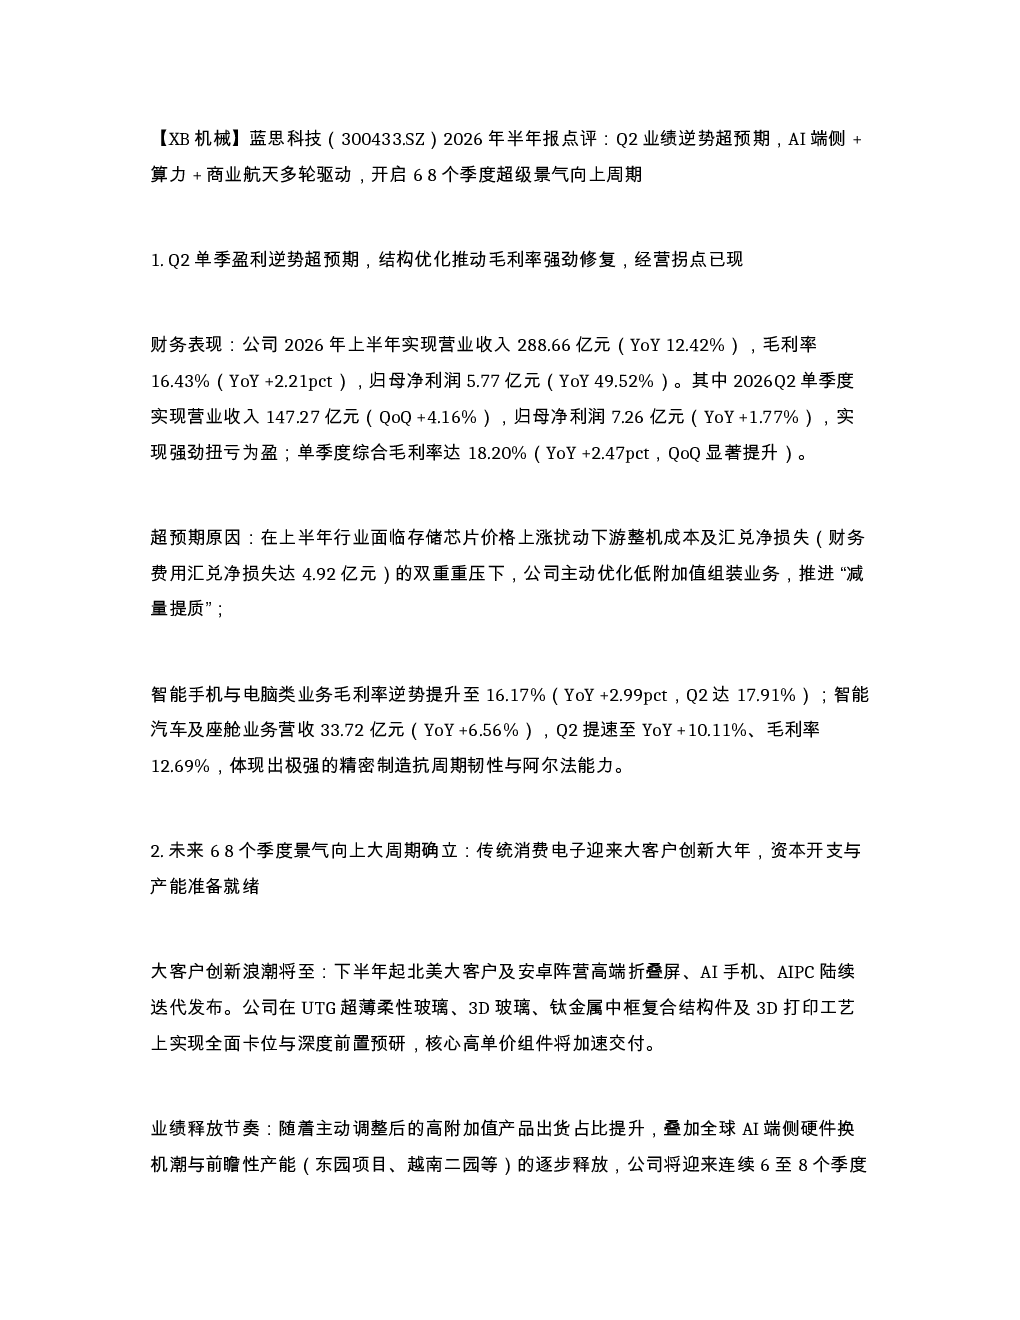
这份研报分析了蓝思科技2026年Q2的财务表现,指出单季盈利超预期,毛利率强劲修复,经营拐点已现。报告重点展示了公司在智能手机、电脑、智能汽车及座舱业务的毛利率逆势提升,以及新兴成长赛道如具身智能、AI算力基材、商业航天等领域的布局与进展。
报告关注的赛道/行业发展趋势有哪些?
报告关注消费电子、AI端侧硬件、AI算力基材、商业航天等赛道。消费电子领域大客户创新浪潮将至,AI手机、折叠屏等将陆续发布;AI算力侧,蓝思科技在TGV玻璃基板、服务器散热与结构件等领域取得突破;商业航天方面,公司自研航天级UTG超薄柔性玻璃已成功发射验证,开辟新蓝海。
报告重点分析了哪些方向?
报告重点分析了蓝思科技的结构优化成效,如低附加值业务调整带来的毛利率提升;大客户创新对业绩的驱动,如高端折叠屏、AI手机等产品的迭代;新兴赛道的布局,包括具身智能、AI算力基材、商业航天等领域的全栈布局与进展。
报告对市场现状有何判断?
报告认为蓝思科技在经历行业外部扰动与主动结构调整后,Q2的强劲逆势反转宣告了基本面最至暗时刻的过去。公司凭借精密制造能力,正站上新一轮科技革命的核心风口,未来6-8季度将迎来景气向上大周期,收入与利润有望持续增长。
研报提示了哪些风险?
报告未明确提示具体风险,但通过分析公司在多个新兴赛道的布局,暗示了技术迭代快、市场竞争激烈等潜在风险。此外,外部环境变化如行业周期波动、客户需求变化等也可能对公司经营产生影响。
你可能感兴趣
XB机械大跌时我们也坚定看好蓝思科技别再用果链思维看蓝思凭材料
未知机构2026-01-27
XB 机械 蓝思科技2026 年半年报点评 Q2 业绩逆势超预期 AI 端侧 算力 商
未知机构2026-08-23
XB机械蓝思科技核心逻辑具备从曲面玻璃技术等到整机装配的垂直整合能力稀缺
未知机构2025-11-26
XB机械 蓝思科技 核心要点精简版
未知机构2026-08-17
蓝思科技(300433.SZ)2025年中报点评:业绩持续增厚,汽车业务开辟第二增长曲线
民生证券2025-08-27
xb机械液冷相关标的近期反馈1第一个方向1
未知机构2026-03-10
XB机械双元科技688623SHT链量产夏日开启卖铲人迎戴维斯
未知机构2026-03-19
xb机械 频准激光 量子 半导体激光器专精技术小巨人
未知机构2026-08-27
XB机械人形机器人马斯克生态链共振AI终极载体加速落地20260126
未知机构2026-01-26
XB机械双元科技董事长调研要点20251230结论公司主业有望底
未知机构2025-12-31