猜你想问
这份研报的核心内容是什么?
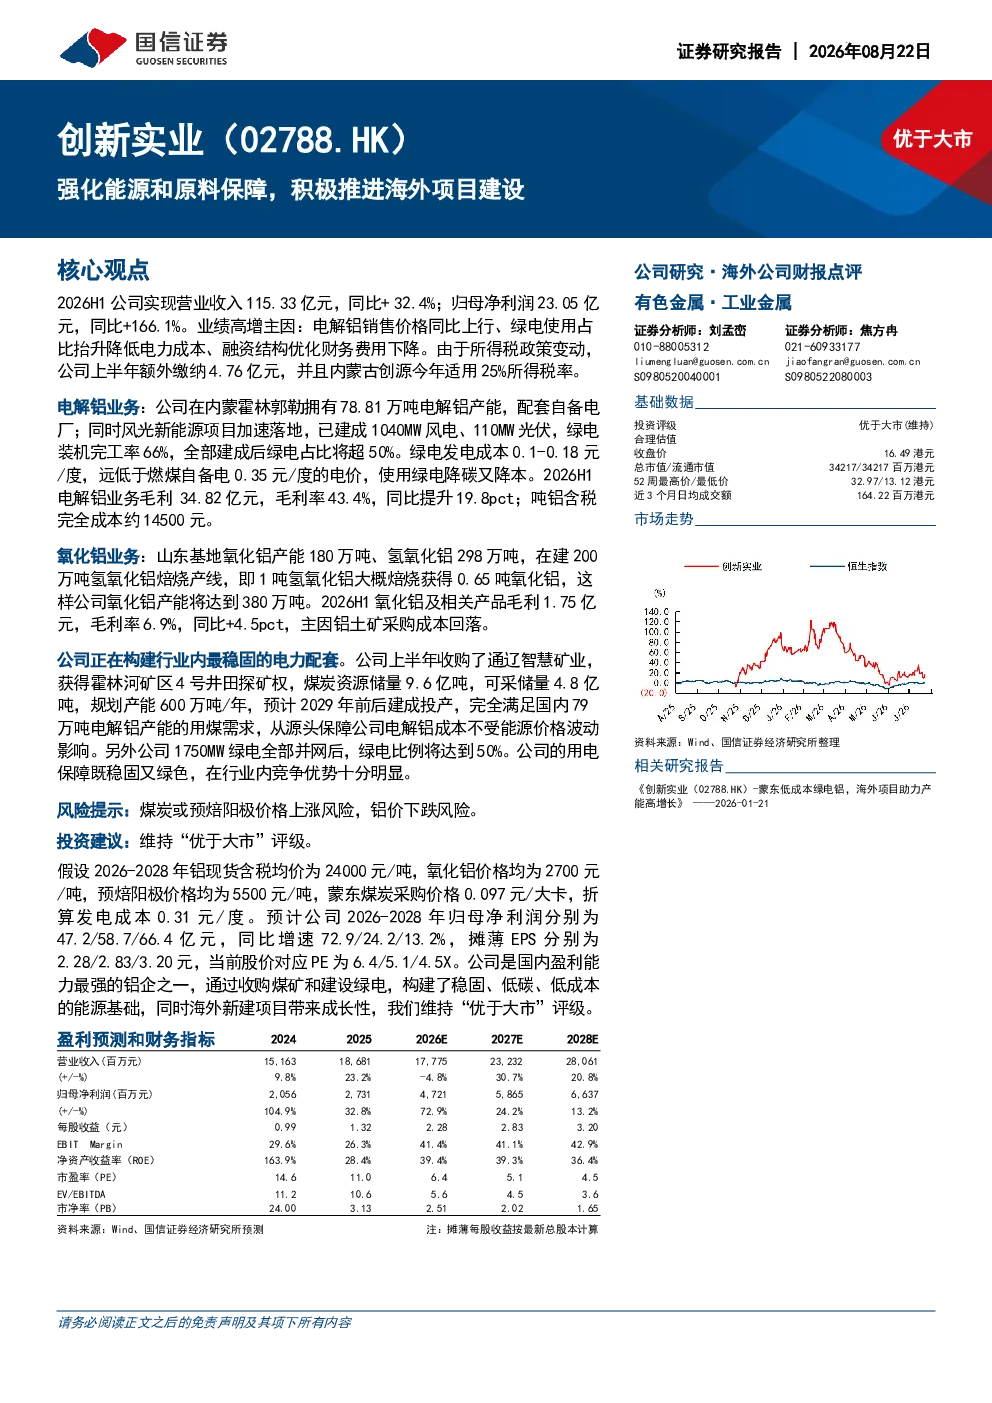
研报显示公司2026H1实现营业收入115.33亿元,同比+32.4%;归母净利润23.05亿元,同比+166.1%。业绩高增主要得益于电解铝销售价格上涨、绿电使用占比提升降低电力成本、融资结构优化财务费用下降。公司通过收购煤矿和建设绿电项目,构建了稳固、低碳、低成本的能源基础,同时海外新建项目带来成长性。
铝行业的发展趋势如何?
铝行业正朝着低碳化、绿色化方向发展。企业通过发展绿电项目降低电力成本,提高绿电使用占比,是行业的重要趋势。同时,能源和原料保障能力成为企业核心竞争力关键,通过收购煤矿等方式确保原料供应,有助于提升企业盈利稳定性和长期发展潜力。
研报重点分析了哪些方面?
研报重点分析了公司的电解铝和氧化铝业务。电解铝方面,公司内蒙霍林郭勒拥有78.81万吨电解铝产能,配套自备电厂,绿电占比将超50%,绿电发电成本远低于燃煤自备电。氧化铝方面,山东基地总氧化铝产能将达到380万吨,在建200万吨氢氧化铝焙烧产线。此外,公司通过收购煤矿和建设绿电项目,构建了稳固、低碳、低成本的能源基础。
当前铝市场的现状如何?
当前铝市场呈现供需平衡态势,电解铝价格受供需关系、能源成本等因素影响波动。企业通过发展绿电降低电力成本,提升竞争力。同时,能源和原料保障能力成为企业核心竞争力关键,通过收购煤矿等方式确保原料供应,有助于提升企业盈利稳定性和长期发展潜力。
研报提到了哪些风险?
研报提示的主要风险包括预焙阳极价格上涨风险,铝价下跌风险,国外项目进度不及预期风险。预焙阳极价格上涨将增加生产成本,铝价下跌将影响企业盈利,国外项目进度不及预期则可能影响公司长期发展目标的实现。
你可能感兴趣
2024年年报及2025年一季报点评:积极推进海外基地建设,脂肪醇项目顺利投产
公用事业民生证券2025-04-20
建设特种聚烯烃项目,乙烷原料保障经济性
基础化工国信证券2024-07-26
2020年中报点评:积极推进研学旅行新业务,可转债到位将保障项目实施
建筑建材国泰君安证券2020-09-03
定增到位保障项目顺利推进,积极布局多元业务
建筑建材国泰君安证券2019-03-14
2023年能源工作指导意见:保障能源安全稳定供应,积极推进绿色低碳转型
电气设备山西证券2023-04-19
盛新锂能2024年半年报业绩点评:海外锂项目顺利推进,资源保障力增强
建筑建材国泰君安证券2024-09-02
电气设备与新能源行业动态:风光平价项目积极推进 特斯拉上海工厂动工建设
电气设备上海证券2019-01-15
业务体量持续增长,积极推进高等级产品项目建设
基础化工安信证券2020-08-31
光伏行业周报:各省2023年风光建设规划陆续公布,积极推进光伏项目落地
电气设备华创证券2023-04-09
盈利能力提升,积极推进项目建设
财通证券2026-08-24