猜你想问
这份研报的核心内容是什么?
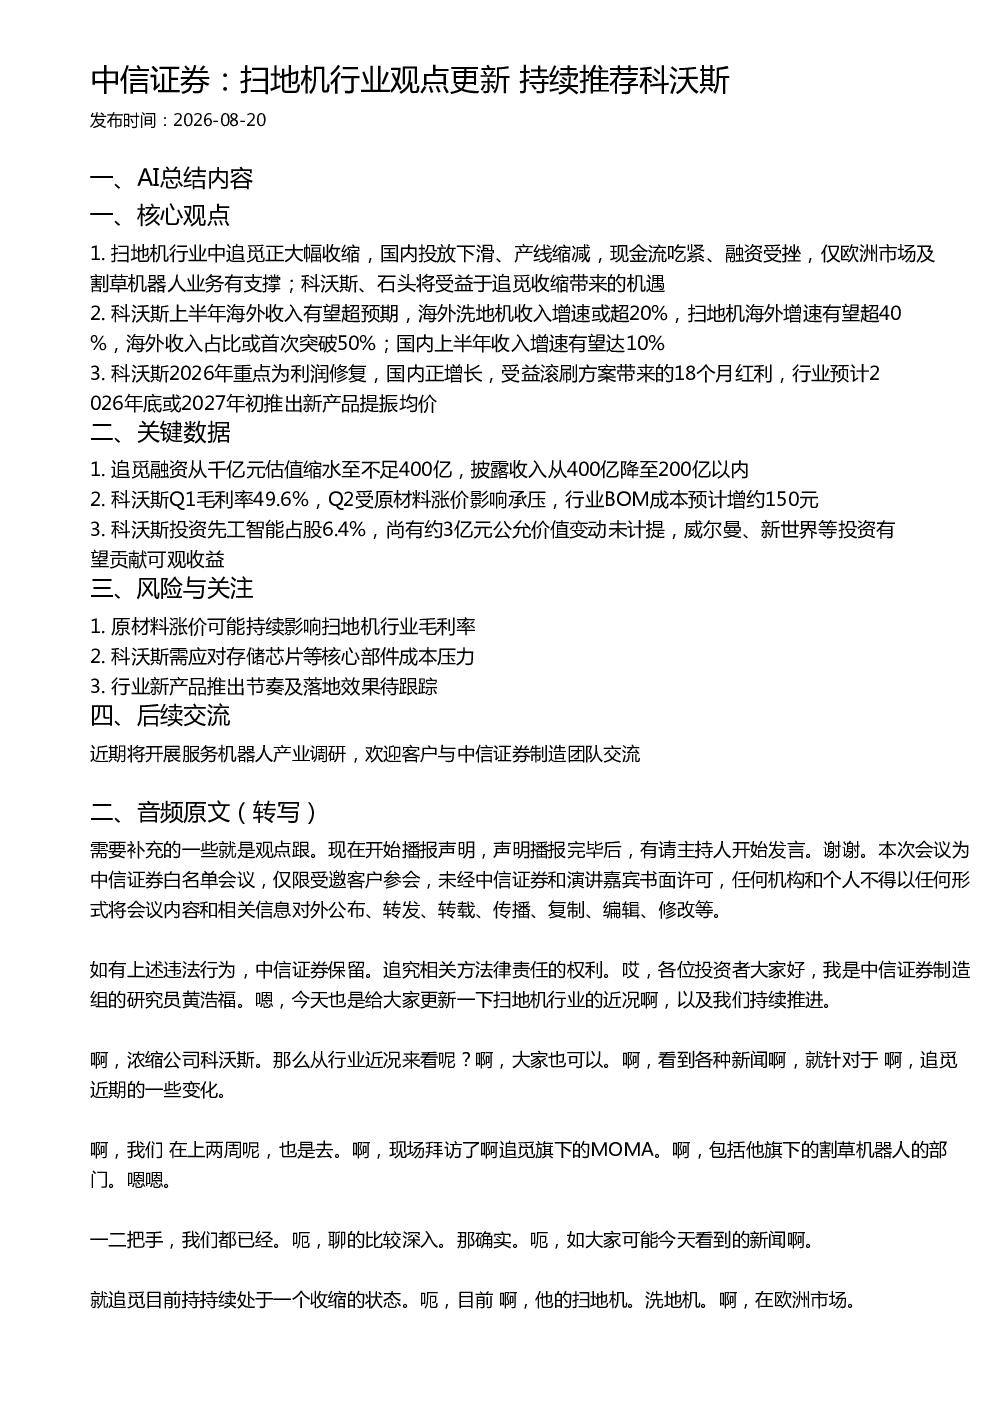
研报指出追觅大幅收缩,国内投资下滑、产线缩减,现金流吃紧,融资受挫,仅欧洲市场及割草机器人业务有支撑;科沃斯、石头将受益于追觅收缩带来的机遇。科沃斯上半年海外收入有望超预期,海外洗地机收入增速或超20%,扫地机海外增速有望超40%,海外收入占比或首次突破50%;国内上半年收入增速有望达10%。科沃斯2026年重点为利润修复,国内正增长,受益滚刷方案带来的18个月红利,行业预计2026年底或2027年初推出新产品提振均价。
扫地机行业发展趋势如何?
扫地机行业发展趋势显示,追觅收缩为科沃斯等企业带来机遇,海外市场增长强劲,国内市场保持稳健。原材料涨价可能持续影响毛利率,科沃斯需应对存储芯片等核心部件成本压力。行业新产品推出节奏及落地效果待跟踪,预计2026年将迎来新产品创新,推动均价提升。
研报重点分析了哪些方向?
研报重点分析了追觅的收缩对行业的影响,科沃斯的业绩预期及海外市场增长,科沃斯2026年的利润修复与国内增长计划,以及滚刷方案带来的红利。此外,还分析了科沃斯的投资收益情况,如先工智能占股6.4%及威尔曼、新世界等投资贡献。
当前扫地机市场现状如何?
当前扫地机市场现状显示,追觅融资缩水严重,估值从千亿元降至不足400亿,收入从400亿降至200亿以内。科沃斯Q1毛利率49.6%,Q2受原材料涨价影响承压,行业BOM成本预计增约150元。科沃斯通过费用控制及投资收益,有望实现毛利率和经营利润率的提升。
研报提示了哪些风险?
研报提示的风险包括原材料涨价可能持续影响扫地机行业毛利率,科沃斯需应对存储芯片等核心部件成本压力,以及行业新产品推出节奏及落地效果待跟踪。此外,追觅的收缩虽然为科沃斯带来机遇,但也反映了行业竞争加剧的态势,需关注企业运营效率及创新能力的持续提升。
你可能感兴趣
商贸零售行业周报:美的海康入局扫地机,石头科沃斯优势稳固
商贸零售莫尼塔2022-06-17
【扫地机行业】观点更新
未知机构2023-01-15
游戏观点更新业绩平稳落地看好AI对游戏行业的长期赋能游戏板块持续推荐游
未知机构2026-02-03
【中信证券通信】行业推荐更新240505一、光模块:5月继续定价
未知机构2024-05-05
中信证券通信行业推荐更新2407071中报前瞻我们整理的
未知机构2024-07-08
【中信证券通信】行业推荐更新230720【AI算力板块依然是年度
未知机构2023-07-20
家电研究周报:扫地机高景气,科沃斯领涨板块
家用电器财通证券2021-01-20
家电行业2023年第33周周报:科沃斯自研激光雷达落地,推动扫地机换代升级
家用电器长城证券2023-08-21
16W2026周报:科沃斯:扫地机份额回升,洗地机稳健领跑
家用电器财通证券2026-04-22
乘风破浪的扫地机(公司篇~科沃斯)
家用电器国盛证券2021-10-28